
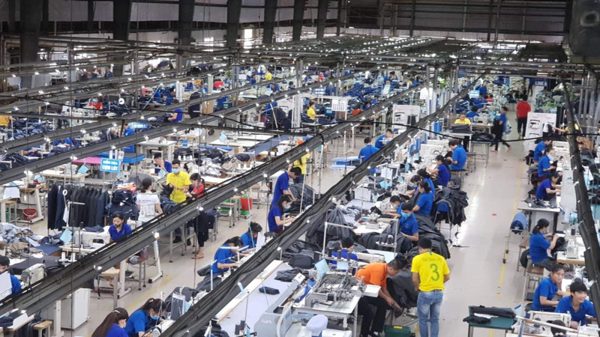
Tiếp sức cho dòng tiền và hoạt động sản xuất
Một khoản thuế được giảm giúp doanh nghiệp giữ lại nguồn lực; một khoản được gia hạn tạo thêm thời gian cân đối thanh toán. Tuy nhiên, để nguồn lực ấy phục vụ sản xuất, kinh doanh, doanh nghiệp còn cần thủ tục rõ ràng, hướng dẫn thống nhất và khả năng tiếp cận chính sách thuận tiện. Đây là yêu cầu đặt ra khi các giải pháp tài chính tiếp tục được triển khai trong những tháng cuối năm.
Các giải pháp tài chính vì vậy được triển khai trên nhiều hướng: miễn, giảm, gia hạn thuế để giảm áp lực tài chính; cải cách thủ tục để tiết kiệm thời gian, chi phí tuân thủ; thúc đẩy đầu tư công để hỗ trợ tổng cầu và phát triển hạ tầng phục vụ sản xuất, lưu thông hàng hóa.
Thứ trưởng Tài chính Cao Anh Tuấn cho biết Bộ tập trung hoàn thiện chính sách, cải cách thủ tục và hiện đại hóa quản lý theo hướng lấy người dân, doanh nghiệp làm trung tâm, qua đó giảm chi phí tuân thủ và tạo thuận lợi cho sản xuất, kinh doanh.
Theo số liệu Bộ Tài chính, trong 8 tháng năm 2026, khoảng 158.200 tỷ đồng thuế, phí được miễn, giảm và khoảng 51.000 tỷ đồng được gia hạn. Hai khoản hỗ trợ có tính chất khác nhau: miễn, giảm làm giảm nghĩa vụ tài chính; gia hạn lùi thời điểm thực hiện nghĩa vụ, giúp người nộp thuế chủ động hơn về dòng tiền.
Chính sách giảm thuế thu nhập tiếp tục bổ sung nguồn lực cho khu vực kinh doanh quy mô nhỏ. Nghị quyết số 43/2026/QH16, được Quốc hội thông qua ngày 24/8, giảm 30% số thuế thu nhập cá nhân phải nộp đối với thu nhập từ kinh doanh của cá nhân cư trú có doanh thu hằng năm không quá 10 tỷ đồng trong các kỳ tính thuế năm 2026 và 2027.
Doanh nghiệp, tổ chức được thành lập theo pháp luật Việt Nam có doanh thu hằng năm không quá 10 tỷ đồng cũng được giảm 30% số thuế thu nhập doanh nghiệp phải nộp trong hai kỳ tính thuế này, theo điều kiện của nghị quyết. Trường hợp đang hưởng ưu đãi, mức giảm được tính trên số thuế phải nộp sau khi đã trừ ưu đãi. Nghị quyết loại trừ trường hợp chia, tách doanh nghiệp sau ngày có hiệu lực mà tổng doanh thu hằng năm của các doanh nghiệp sau chia, tách vượt 10 tỷ đồng.
Đối với hộ, cá nhân kinh doanh, Nghị định số 141/2026/NĐ-CP nâng ngưỡng doanh thu không phải nộp thuế thu nhập cá nhân và không chịu thuế giá trị gia tăng lên 1 tỷ đồng/năm. Theo tính toán được công bố khi xây dựng chính sách, khoảng 2,56 triệu hộ, cá nhân có doanh thu dưới 1 tỷ đồng. Đây là quy mô đối tượng dự kiến, cần phân biệt với số người thực tế đã được giải quyết miễn thuế.
Hỗ trợ dòng tiền cũng gắn với kiểm soát chi phí đầu vào. Ngày 30/9, Chính phủ ban hành Nghị quyết số 43/2026/NQ-CP, kéo dài đến hết ngày 31/12/2026 các chính sách về thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường và thuế giá trị gia tăng đối với những mặt hàng xăng, dầu và nhiên liệu thuộc phạm vi quy định.
Theo Bộ Tài chính, việc kéo dài chính sách góp phần bảo đảm an ninh năng lượng, ổn định kinh tế vĩ mô, hỗ trợ sản xuất, kinh doanh và đa dạng hóa nguồn cung nhập khẩu. Với doanh nghiệp, ý nghĩa của giải pháp nằm ở việc giảm áp lực thuế trong cơ cấu chi phí nhiên liệu. Tác động đến giá bán thực tế vẫn cần được xem xét cùng diễn biến giá thế giới và các yếu tố cấu thành giá.
Gỡ vướng ở từng hồ sơ, từng dự án
Giảm nghĩa vụ tài chính cần đi cùng giảm thời gian xử lý công việc. Khi hồ sơ kéo dài hoặc cách áp dụng chưa thống nhất, doanh nghiệp khó chủ động kế hoạch thanh toán và giao hàng. Vì vậy, chất lượng thực thi chính sách là một phần trực tiếp của bài toán giảm chi phí kinh doanh.
Ông Đậu Anh Tuấn, Phó Tổng Thư ký Liên đoàn Thương mại và công nghiệp Việt Nam (VCCI) phản ánh, doanh nghiệp ngày càng quan tâm đến tính chắc chắn của nghĩa vụ thuế, hải quan. Vướng mắc còn xuất phát từ cách hiểu, áp dụng chưa thống nhất giữa các cơ quan, địa phương và lĩnh vực quản lý. Chính phủ yêu cầu mỗi kiến nghị có cơ quan chủ trì, cơ quan phối hợp, sản phẩm đầu ra và thời hạn hoàn thành.
Hướng xử lý này đặt trách nhiệm giải quyết vào từng vấn đề cụ thể. Kiến nghị cần được phân định rõ: nội dung có thể giải quyết theo quy định hiện hành; nội dung cần hướng dẫn thống nhất; nội dung phải sửa đổi văn bản. Việc trả lời đúng căn cứ và rõ đầu mối giúp doanh nghiệp biết hồ sơ đang vướng ở đâu, cần bổ sung gì và cơ quan nào có trách nhiệm xử lý.
Chuyển đổi số tiếp tục mở rộng khả năng thực hiện nghĩa vụ thuế trên môi trường điện tử. Theo thống kê của Cục Thuế, trong 8 tháng năm 2026, eTax Mobile ghi nhận thêm hơn 5,1 triệu tài khoản đăng ký mới, thực hiện thành công hơn 7,8 triệu giao dịch nộp thuế điện tử, với số tiền nộp ngân sách gần 20,1 nghìn tỷ đồng. Cùng với mở rộng ứng dụng, Cục Thuế dự kiến nâng cấp giao diện và bổ sung chức năng hỗ trợ lập tờ khai điền sẵn trong quý IV, nhằm đơn giản hóa thao tác cho người nộp thuế.
Đi cùng số hóa giao dịch là xử lý dữ liệu và hồ sơ tồn đọng. Theo Cục Thuế, trong tám tháng, 94.991 doanh nghiệp, tổ chức được chấm dứt hiệu lực mã số thuế; gần 72.000 trường hợp có hồ sơ từ năm 2025 trở về trước. Vì vậy, không thể dùng toàn bộ số mã số thuế chấm dứt hiệu lực để phản ánh số doanh nghiệp mới rời thị trường. Làm sạch dữ liệu cần gắn với giải quyết hồ sơ đủ điều kiện và phối hợp đăng ký kinh doanh.
Trong lĩnh vực hải quan, thông tin về Luật sửa đổi, bổ sung một số điều của Luật Hải quan được Quốc hội thông qua ngày 23/8 cho thấy định hướng tăng chia sẻ dữ liệu qua Cơ chế một cửa quốc gia, không yêu cầu nộp lại bản giấy đối với dữ liệu đã chia sẻ. Việc hoàn thiện cơ chế xử lý khi hệ thống gặp sự cố cũng được đề cập, nhằm hỗ trợ hoạt động làm thủ tục.
Đầu tư công là một hướng khơi thông nguồn lực khác. Theo Báo cáo số 818/BC-BTC ngày 2/10 của Bộ Tài chính, đến hết ngày 30/9, giải ngân vốn kế hoạch năm 2026 đạt 642.961,6 tỷ đồng, bằng 62,9% kế hoạch Thủ tướng Chính phủ giao, tăng 202.559,3 tỷ đồng so với cùng kỳ năm trước.
Tuy nhiên, vốn ngân sách trung ương mới giải ngân 44,1%, trong khi vốn ngân sách địa phương đạt 73,6%. Chênh lệch này cho thấy yêu cầu tháo gỡ phải bám từng nguồn vốn, từng dự án. Bộ Tài chính đề nghị gắn giải ngân với khối lượng thực hiện; đôn đốc nhà thầu hoàn thành thi công để nghiệm thu, thanh toán và thu hồi tạm ứng đúng quy định.
Đối với doanh nghiệp tham gia dự án, tiến độ thi công và thanh toán liên quan trực tiếp đến khả năng quay vòng vốn. Vì vậy, xử lý vướng mắc về mặt bằng, vật liệu và tổ chức thực hiện có ý nghĩa cùng với bố trí vốn. Nguồn lực ngân sách chỉ phát huy tác dụng khi chuyển thành khối lượng thực tế và công trình có thể khai thác.
Các giải pháp tài chính hỗ trợ doanh nghiệp đang được triển khai đồng thời qua miễn, giảm, gia hạn thuế, cải cách thủ tục, chuyển đổi số và thúc đẩy đầu tư công. Những hướng hỗ trợ này gắn với các vấn đề thiết thực trong hoạt động kinh doanh: cân đối dòng tiền, tiết giảm chi phí và tiếp cận cơ hội sản xuất, đầu tư.
MINH PHƯƠNG