
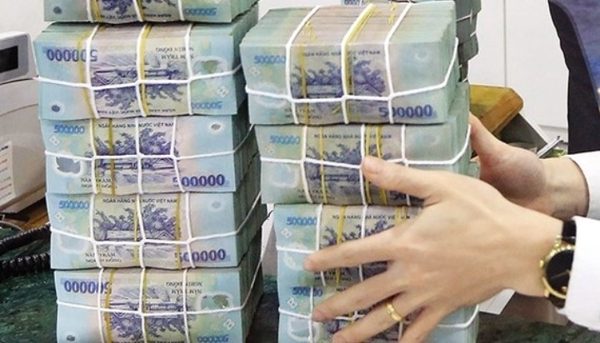
Giảm chi phí vốn, khơi thông động lực tăng trưởng
Tại cuộc gặp các doanh nghiệp tiêu biểu ngày 12/10, nhân dịp Ngày Doanh nhân Việt Nam, Tổng Bí thư, Chủ tịch nước Tô Lâm nhấn mạnh yêu cầu tháo gỡ thực chất những khó khăn, giảm chi phí cho doanh nghiệp, củng cố niềm tin và tạo dựng môi trường kinh doanh ổn định, minh bạch, thuận lợi.
Đặt trong bối cảnh doanh nghiệp vẫn đối mặt với áp lực chi phí đầu vào và khó khăn tiếp cận nguồn vốn, yêu cầu giảm chi phí không chỉ nằm ở thủ tục hành chính hay chi phí tuân thủ, mà còn liên quan trực tiếp đến chi phí tài chính - yếu tố quyết định khả năng duy trì hoạt động và mở rộng sản xuất, kinh doanh.
Trao đổi với PV Tiền Phong, GS, TS. Mạc Quốc Anh - Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Doanh nghiệp nhỏ và vừa TP. Hà Nội - cho rằng cần nhìn nhận việc giảm chi phí vốn cho doanh nghiệp trong chính tinh thần chỉ đạo này.
“Lãi suất không đơn thuần là giá của đồng vốn, mà còn là yếu tố quyết định khả năng duy trì sản xuất, bảo đảm việc làm, mở rộng đầu tư và sức cạnh tranh của doanh nghiệp”, ông Quốc Anh nói.

Theo ông Quốc Anh, chỉ cần lãi suất tăng thêm 1%, một doanh nghiệp có dư nợ 10 tỷ đồng sẽ phải trả thêm khoảng 100 triệu đồng tiền lãi mỗi năm, nếu dư nợ duy trì không đổi. Nếu lãi suất tăng thêm 2%, chi phí phát sinh lên tới 200 triệu đồng.
"Với những doanh nghiệp có biên lợi nhuận mỏng, khoản chi phí này có thể làm giảm đáng kể khả năng tích lũy, đầu tư công nghệ và cải thiện thu nhập cho người lao động.
Đối với doanh nghiệp sản xuất, xây dựng, công nghiệp hỗ trợ, logistics và xuất khẩu, áp lực càng lớn khi phải ứng trước chi phí nguyên vật liệu, tiền lương, vận chuyển trong khi thời gian thu hồi công nợ kéo dài”, ông Quốc Anh nhấn mạnh.
Dẫn số liệu từ Ngân hàng Nhà nước (NHNN), ông Quốc Anh cho biết trong tháng 8 lãi suất cho vay bình quân tại các nhóm ngân hàng thương mại ở mức khoảng 8,4 - 10,7%/năm. Đến ngày 20/9, lãi suất tiền gửi bình quân đối với các giao dịch phát sinh mới đạt 6,38%/năm, tăng 1,15% so với cuối năm 2025. Diễn biến này cho thấy áp lực chi phí vốn vẫn hiện hữu, dù cơ quan điều hành đã triển khai nhiều giải pháp ổn định mặt bằng lãi suất.
NHNN vừa qua có chỉ đạo các ngân hàng thương mại triển khai chương trình tín dụng hướng đến tạo động lực tăng trưởng kinh tế và doanh nghiệp nhỏ và vừa, với mức lãi suất ưu đãi thấp hơn tối thiểu 1%/năm so với lãi suất cho vay bình quân cùng kỳ hạn của chính ngân hàng cho vay. Quy mô tín dụng mà các ngân hàng đăng ký trong những chương trình này lên tới 408.000 tỷ đồng.
Tuy nhiên, theo ông Quốc Anh, quy mô đăng ký lớn chưa đồng nghĩa toàn bộ nguồn vốn đã được giải ngân đến doanh nghiệp. Khoảng cách giữa nguồn vốn được công bố và khả năng tiếp cận vốn trên thực tế vẫn là vấn đề cần được quan tâm.
Hạ lãi suất phải đi cùng khả năng tiếp cận vốn thực chất
Áp lực lãi suất không chỉ thể hiện qua những con số trên thị trường tiền tệ mà còn tác động trực tiếp đến các quyết định đầu tư của doanh nghiệp.
Bà Lâm Thúy Ái - Chủ tịch Hội đồng thành viên Mebi Group - cho biết, doanh nghiệp đã chủ động chuẩn bị và làm việc chặt chẽ với ngân hàng từ năm 2025, nhằm bảo đảm hoạt động xuyên suốt. Tuy nhiên, trước những biến động về hạn mức tín dụng và mặt bằng lãi suất, doanh nghiệp phải chia nhỏ các phân kỳ đầu tư, khiến tiến độ dự án kéo dài hơn dự kiến.
Nguồn vốn chưa thuận lợi cùng chi phí lãi suất tăng cũng khiến Mebi Group bỏ lỡ cơ hội mở rộng thị trường.
Chia sẻ tại tọa đàm về vốn mới đây, ông Huỳnh Duy Sang - Giám đốc Khối Thị trường tài chính, Ngân hàng TMCP Á Châu (ACB) - cho biết trong bối cảnh lãi suất cao, doanh nghiệp phải cân nhắc kỹ hơn đối với các khoản vay trung và dài hạn. Kỳ hạn vay càng dài, ngân hàng càng phải tính toán mức bù đắp rủi ro tương ứng, khiến việc cấp vốn cho kế hoạch đầu tư dài hạn có chọn lọc hơn.
“Những ngành có triển vọng kinh doanh rõ ràng, khả năng hấp thụ vốn tốt vẫn tiếp tục đầu tư. Ngược lại, ở những ngành mà chi phí vốn cao khiến dòng tiền tạo ra trong tương lai không đủ bù đắp chi phí lãi vay, doanh nghiệp sẽ phải thu hẹp hoặc trì hoãn kế hoạch đầu tư”, ông Sang nhận định.
Tại cuộc họp báo đầu tháng 10, Phó Thống đốc NHNN Phạm Thanh Hà cho biết, NHNN tiếp tục giữ nguyên các mức lãi suất điều hành, tạo điều kiện cho các tổ chức tín dụng tiếp cận nguồn vốn chi phí thấp.
Các tổ chức tín dụng được chỉ đạo triển khai giải pháp ổn định mặt bằng lãi suất, công bố thông tin lãi suất cho vay trên trang thông tin điện tử để khách hàng tham khảo. Với các giải pháp trên, tốc độ tăng lãi suất đang chậm lại và lãi suất về cơ bản đang xoay quanh mặt bằng mới.