
Hỗ trợ gắn với quá trình trưởng thành
Doanh nghiệp nhỏ và vừa là lực lượng đông đảo trong cộng đồng doanh nghiệp, nhưng vấn đề đặt ra là nguồn lực hỗ trợ đã tạo được chuyển biến như thế nào đối với sự phát triển của doanh nghiệp. Đây cũng là một trong những vấn đề được đặt ra khi Chính phủ đề xuất xây dựng Luật Phát triển doanh nghiệp nhỏ và vừa thay thế Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017.
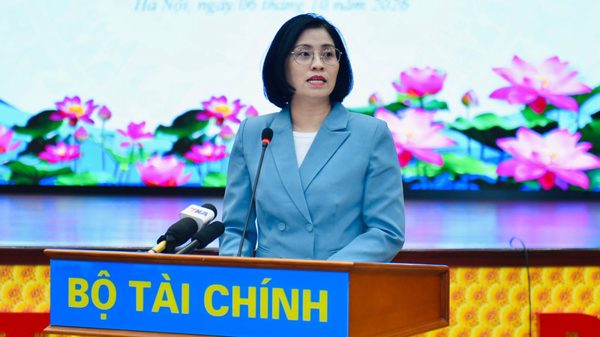
Tại họp báo quý III/2026 của Bộ Tài chính chiều 6/10, bà Trịnh Thị Hương, Phó Cục trưởng Cục Phát triển doanh nghiệp tư nhân và kinh tế tập thể cho biết, thời gian qua, hệ thống chính sách hỗ trợ doanh nghiệp đã từng bước được hoàn thiện. Tuy nhiên, thực tế triển khai vẫn còn một số hạn chế, trong đó một số chính sách chưa tạo ra tác động hỗ trợ rõ nét, khả năng tiếp cận chính sách của doanh nghiệp còn hạn chế; kết quả hỗ trợ trong một số trường hợp chưa phản ánh rõ hiệu quả đối với sự phát triển của doanh nghiệp.
Dự thảo Luật được thiết kế gồm 5 chương, 35 điều, với nhiều thay đổi về nguyên tắc, phương thức và chính sách hỗ trợ. Trong đó, một định hướng quan trọng là chuyển từ hỗ trợ dàn trải sang hỗ trợ có trọng tâm, trọng điểm, theo nhu cầu và quá trình trưởng thành của doanh nghiệp.
Theo đó, việc hỗ trợ phải có trọng tâm, có thời hạn và gắn với kết quả đầu ra. Chính sách được thực hiện theo lộ trình nâng cấp doanh nghiệp, từ hộ kinh doanh chuyển đổi lên doanh nghiệp, doanh nghiệp siêu nhỏ lên doanh nghiệp nhỏ, doanh nghiệp nhỏ lên doanh nghiệp vừa và từ doanh nghiệp vừa phát triển thành doanh nghiệp lớn.
Đi cùng với cách tiếp cận này là thay đổi thước đo của chính sách, từ số lượng doanh nghiệp được hỗ trợ sang sự phát triển và khả năng hấp thụ của doanh nghiệp sau hỗ trợ.
Dự thảo cũng định hướng chuyển quản lý chính sách từ chú trọng quy trình, thủ tục sang quản lý bằng dữ liệu, kết quả và trách nhiệm giải trình. Phương thức, quy trình hỗ trợ doanh nghiệp nhỏ và vừa được đẩy mạnh số hóa trên cơ sở khai thác, kết nối, chia sẻ dữ liệu về doanh nghiệp; ứng dụng công nghệ thông tin trong tiếp nhận, triển khai, theo dõi, giám sát và đánh giá hoạt động hỗ trợ.
Cùng với đó là sự thay đổi về phương thức cung cấp hỗ trợ. Nhà nước được định hướng chuyển từ trực tiếp cung cấp hỗ trợ sang kiến tạo hệ sinh thái và dẫn dắt nguồn lực phát triển doanh nghiệp.
Hệ sinh thái hỗ trợ phát triển doanh nghiệp nhỏ và vừa sẽ kết nối các đơn vị hỗ trợ, chuyên gia, cơ sở ươm tạo, cơ sở thí nghiệm dùng chung, trung tâm đổi mới sáng tạo, trường đại học, viện nghiên cứu, tổ chức tài chính, quỹ đầu tư, hiệp hội và doanh nghiệp lớn.
Dự thảo cũng bổ sung các hình thức hỗ trợ theo hướng lấy doanh nghiệp làm trung tâm, trao quyền chủ động cho doanh nghiệp lựa chọn nội dung và đơn vị hỗ trợ thông qua các hình thức như phiếu hỗ trợ doanh nghiệp, đặt hàng, giao nhiệm vụ. Tinh thần được đặt ra là chuyển từ “Nhà nước hỗ trợ cái mình có sang hỗ trợ thứ doanh nghiệp cần”.
Theo định hướng này, ngân sách nhà nước không chỉ để “chi hỗ trợ” mà còn đóng vai trò vốn dẫn dắt, chia sẻ rủi ro và huy động thêm nguồn lực xã hội cho phát triển doanh nghiệp.
Về chính sách cụ thể, dự thảo thiết kế hai nhóm gồm chính sách hỗ trợ chung và chính sách hỗ trợ trọng tâm cho một số nhóm doanh nghiệp nhỏ và vừa ưu tiên phát triển.
Nhóm chính sách hỗ trợ chung tập trung vào những điểm nghẽn đang cản trở hoạt động và phát triển của doanh nghiệp nhỏ và vừa, trọng tâm là tiếp cận vốn, mặt bằng, công nghệ và thị trường. Doanh nghiệp được mở rộng khả năng tiếp cận các nguồn vốn và phương thức tài chính mới; tạo thuận lợi hơn về mặt bằng sản xuất; hỗ trợ chuyên sâu về nghiên cứu, đổi mới công nghệ và chuyển đổi số.
Đối với thị trường, chính sách được định hướng chuyển từ hỗ trợ xúc tiến thương mại đơn lẻ sang nâng cao năng lực đáp ứng thị trường, kết nối đầu ra và tham gia sâu hơn vào chuỗi cung ứng trong nước và quốc tế.
Một nội dung được quan tâm là chính sách thuế và thủ tục thuế. Theo bà Trịnh Thị Hương, mục tiêu hỗ trợ doanh nghiệp nhỏ và vừa hiện nay không chỉ dừng ở miễn, giảm thuế mà còn phải bảo đảm thủ tục áp dụng thuế đơn giản, qua đó giảm chi phí tuân thủ cho doanh nghiệp.
Dự thảo tiếp tục quy định các chính sách miễn, giảm thuế cho doanh nghiệp nhỏ và vừa như hưởng thuế suất thấp hơn thuế suất thông thường, miễn thuế thu nhập doanh nghiệp 3 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp. Đồng thời, dự thảo bổ sung quy định nâng mức doanh thu đến 10 tỷ đồng để hộ, cá nhân kinh doanh và doanh nghiệp được lựa chọn áp dụng phương pháp tính thuế đơn giản, theo phương thức thuế suất nhân với doanh thu.
Theo thông tin tại họp báo, chính sách này có thể thực hiện ngay khi Luật có hiệu lực. Dự kiến khoảng 99,86% hộ, cá nhân kinh doanh và 81% doanh nghiệp được áp dụng thủ tục nộp thuế đơn giản.
Như vậy, bên cạnh các chính sách hỗ trợ trực tiếp, dự thảo đặt trọng tâm vào đơn giản hóa thủ tục, đổi mới phương thức hỗ trợ và tạo điều kiện để doanh nghiệp chủ động lựa chọn những hỗ trợ phù hợp với nhu cầu phát triển.
Giảm chi phí cho hộ kinh doanh chuyển đổi
Đối với nhóm chính sách hỗ trợ trọng tâm, dự thảo tập trung vào doanh nghiệp khởi nghiệp sáng tạo, doanh nghiệp nhỏ và vừa tham gia chuỗi giá trị, doanh nghiệp kinh doanh bền vững và doanh nghiệp chuyển đổi từ hộ kinh doanh.
Trong đó, một nội dung đáng chú ý là chính sách phát triển doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh, cá nhân kinh doanh. Ngoài việc tiếp tục các chính sách về tư vấn, đào tạo, hướng dẫn thủ tục khi chuyển đổi, dự thảo bổ sung các cơ chế hỗ trợ trong giai đoạn đầu sau chuyển đổi.
Để giảm chi phí gia nhập thị trường, dự thảo đề xuất rút ngắn thời gian cấp Giấy chứng nhận đăng ký doanh nghiệp xuống còn một ngày làm việc và miễn một số phí, lệ phí ban đầu.
Đối với chi phí và nghĩa vụ tuân thủ sau chuyển đổi, doanh nghiệp được đề xuất áp dụng cơ chế thuế, kế toán, biểu mẫu và báo cáo tối giản trong 36 tháng; được hỗ trợ nền tảng số, phần mềm, dịch vụ kế toán; có cơ chế hướng dẫn, cảnh báo tuân thủ và một số hỗ trợ về bảo hiểm trong giai đoạn đầu.
Đáng chú ý, dự thảo đề xuất quy định mô hình quản trị tối giản đối với “doanh nghiệp một người”. Theo đó, hộ kinh doanh chuyển đổi thành công ty trách nhiệm hữu hạn một thành viên do một cá nhân làm chủ và đáp ứng quy mô doanh nghiệp siêu nhỏ sẽ không bắt buộc phải có Chủ tịch công ty, kế toán trưởng; được tổ chức công tác kế toán phù hợp và áp dụng phương pháp tính thuế đơn giản.
Bên cạnh tạo thuận lợi cho người dân và doanh nghiệp, việc đơn giản hóa thủ tục đăng ký kinh doanh cũng đặt ra yêu cầu tăng cường kiểm soát, xác thực thông tin.
Theo bà Trịnh Thị Hương, thời gian qua, cơ quan quản lý đã đẩy mạnh đơn giản hóa thủ tục đăng ký kinh doanh, cắt giảm nhiều thủ tục hành chính và áp dụng cơ chế doanh nghiệp tự kê khai, tự chịu trách nhiệm về thông tin đăng ký.
Tuy nhiên, sự thông thoáng trong thủ tục cũng bị một số đối tượng lợi dụng để mạo danh thông tin cá nhân, đăng ký thành lập doanh nghiệp. Theo phản ánh từ báo chí được bà Hương nêu tại họp báo, hiện có khoảng 4.000 trường hợp rơi vào tình trạng này. Sự phát triển nhanh của công nghệ cùng tình trạng lộ, lọt thông tin cá nhân cũng đặt ra khó khăn, thách thức đối với cơ quan quản lý trong xác minh và xử lý các trường hợp mạo danh.
Trước mắt, Cục Phát triển doanh nghiệp tư nhân và kinh tế tập thể đã tiếp nhận thông tin, đồng thời phối hợp với cơ quan đăng ký kinh doanh tại các tỉnh, thành phố và cơ quan thuế để rà soát, xác minh hồ sơ và xử lý các trường hợp liên quan.
Về lâu dài, cơ quan quản lý sẽ nghiên cứu áp dụng các giải pháp công nghệ nhằm tăng cường khả năng kiểm soát, xác thực thông tin. Đồng thời, thực hiện chỉ đạo của Bộ Tài chính, các đơn vị liên quan sẽ nghiên cứu, đề xuất bổ sung những nội dung nhằm kiểm soát, ngăn chặn tình trạng mạo danh vào dự thảo sửa đổi Luật Doanh nghiệp.
Nếu Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017 đặt nền móng cho hệ thống hỗ trợ doanh nghiệp nhỏ và vừa, dự án Luật lần này hướng tới xây dựng hệ thống chính sách phát triển đầy đủ, hoàn chỉnh hơn. Mục tiêu cuối cùng được đặt ra là chính sách phải đến đúng đối tượng có nhu cầu, đúng thời điểm doanh nghiệp cần và giúp doanh nghiệp tiếp cận thuận lợi, dễ dàng hơn; qua đó nắm bắt cơ hội phát triển kinh doanh tốt hơn, hiệu quả hơn.
MINH PHƯƠNG