
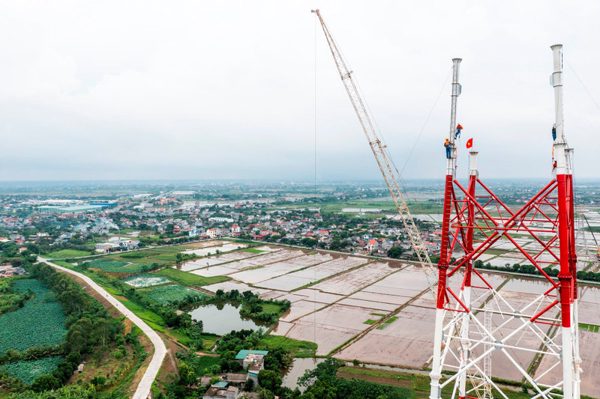
Để điện đi trước một bước không chỉ là bài toán đầu tư với hàng triệu tỷ đồng được tập trung vào phát triển nguồn và lưới điện, mà còn đòi hỏi một cuộc cải cách sâu rộng.
Những áp lực mới
Mục tiêu tăng trưởng tổng sản phẩm quốc nội (GDP) ở mức hai con số trong nhiều năm tới cùng với chiến lược thu hút các ngành công nghệ cao như bán dẫn, trí tuệ nhân tạo (AI), trung tâm dữ liệu (Data Center) hay thúc đẩy chuyển đổi sang xe điện thay thế phương tiện sử dụng nhiên liệu hóa thạch, sản xuất xanh đang mở ra một giai đoạn phát triển mới của nền kinh tế Việt Nam. Tuy nhiên, đây đều là những lĩnh vực có yêu cầu điện lớn cả về công suất lẫn cường độ sử dụng, đồng thời đòi hỏi nguồn điện phải ổn định, chất lượng cao và ngày càng xanh hơn.
Ngành điện Việt Nam đã đạt được những bước tiến rất dài và hiện đang đứng thứ hai khu vực Đông Nam Á về công suất nguồn điện. Đến cuối năm 2025, tổng công suất nguồn điện toàn hệ thống (không bao gồm công suất nhập khẩu điện) đạt khoảng 87.600 MW, tăng khoảng 6.400 MW so với năm 2024. Tỷ lệ người dân được sử dụng điện gần như đạt 100%. Tuy nhiên, thành công của giai đoạn trước cũng mở ra những thách thức hoàn toàn mới cho giai đoạn phát triển tiếp theo, khi ngành điện phải vận hành một hệ thống ngày càng phức tạp.
Đó là tỷ trọng năng lượng tái tạo tăng nhanh nhưng phụ thuộc vào điều kiện thời tiết, khiến điều độ hệ thống trở nên khó khăn hơn. Điện từ khí LNG tuy có ưu thế về phát thải nhưng lại chịu ảnh hưởng mạnh từ biến động giá nhiên liệu toàn cầu. Yêu cầu “điện đi trước một bước” đang trở thành điều kiện tiên quyết để duy trì tăng trưởng kinh tế nhanh và bền vững cho hiện tại và tương lai.
Theo Quy hoạch điện VIII điều chỉnh, đến năm 2030, Việt Nam đặt mục tiêu tổng công suất các nhà máy điện phục vụ nhu cầu trong nước (không bao gồm xuất khẩu) là 183.291-236.363 MW, gấp đôi công suất đặt ra vào cuối năm 2025.
Song song là phát triển mạng lưới truyền tải, đầu tư hệ thống lưu trữ năng lượng, hạ tầng phục vụ điện gió ngoài khơi, lưới điện thông minh, đồng thời chuẩn bị cho điện hạt nhân và các nguồn điện phát thải thấp trong tương lai.
Nhu cầu vốn đầu tư phát triển nguồn và lưới điện truyền tải trong giai đoạn 2025-2030 được lên kế hoạch là khoảng 136,3 tỷ USD, trong đó: đầu tư cho nguồn điện khoảng 118,2 tỷ USD, lưới điện truyền tải khoảng 18,1 tỷ USD. Khối lượng đầu tư khổng lồ này cũng vượt xa khả năng cân đối của ngân sách nhà nước lẫn nguồn lực của riêng các doanh nghiệp nhà nước.
Muốn huy động được nguồn lực xã hội, ngành điện phải có một cơ chế đủ minh bạch để nhà đầu tư tư nhân yên tâm bỏ vốn, cùng chung tay, góp sức phát triển hệ thống điện. Đó cũng là lý do những năm gần đây, các chủ trương lớn của Đảng và Chính phủ đều nhấn mạnh yêu cầu hoàn thiện thể chế kinh tế thị trường trong lĩnh vực năng lượng. Đặc biệt, Nghị quyết số 70-NQ/TW của Bộ Chính trị về phát triển ngành năng lượng đã đặt ra yêu cầu tiếp tục phát triển đồng bộ các loại thị trường năng lượng, trong đó có thị trường điện cạnh tranh, vận hành theo cơ chế thị trường có sự điều tiết của nhà nước. Đây không đơn thuần là một sự điều chỉnh về chính sách, mà phản ánh sự chuyển dịch về tư duy phát triển.
Thị trường điện không thể vội vã
Có rất nhiều băn khoăn đã được Tập đoàn Điện lực Việt Nam (EVN) nêu ra khi góp ý với các cơ quan của Quốc hội và cơ quan soạn thảo về Dự thảo Luật sửa đổi, bổ sung một số điều của Luật Điện lực. Theo EVN, thực tiễn đầu tư lưới điện phát sinh vướng mắc do quy định pháp luật và quy hoạch liên quan chưa thật đồng bộ. Bên cạnh đó, tổng nhu cầu vốn đầu tư lưới truyền tải giai đoạn 2026-2030 theo Quy hoạch điện VIII điều chỉnh bình quân khoảng 3,6 tỷ USD/năm, tương đương khoảng 93.600 tỷ đồng/năm, trong khi khả năng thu xếp vốn của EVN và Tổng công ty Truyền tải điện Quốc gia (EVNNPT) mới đáp ứng khoảng 40-50%. Bởi vậy, việc sớm hoàn thiện cơ chế giá truyền tải và cơ chế huy động các thành phần kinh tế tham gia đầu tư lưới truyền tải trong phạm vi phù hợp nhằm bảo đảm an ninh cung cấp điện là rất cần thiết.
Dẫu vậy, dù Quốc hội cũng đã sửa Luật Điện lực trước đó vào năm 2023 nhằm khuyến khích xã hội hóa đầu tư đường truyền tải, nhưng tới nay vẫn chưa có nhà đầu tư tư nhân nào đổ tiền vào làm đường truyền tải độc lập. Lý do chính là giá truyền tải hiện ở mức dưới 100 đồng/kWh không hấp dẫn nhà đầu tư tư nhân, chưa kể việc giải phóng mặt bằng cho đường dây truyền tải luôn là vấn đề nan giải và nhiều địa phương chưa vào cuộc quyết liệt.
Khó khăn khác có thể nhìn thấy là việc đàm phán các hợp đồng mua bán điện (PPA) của các dự án nguồn điện mới với Công ty Mua bán điện (EPTC) đang thuộc EVN. Sau khi Công ty TNHH MTV Vận hành hệ thống điện và Thị trường điện Quốc gia (NSMO) tách khỏi EVN, việc huy động các nhà máy điện trong hệ thống dù vẫn do NSMO thực hiện nhưng đã có những khác biệt nhất định. NSMO khi huy động điện có mục tiêu cao nhất là bảo đảm đủ điện cho nền kinh tế, trong khi bên trả tiền mua điện (EPTC/EVN) có những áp lực trong cân đối tài chính nhằm không lỗ khi tổng kết năm. Thực tế này cũng khiến nhà đầu tư không dễ chốt PPA về sản lượng điện phát, giá bán và mức độ huy động... Đây cũng là một trong những lý do chính khiến hàng loạt dự án điện khí LNG, dù được trông chờ triển khai nhanh để đi vào vận hành trước năm 2031, không tiến nhanh được.
Ở một chiều khác, việc mở rộng đối tượng tham gia Cơ chế mua bán điện trực tiếp (DPPA), nhất là việc bổ sung đơn vị bán lẻ điện, đang bị lo ngại sẽ bị lợi dụng nếu thiếu các điều kiện kiểm soát phù hợp. Lý do được EVN đưa ra là nếu mở rộng cơ chế và đối tượng khi thị trường điện cạnh tranh chưa hoàn thiện, lợi ích có thể tập trung vào một nhóm doanh nghiệp, trong khi phần chi phí duy trì hệ thống điện quốc gia vẫn do EVN và các khách hàng còn lại gánh chịu. “Một thị trường điện cạnh tranh thật sự không chỉ có nhiều người mua, nhiều người bán, mà còn phải có cơ chế giá minh bạch, quyền tiếp cận lưới điện bình đẳng, hệ thống thanh toán hoàn chỉnh và nhất là cơ chế phân bổ đầy đủ các chi phí vận hành hệ thống điện”, là nhận xét của nhiều chuyên gia về thị trường điện.
Theo NSMO, đến hết năm 2025, hệ thống điện quốc gia có 469 nhà máy điện đang vận hành nhưng chỉ 118 nhà máy tham gia trực tiếp thị trường điện, với tổng công suất khoảng 34.080 MW, tương đương 37,8% tổng công suất nguồn điện. Phần lớn công suất còn lại vẫn tham gia thị trường theo các cơ chế gián tiếp.
Theo lộ trình đã được Chính phủ phê duyệt, thị trường điện được phát triển qua ba cấp độ gồm: thị trường phát điện cạnh tranh, thị trường bán buôn điện cạnh tranh và thị trường bán lẻ điện cạnh tranh. Việc chuyển sang cấp độ tiếp theo chỉ được thực hiện khi cấp độ trước đã vận hành đầy đủ, đồng thời các điều kiện về tái cơ cấu ngành điện, cơ chế giá, tổ chức thị trường và hạ tầng giao dịch được hoàn thiện. Điều này có nghĩa, thị trường bán lẻ điện cạnh tranh chỉ có thể phát triển bền vững khi thị trường bán buôn đã hình thành đầy đủ, có nhiều đơn vị mua điện thật sự tham gia giao dịch. Thực tế hiện nay cho thấy nền tảng này vẫn chưa hoàn chỉnh.
Con đường phía trước chắc chắn còn nhiều thách thức. Việc cân bằng giữa mục tiêu bảo đảm an ninh năng lượng, kiểm soát giá điện, thu hút đầu tư tư nhân và thúc đẩy chuyển dịch năng lượng sẽ luôn là bài toán không dễ có lời giải trọn vẹn. Nhưng nếu không mạnh dạn đổi mới tư duy và hoàn thiện thể chế ngay từ bây giờ, ngành điện sẽ rất khó theo kịp tốc độ phát triển của nền kinh tế trong những thập niên tới.
Trước những đòi hỏi của kỷ nguyên mới, điện không còn đơn thuần là đầu vào của sản xuất mà đang trở thành nền tảng cho toàn bộ quá trình chuyển đổi mô hình tăng trưởng và nâng cao năng lực cạnh tranh quốc gia.
THANH HƯƠNG