Trong câu chuyện này có phần trách nhiệm của doanh nghiệp và cả cơ quan thuế. Doanh nghiệp có thể đã ngừng hoạt động nhưng không làm thủ tục đầy đủ, trong khi cơ quan thuế lại chưa có điều kiện kiểm tra, đối chiếu và xử lý dứt điểm. Giải thể doanh nghiệp: Cục Thuế chấn chỉnh việc yêu cầu nộp thêm hồ...
Tốn hàng chục triệu đồng
Trên các diễn đàn về thuế, kế toán, không ít doanh nghiệp (DN) đang ở trạng thái đã ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế (03) và không hoạt động tại địa chỉ đã đăng ký theo thông báo của cơ quan thuế (06). Các doanh nghiệp đang sốt ruột tìm cách xử lý nghĩa vụ để hoàn tất giải thể sau nhiều năm “đắp chiếu”.
Bà N. - Giám đốc Công ty T.H. ở phường An Lạc, TPHCM - cho biết công ty đang ở trạng thái 06. Cụ thể, năm 2020, bà N. thành lập DN nhưng chưa hoạt động kinh doanh, chưa xuất hóa đơn và hiện tại không nợ thuế.
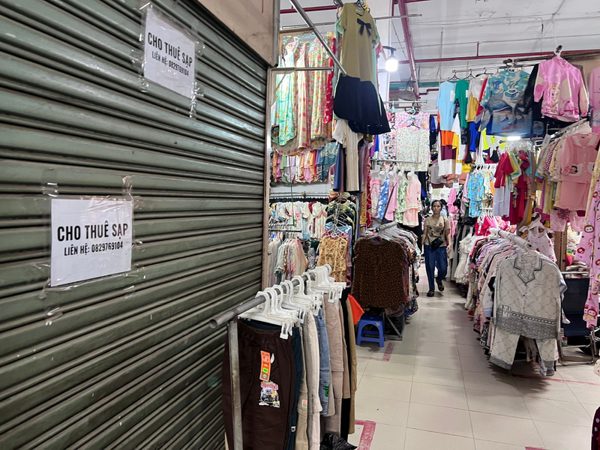
Nhiều cửa hàng ở TPHCM đóng cửa nhưng không thể đóng mã số hộ kinh doanh.
“Lúc đó dịch COVID-19 ập tới nên tôi cũng buông luôn. Lúc đó chỉ có một người bên cơ quan thuế gọi bảo tôi không hoạt động được thì đóng mã số thuế. Mới đây tôi có đến cơ quan Thuế hỏi về thủ tục giải thể. Sau khi tìm hiểu thủ tục thì được biết chi phí lên tới 60-70 triệu đồng", bà N. nói.
Theo bà N. số tiền này mới là chi phí cứng, chưa kể những chi phí khác phát sinh thêm gồm lệ phí môn bài, tiền phạt chậm nộp tờ khai, phạt vi phạm về báo cáo thuế, tiền chậm nộp và chi phí thuê dịch vụ kế toán để khôi phục, hoàn thiện sổ sách, báo cáo tài chính của những năm cũ… Do chi phí quá cao nên hiện nay bà N. vẫn chưa làm.
Tương tự, năm 2021, bà T. - chủ hộ kinh doanh D.S. ở phường Bàn Cờ, TPHCM - đứng tên hộ kinh doanh. Đến năm 2025, bà sang cửa hàng lại cho người khác và làm thủ tục đóng mã số hộ kinh doanh nhưng từ đó đến nay vẫn chưa xong.
“Mỗi lần lên cơ quan thuế là 1 lần phát sinh hồ sơ, khoản tiền phải nộp. Tôi chấp nhận nộp phạt, chấp nhận đóng thêm tiền và đã ký giấy không nhận lại tiền thừa nhưng đến nay vẫn không đóng được mã số hộ kinh doanh”, bà T. nói.
Trách nhiệm của ai?
Trao đổi với PV Tiền Phong, Luật sư Trần Xoa - Giám đốc Công ty Luật Minh Đăng Quang - cho biết, việc thành lập DN hiện nay được tạo điều kiện khá thuận lợi để nhanh chóng đi vào hoạt động, nhưng khi DN muốn chấm dứt hoạt động, giải thể thì thủ tục lại kéo dài, gây nhiều khó khăn.
Nhiều doanh nghiệp đang ở trạng thái 03 và 06 sốt ruột tìm cách xử lý nghĩa vụ để hoàn tất giải thể sau nhiều năm “đắp chiếu”.
Theo ông Xoa, một nguyên nhân khiến cơ quan quản lý phải thận trọng là từng có tình trạng một số đối tượng sử dụng căn cước công dân của người khác để thành lập DN, sau đó mua bán hóa đơn.
Tuy nhiên, đây chỉ là một bộ phận nhỏ trong số hàng triệu DN đang hoạt động. Không thể vì thế mà áp dụng cách xử lý giống nhau đối với tất cả DN. Khi DN nộp hồ sơ giải thể, cơ quan đăng ký kinh doanh yêu cầu phải có xác nhận của cơ quan thuế về việc DN không còn nợ thuế.
Trong khi đó, có trường hợp DN thua lỗ, cơ quan thuế xuống kiểm tra cũng khó thu được tiền thuế. DN không còn hoạt động, không còn thuê mặt bằng nên cơ quan thuế đến địa chỉ đăng ký cũng không gặp được. Tình trạng này kéo dài một năm, hai năm, thậm chí nhiều năm khiến DN không thể hoàn tất thủ tục giải thể.
“Trong câu chuyện này có phần trách nhiệm của DN nhưng cũng có phần từ cơ quan thuế. DN có thể đã ngừng hoạt động nhưng không làm thủ tục đầy đủ, trong khi cơ quan thuế lại chưa có điều kiện kiểm tra, đối chiếu và xử lý dứt điểm”, ông Xoa nói.
Ông Xoa cho rằng, cần phân loại hồ sơ để xử lý. Nếu DN chỉ còn vướng khoản lệ phí môn bài nhỏ, không phát sinh các khoản thuế khác, có thể xem xét xử lý khoản này để giải quyết nhanh thủ tục giải thể. Với những DN còn nợ các loại thuế khác, cần đối chiếu lại số liệu giữa DN và cơ quan thuế để xác định chính xác số tiền thực tế phải nộp. Không nên chỉ căn cứ vào số liệu trên hệ thống để mặc nhiên xác định DN đang nợ một khoản tiền lớn, trong khi chưa có đối chiếu cụ thể.
Theo luật sư, phải đứng trong hoàn cảnh của DN để nhìn vấn đề. Không thể lúc nào cũng nghĩ rằng ai cũng gian lận, trốn thuế. Ảnh minh họa.
Cũng theo ông Xoa, cần khôi phục cách phân loại hồ sơ theo mức độ cần kiểm tra, phải quy định rõ thời hạn xử lý hồ sơ giải thể. Những DN chưa từng phát sinh hoạt động, chưa đăng ký hóa đơn, chưa có doanh thu hoặc thuộc nhóm có thể xác định rõ không cần quyết toán, thì có thể giải quyết thủ tục chấm dứt hoạt động mà không phải kiểm tra như những trường hợp phức tạp.
Vị luật sư cho rằng cách làm này thực tế đã từng được quy định trong Thông tư 151 năm 2014 của Bộ Tài chính. Cơ chế như vậy trước đây đã có rồi, nhưng sau đó không được thực hiện đầy đủ. Bây giờ những quy định cũ đã hết hiệu lực thì cần nghiên cứu đưa tinh thần đó vào các quy định mới.
“Phải đứng trong hoàn cảnh của DN để nhìn vấn đề. Không thể lúc nào cũng nghĩ rằng ai cũng gian lận, trốn thuế”, ông Xoa nói.
Nhiều doanh nghiệp đã ngừng hoạt động từ lâu nhưng vẫn mắc kẹt trong trạng thái chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế hoặc không còn hoạt động tại địa chỉ đăng ký. Trên các diễn đàn thuế, kế toán, chủ doanh nghiệp liên tục tìm cách xử lý nghĩa vụ còn tồn đọng để khép lại những công ty đã nhiều năm “đắp chiếu”. Câu chuyện tưởng chỉ là thủ tục hành chính, nhưng với không ít người, đây lại là hành trình tốn kém, kéo dài và đầy áp lực.
Bà N., Giám đốc Công ty T.H. ở phường An Lạc, TPHCM, cho biết doanh nghiệp của mình hiện mang trạng thái 06, tức không hoạt động tại địa chỉ đã đăng ký theo thông báo của cơ quan thuế. Công ty được thành lập năm 2020, chưa kinh doanh, chưa xuất hóa đơn và hiện không nợ thuế, nhưng kế hoạch giải thể vẫn chưa thể hoàn tất. Sau khi hỏi thủ tục tại cơ quan Thuế, bà được biết tổng chi phí có thể lên tới 60-70 triệu đồng, khiến dự định đóng công ty tiếp tục bị trì hoãn.
Khoản tiền này, theo bà N., mới chỉ là chi phí cứng, chưa bao gồm lệ phí môn bài, tiền phạt chậm nộp tờ khai, phạt vi phạm báo cáo thuế và các khoản tiền chậm nộp phát sinh. Doanh nghiệp còn phải thuê dịch vụ kế toán khôi phục sổ sách, hoàn thiện báo cáo tài chính cho những năm trước, dù trong thực tế chưa từng vận hành kinh doanh. Vì chi phí vượt quá khả năng, bà vẫn chưa thể thực hiện bước cuối cùng để chấm dứt hoạt động doanh nghiệp.
Tình cảnh tương tự cũng xuất hiện ở khu vực hộ kinh doanh, nơi nhiều cửa hàng đã đóng cửa nhưng mã số vẫn chưa thể khép lại. Bà T., chủ hộ kinh doanh D.S. ở phường Bàn Cờ, TPHCM, đứng tên hộ từ năm 2021, sau đó sang lại cửa hàng cho người khác vào năm 2025 và làm thủ tục đóng mã số. Tuy nhiên, từ thời điểm ấy đến nay, hồ sơ vẫn chưa hoàn tất, trong khi mỗi lần làm việc với cơ quan thuế lại phát sinh thêm giấy tờ và khoản tiền phải nộp.
Bà T. cho biết mình chấp nhận nộp phạt, đồng ý đóng thêm tiền và thậm chí đã ký giấy không nhận lại phần tiền thừa, nhưng mã số hộ kinh doanh vẫn chưa được đóng. Những trường hợp như vậy cho thấy khoảng cách giữa việc mở một doanh nghiệp hoặc hộ kinh doanh và việc kết thúc hoạt động có thể rất lớn. Người dân dễ dàng bước vào hoạt động kinh doanh, nhưng khi muốn rút lui, họ phải đối mặt nhiều lớp hồ sơ, nghĩa vụ và yêu cầu đối chiếu.
Trao đổi với phóng viên Tiền Phong, luật sư Trần Xoa, Giám đốc Công ty Luật Minh Đăng Quang, nhận định thủ tục thành lập doanh nghiệp hiện được tạo điều kiện khá thuận lợi để doanh nghiệp nhanh chóng hoạt động. Ngược lại, khi doanh nghiệp muốn giải thể, quy trình thường kéo dài, gây khó khăn cho cả những đơn vị chưa từng kinh doanh hoặc không còn khả năng tiếp tục. Một nguyên nhân khiến cơ quan quản lý thận trọng là từng có đối tượng sử dụng căn cước công dân của người khác để lập doanh nghiệp, sau đó thực hiện hành vi mua bán hóa đơn.
Tuy nhiên, luật sư Trần Xoa cho rằng tình trạng sai phạm trên chỉ thuộc về một bộ phận nhỏ trong số hàng triệu doanh nghiệp đang hoạt động. Không thể vì một số trường hợp gian lận mà áp dụng cùng một cách xử lý cứng nhắc cho tất cả doanh nghiệp, nhất là những đơn vị chưa phát sinh doanh thu, chưa đăng ký hóa đơn và không còn hoạt động thực tế. Khi doanh nghiệp nộp hồ sơ giải thể, cơ quan đăng ký kinh doanh vẫn yêu cầu xác nhận của cơ quan thuế về việc không còn nợ thuế, tạo ra điểm nghẽn với nhiều hồ sơ.
Theo phân tích của ông Xoa, có doanh nghiệp thua lỗ đến mức cơ quan thuế kiểm tra cũng khó thu được tiền, trong khi trụ sở đã trả lại, mặt bằng không còn và người đại diện không dễ gặp tại địa chỉ cũ. Tình trạng ấy có thể kéo dài một năm, hai năm, thậm chí nhiều năm, khiến doanh nghiệp không thể hoàn tất thủ tục dù hoạt động thực tế đã chấm dứt. Ông nhận định trách nhiệm thuộc về cả doanh nghiệp, do không hoàn thiện thủ tục khi ngừng hoạt động, và cơ quan thuế, do chưa có điều kiện kiểm tra, đối chiếu, xử lý dứt điểm.
Giải pháp được luật sư Trần Xoa đề xuất là phân loại hồ sơ theo mức độ rủi ro và nhu cầu kiểm tra, thay vì buộc mọi doanh nghiệp đi qua một quy trình giống nhau. Với doanh nghiệp chỉ còn vướng khoản lệ phí môn bài nhỏ, không phát sinh các loại thuế khác, cơ quan chức năng có thể xem xét xử lý nhanh để hoàn tất giải thể. Trường hợp còn nợ nhiều khoản thuế cần được đối chiếu giữa doanh nghiệp và cơ quan thuế, đồng thời quy định rõ thời hạn giải quyết, bởi không thể chỉ dựa vào số liệu trên hệ thống để mặc nhiên xác định nghĩa vụ lớn khi chưa kiểm tra cụ thể.