
Ông T.M.H (Đồng Nai) cho biết chị gái ông livestream bán hàng trên TikTok, phần lớn quảng bá sản phẩm cho các nhãn hàng Trung Quốc. Hoa hồng được TikTok chi trả sau khi đối soát những đơn hàng đủ điều kiện.
Chị gái của ông T.M.H đang kê khai thuế bằng mã số thuế có đuôi 888, dành cho cá nhân hoạt động trên nền tảng số. Do doanh thu sắp đạt từ 1 tỷ đồng trở lên, ông H. đặt câu hỏi liệu chị gái có phải đăng ký sử dụng hóa đơn điện tử hay không?
Ông cho rằng trường hợp này có thể thuộc diện không phải sử dụng hóa đơn điện tử theo quy định đối với cá nhân cung cấp sản phẩm, dịch vụ nội dung thông tin số cho tổ chức, cá nhân ở nước ngoài.
Đây là một trong những băn khoăn của người nộp thuế vừa gửi tới chuyên mục hỏi đáp chính sách của Bộ Tài chính.
Theo dữ liệu của Metric, thị trường thương mại điện tử ghi nhận mức tăng trưởng tích cực trong quý III. Trong đó, tổng doanh số ở 4 sàn Shopee, TikTok Shop, Lazada và Tiki đạt gần 442.000 tỷ đồng, tăng 44,47% so với cùng kỳ năm trước. Có khoảng 3,28 tỷ sản phẩm được tiêu thụ, tăng 12,46% với hơn 661.200 gian hàng phát sinh đơn hàng.
Được biết, trong 9 tháng đầu năm, Shopee khấu trừ 10% thuế thu nhập cá nhân (TNCN) trên hoa hồng tiếp thị liên kết (affiliate) theo diện tiền lương, tiền công. Từ ngày 1/10, cách khấu trừ được điều chỉnh: 5% thuế giá trị gia tăng (GTGT) và 5% thuế TNCN, theo diện thu nhập từ kinh doanh.
Tổng tỷ lệ khấu trừ vẫn là 10%, nhưng việc chuyển sang diện thu nhập kinh doanh khiến nhiều người làm tiếp thị liên kết phải rà soát lại nghĩa vụ thuế, nhất là khi có nhiều nguồn thu hoặc doanh thu tiến sát ngưỡng 1 tỷ đồng/năm.
Trước những thay đổi về cách tính thuế của sàn, nhiều ý kiến của người nộp thuế gửi đến chuyên mục hỏi đáp chính sách của Bộ Tài chính, tập trung vào ba vấn đề: hoa hồng livestream được tính là thu nhập gì, doanh thu bao nhiêu phải nộp thuế và khi nào phải sử dụng hóa đơn điện tử.
' %2F%3E%3C%2Fsvg%3E)
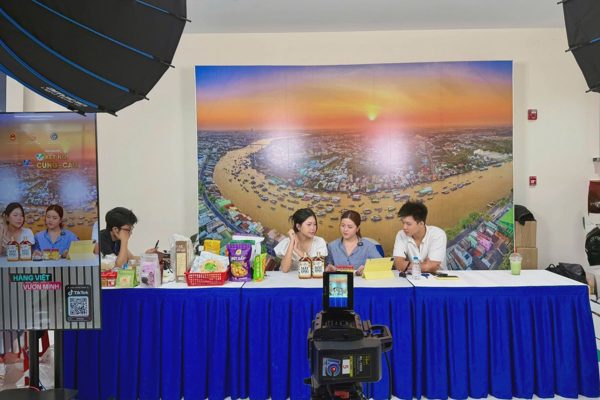
KOL, KOC... livetream bán hàng tại một sự kiện của Sở Công thương TPHCM (Ảnh: Quốc Thái).
Hoa hồng livestream được tính là thu nhập kinh doanh
Bà T.T.H.P. (TPHCM) cho biết đang có ba nguồn thu gồm hoa hồng tiếp thị liên kết trên Shopee; phí đăng ký theo dõi trả phí (subscription) trên Facebook do Meta chi trả từ nước ngoài; doanh thu từ các khóa học, tư vấn huấn luyện chó trực tuyến dự kiến triển khai.
Với tổng doanh thu kinh doanh dự kiến dưới 1 tỷ đồng/năm, bà P. muốn biết có thể chỉ đăng ký một hộ kinh doanh cho cả ba hoạt động hay không?
Ở phía nền tảng, Shopee cũng yêu cầu đối tác tiếp thị liên kết xác nhận tổng doanh thu dự kiến trong năm từ tất cả hoạt động kinh doanh. Theo thông báo của sàn, nhóm dự kiến doanh thu dưới 1 tỷ đồng phải xác nhận trước ngày 30/10; cuối năm thông báo doanh thu thực tế với cơ quan thuế theo mẫu 01/TKN-CNKD, hạn chót ngày 31/1/2027.
Với nhóm dự kiến doanh thu trên 1 tỷ đồng, Shopee yêu cầu hoàn tất chuyển đổi sang hình thức cá nhân kinh doanh trước ngày 15/11 và đáp ứng các yêu cầu về hóa đơn.
' %2F%3E%3C%2Fsvg%3E)
Người tiêu dùng mua hàng trên sàn thương mại điện tử (Ảnh: Quốc Thái).
Trả lời các câu hỏi của người nộp thuế, Thuế cơ sở 15 TPHCM, Thuế cơ sở 3 TP Đồng Nai và Chi cục Thuế thương mại điện tử (Cục Thuế) đều nhấn mạnh việc xác định nghĩa vụ thuế phải căn cứ vào bản chất khoản thu nhập.
Theo đó, nếu cá nhân nhận thu nhập theo hợp đồng lao động hoặc thỏa ước lao động tập thể với bên chi trả, khoản tiền này được xác định là thu nhập từ tiền lương, tiền công. Đơn vị chi trả có trách nhiệm khấu trừ, kê khai và nộp thuế TNCN.
Ngược lại, cá nhân sáng tạo nội dung số, quảng bá sản phẩm hoặc làm tiếp thị liên kết trên nền tảng thương mại điện tử, nền tảng số và nhận hoa hồng từ nền tảng hoặc nhãn hàng thì khoản thu này được xác định là thu nhập từ kinh doanh.
Với trường hợp này, cá nhân phải thực hiện đăng ký thuế, kê khai và nộp thuế theo quy định dành cho hoạt động kinh doanh.
Nội dung trên cũng được Cục Thuế nêu tại Công văn số 7403/CT-TMĐT ngày 6/10. Theo hướng dẫn, thu nhập từ hoạt động tiếp thị liên kết thuộc diện kinh doanh chịu thuế TNCN với tỷ lệ 5%.
Theo Chi cục Thuế thương mại điện tử, với hoa hồng tiếp thị liên kết thuộc diện thu nhập kinh doanh, sàn khấu trừ tổng cộng 10%, gồm 5% thuế GTGT và 5% thuế TNCN.
Đối với trường hợp bà P., Thuế cơ sở 15 TPHCM cho biết cá nhân có thể đăng ký một hộ kinh doanh với nhiều ngành, nghề phù hợp hoạt động thực tế.
Về ngưỡng doanh thu, cá nhân kinh doanh có tổng doanh thu năm không vượt quá 1 tỷ đồng không phải nộp thuế GTGT và thuế TNCN. Trường hợp có số thuế nộp thừa, khoản này được bù trừ hoặc hoàn trả theo quy định.
Tuy nhiên, không phải cứ dưới ngưỡng 1 tỷ đồng là người kinh doanh được bỏ qua thủ tục thông báo doanh thu. Nhóm này vẫn phải thông báo doanh thu thực tế với cơ quan thuế.
Cụ thể, người đã nộp thuế khoán hoặc kê khai trong năm 2025 phải thông báo doanh thu thực tế năm nay chậm nhất ngày 31/1/2027. Người mới kinh doanh trong 6 tháng đầu phải thông báo doanh thu phát sinh đến hết ngày 30/6, chậm nhất ngày 31/7/2026. Trường hợp bắt đầu kinh doanh trong 6 tháng cuối năm, hạn thông báo là ngày 31/1/2027.
Cơ quan thuế nói rõ nghĩa vụ với người kiếm tiền từ affiliate
Một vấn đề khác được nhiều người quan tâm là hóa đơn điện tử. Theo khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP được cơ quan thuế viện dẫn, hộ, cá nhân kinh doanh có doanh thu tính thuế GTGT hằng năm từ 1 tỷ đồng trở lên phải sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Trường hợp mới kinh doanh, hoặc năm trước doanh thu chưa đến 1 tỷ đồng nhưng trong năm đạt từ 1 tỷ đồng trở lên, người nộp thuế phải đăng ký sử dụng hóa đơn điện tử trong 30 ngày, kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế từ 1 tỷ đồng trở lên.
Đối với trường hợp chị gái ông H., Thuế cơ sở 3 TP Đồng Nai nói rằng người này là cá nhân sáng tạo nội dung số, quảng bá sản phẩm, tiếp thị liên kết, nhận thu nhập từ nền tảng hoặc nhãn hàng, nên được xác định là kinh doanh. Với doanh thu năm trên 1 tỷ đồng, người này phải đăng ký thuế, kê khai, nộp thuế theo quy định và thuộc đối tượng phải sử dụng hóa đơn điện tử. Như vậy, quy định miễn hóa đơn mà ông H. viện dẫn không được áp dụng trong trường hợp này.
Công văn 7403 của Cục Thuế cũng nêu, doanh nghiệp thuê dịch vụ tiếp thị liên kết của hộ, cá nhân kinh doanh có doanh thu vượt mức 1 tỷ đồng/năm sử dụng hóa đơn do hộ, cá nhân kinh doanh phát hành làm chứng từ ghi nhận chi phí khi tính thuế thu nhập doanh nghiệp.
Tiếp thị liên kết không phải "việc nhẹ lương cao"
Ông Nguyễn Mạnh Tấn, Giám đốc Marketing Haravan, Phó Ban Nền tảng số và trí tuệ nhân tạo (AI) của Hiệp hội Thương mại điện tử Việt Nam (VECOM), cho rằng nhiều người đang nhìn nghề tiếp thị liên kết qua lăng kính màu hồng.
"Nếu chỉ nhìn trên mạng xã hội, từ hình ảnh thành đạt, sang trọng của người nổi tiếng đến lời mời gọi hấp dẫn của các sản phẩm trôi nổi, nhiều người dễ ảo tưởng về "nghề gắn link ra tiền". Họ chỉ thấy phần nổi của tảng băng, mà bỏ qua phần chìm là cả bộ máy vận hành chuyên nghiệp và năng lực làm nội dung phía sau những người thành công", ông Tấn nói.
Theo quan sát của ông, khoảng 80% người ngoài ngành mới bắt đầu bỏ cuộc trong 3 tháng đầu. Nguyên nhân là vỡ mộng khi làm hàng chục video nhưng không có lượt xem, không có đơn hàng, hoặc doanh thu chỉ vài chục nghìn đồng, không đủ bù tiền điện, tiền mạng.
Khoảng 15% dừng ở mức "kiếm thêm tiền cà phê". Với nhóm này, tiếp thị liên kết là việc phụ, thu nhập "tùy duyên", phụ thuộc vào việc có video nào tình cờ lên xu hướng hay không.
Chỉ dưới 5% có thu nhập đều đặn sau một năm. Đây là những người trụ lại được, có tư duy làm nghề bài bản, lịch ra nội dung kỷ luật và coi tiếp thị liên kết là một công việc kinh doanh nghiêm túc.
"Tiếp thị liên kết không phải "việc nhẹ lương cao". Đó là bài toán đầu tư dài hạn vào kênh và uy tín, đi kèm sự kỷ luật", ông Tấn nhấn mạnh.