
Cuối ngày 18/10, Agribank cho biết từ ngày mai (19/10) sẽ triển khai chương trình giảm lãi suất cho vay tới 2%/năm so với lãi suất thông thường, tập trung vào các lĩnh vực ưu tiên và khách hàng sản xuất kinh doanh. Giải pháp nhằm góp phần giảm áp lực chi phí vốn và tạo điều kiện để doanh nghiệp, người dân duy trì, mở rộng hoạt động, phát triển kinh tế theo mục tiêu định hướng.
Agribank là ngân hàng tiếp theo thực hiện chỉ đạo của Chính phủ, Thủ tướng Chính phủ và Ngân hàng Nhà nước về ổn định, giảm mặt bằng lãi suất cho vay.
Một ngày trước, BIDV thông tin sẽ triển khai chương trình tín dụng ưu đãi với lãi suất cho vay từ 6%/năm (giảm tới 2%/năm so với mức lãi suất thông thường) tùy theo kỳ hạn và lĩnh vực vay vốn. Chương trình áp dụng đối với các khoản vay ngắn hạn bằng VND, tập trung vào các ngành, lĩnh vực phù hợp với định hướng ưu tiên của Chính phủ trên cơ sở đáp ứng các điều kiện của chương trình và quy định cấp tín dụng của ngân hàng.
Chiều 17/10, phát biểu tại phiên thảo luận tổ về dự án sửa đổi bổ sung một số luật, ông Nguyễn Thanh Tùng, Chủ tịch HĐQT Vietcombank, cho biết ngân hàng này cam kết giảm tối thiểu 2%/năm lãi suất cho vay từ nay đến cuối năm, nhằm hỗ trợ doanh nghiệp tiếp cận nguồn vốn.
Như Dân trí đã đưa tin ngay sau khi Phó thủ tướng Chính phủ yêu cầu giảm lãi suất cho vay từ 1,5-2% đối với sản xuất, kinh doanh và các lĩnh vực ưu tiên nhằm hỗ trợ cho người dân, doanh nghiệp, Ngân hàng Nhà nước tiếp tục có văn bản yêu cầu các nhà băng tập trung nguồn lực, tiết giảm chi phí, chia sẻ lợi nhuận và triển khai đồng bộ các giải pháp để giảm mặt bằng lãi suất.
Với lãi suất huy động, Ngân hàng Nhà nước yêu cầu trước mắt, các ngân hàng phải điều chỉnh giảm lãi suất tiền gửi niêm yết tối thiểu 0,5%/năm đối với các kỳ hạn từ 6 tháng trở lên; tuyệt đối không đua tăng lãi suất huy động, cạnh tranh không lành mạnh gây bất ổn thị trường tiền tệ.
' %2F%3E%3C%2Fsvg%3E)
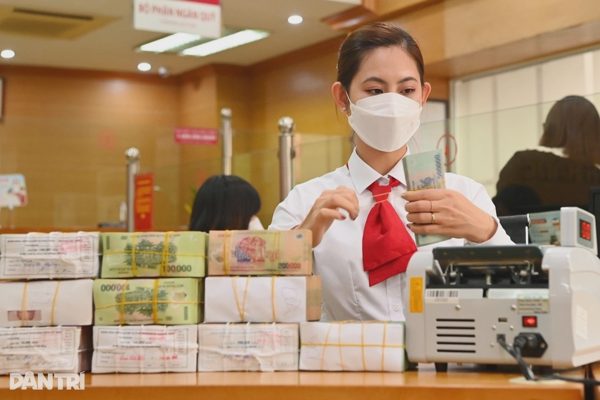
Kiểm đếm VND tại ngân hàng (Ảnh: Tiến Tuấn).
Trao đổi nhanh với phóng viên Dân trí cuối ngày hôm nay, TS Nguyễn Duy Quang, chuyên gia kinh tế - chính sách công, trường Đại học Kinh tế - Tài chính TPHCM (UEF), cho rằng để giảm lãi suất một cách thực chất, các ngân hàng cần tiếp tục số hóa quy trình, rút gọn bộ máy, tăng hiệu quả vận hành để giảm chi phí quản lý. Từ đó hạ biên độ lãi suất cho vay mà không ảnh hưởng đến an toàn tài chính.
Chuyên gia cũng nhấn mạnh cần tăng tỷ trọng nguồn vốn huy động dài hạn, hoàn tất cơ cấu lại danh mục tài sản - nợ, kết hợp tận dụng các gói tái cấp vốn từ Ngân hàng Nhà nước cho các lĩnh vực ưu tiên với lãi suất ưu đãi, qua đó tạo cơ sở giảm lãi cho khách hàng mục tiêu.
“Ngân hàng Nhà nước cần giám sát chặt thực thi, xử lý nghiêm ngân hàng không tuân thủ hạ lãi suất cho các lĩnh vực ưu tiên. Đồng thời công khai bảng lãi suất để giảm tình trạng chênh lệch lãi suất giữa ngân hàng lớn - nhỏ, tăng sức ép tự điều chỉnh trong ngành”, TS Quang nói.
Báo cáo thị trường tiền tệ của Hiệp hội Ngân hàng Việt Nam (VNBA) cho thấy dù lãi suất liên ngân hàng kỳ hạn ngắn đã hạ nhiệt, nhưng vốn kỳ hạn dài vẫn đắt. Đến ngày 20/9, lãi suất tiền gửi bình quân của các giao dịch phát sinh mới là 6,38%/năm, tăng 1,15 điểm % so với cuối năm ngoái.
Tại thời điểm tháng 8, lãi suất tiền gửi bình quân bằng VND của các ngân hàng thương mại trong nước ở mức 6,5-8%/năm cho kỳ hạn 6-12 tháng; mức 7,2-8,1%/năm cho kỳ hạn trên 24 tháng. Lãi suất cho vay bình quân ở mức 8,4-10,7%/năm, riêng lãi suất cho vay ngắn hạn đối với lĩnh vực ưu tiên khoảng 4,0%/năm.
Việc các ngân hàng tăng lãi suất được lý giải nhằm đẩy mạnh huy động tiền gửi từ dân cư trong bối cảnh tốc độ tăng huy động chậm hơn tăng trưởng tín dụng. VNBA dẫn số liệu của 26 ngân hàng niêm yết đến cuối quý II, tín dụng tăng 9% so với đầu năm trong khi tiền gửi khách hàng chỉ tăng 5,5%, đẩy chi phí vốn bình quân lên 4,8% (tăng 106 điểm % so với cùng kỳ).
Đến ngày 28/9, huy động vốn của các tổ chức tín dụng tăng 9,78% so với cuối năm ngoái, vẫn thấp hơn đáng kể tốc độ tăng tín dụng.
Để việc giảm lãi suất lan toả tới doanh nghiệp nhỏ, sản xuất, xuất khẩu, TS Nguyễn Duy Quang cho rằng thay vì chỉ dựa vào tài sản thế chấp, các ngân hàng nên đánh giá khả năng trả nợ theo dòng tiền hoạt động, vận dụng dữ liệu số về dòng hàng, giao dịch hóa đơn điện tử, đơn hàng xuất khẩu… Từ đó, linh hoạt tiêu chí tín nhiệm với doanh nghiệp nhỏ, xuất khẩu. Nhà nước cần mở rộng quy mô và đối tượng của Quỹ bảo lãnh tín dụng và bảo hiểm tín dụng xuất khẩu, giảm rủi ro cho ngân hàng và tăng năng lực tiếp cận vốn của doanh nghiệp nhỏ, vừa.
“Có cơ chế ngân sách Nhà nước, quỹ cấp vốn hỗ trợ lãi suất, kết nối ngân hàng - doanh nghiệp vừa và nhỏ - hiệp hội ngành hàng, để lan tỏa tín dụng ưu đãi như mô hình ngân hàng cho phân khúc doanh nghiệp này thành công ở nhiều nước Hàn Quốc, Nhật Bản”, TS Quang nói.