
Ngân hàng Nhà nước Việt Nam vừa ban hành Công văn số 8509/NHNN-CSTT, trong đó quy định từ ngày 1/1 đến hết ngày 31/12, các tổ chức tín dụng không phải tính phần dư nợ tín dụng tăng thêm so với cuối năm 2025 đối với nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng vào dư nợ tín dụng bất động sản khi kiểm soát tăng trưởng tín dụng lĩnh vực này.
Động thái này được kỳ vọng tạo thêm dư địa vốn cho các hoạt động liên quan đến du lịch, nghỉ dưỡng, khách sạn. Theo đánh giá của Công ty chứng khoán Maybank, một số phân khúc bất động sản có thể hưởng lợi, nhưng mức độ tác động khác nhau.
Đối với bất động sản nhà ở, tác động chủ yếu là gián tiếp. Các khoản cho vay mới liên quan đến lưu trú, du lịch không còn được tính vào dư nợ bất động sản cần theo dõi, qua đó giúp ngân hàng có thêm dư địa cấp tín dụng cho chủ đầu tư nhà ở và người mua nhà.
' %2F%3E%3C%2Fsvg%3E)
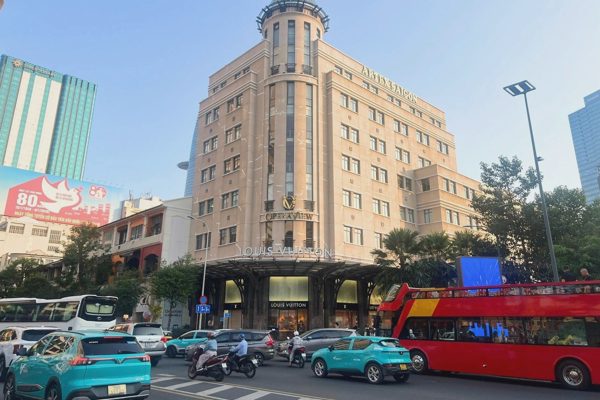
Một khách sạn ở TPHCM (Ảnh: Quốc Nam).
Tuy nhiên, Maybank cho rằng mức hưởng lợi của phân khúc nhà ở sẽ vừa phải do tín dụng nhà ở không được miễn trừ trực tiếp. Nhu cầu nhà ở vẫn được hỗ trợ bởi quá trình đô thị hóa và nguồn cung hạn chế.
Trong khi đó, condotel và bất động sản nghỉ dưỡng có thể hưởng lợi rõ hơn nếu các khoản vay được phân loại vào tín dụng du lịch hoặc nghỉ dưỡng. Nguồn vốn thuận lợi hơn có thể giúp doanh nghiệp hoàn thiện dự án, tái cấp vốn và nâng cấp vận hành, từ đó hỗ trợ thanh khoản và niềm tin của người mua.
Dù vậy, chính sách tín dụng không đồng nghĩa với việc các vướng mắc pháp lý của condotel được giải quyết. Đặc biệt, quy định mới cũng không áp dụng trực tiếp đối với khoản vay mua condotel của khách hàng cá nhân.
Khách sạn cũng được xem là nhóm hưởng lợi trực tiếp khi các khoản cho vay mới liên quan đến khách sạn và du lịch trong năm nay không tính vào dư nợ bất động sản cần theo dõi. Điều này có thể tạo thêm điều kiện về vốn cho doanh nghiệp cải tạo, mở rộng cơ sở và bổ sung vốn lưu động trong bối cảnh nhu cầu du lịch phục hồi.
Tại TPHCM, công suất phòng khách sạn đạt khoảng 80% vào quý I, trong khi giá phòng được cải thiện nhờ nguồn cung mới hạn chế.
Không phải bơm thêm hạn mức tín dụng
Công ty chứng khoán Kỹ thương (TCBS) đánh giá đây là bước nới lỏng có chọn lọc thứ ba trong năm, sau các chính sách liên quan đến nhà ở xã hội, khu công nghiệp và 18 dự án trọng điểm.
Tuy nhiên, TCBS lưu ý Công văn 8509 chỉ thay đổi cách tính dư nợ tín dụng bất động sản, không đồng nghĩa ngân hàng được cấp thêm hạn mức tín dụng. Khả năng giải ngân thực tế vẫn phụ thuộc vào khẩu vị rủi ro và chính sách của từng ngân hàng.
Theo TCBS, phần dư nợ nghỉ dưỡng tăng thêm được loại khỏi phép tính kiểm soát tăng trưởng tín dụng bất động sản, nhưng tổng hạn mức tín dụng của từng ngân hàng vẫn giữ nguyên. Vì vậy, cơ chế này về bản chất là tái phân bổ dòng vốn thay vì bơm thêm tín dụng vào hệ thống.
Ngoài ra, chính sách chỉ áp dụng đối với các tổ chức tín dụng nằm trong danh sách đính kèm. Do danh sách này không được công bố kèm công văn, phạm vi ngân hàng áp dụng hiện chưa được xác định đầy đủ.
Một điểm khác cần theo dõi là thời gian thực thi. Công văn được ban hành vào giữa tháng 9, nên dư địa thực hiện trong năm nay chỉ còn khoảng 3,5 tháng. Theo TCBS, thị trường sẽ cần theo dõi khả năng cơ chế này được gia hạn sang năm 2027.
Dù vậy, TCBS kỳ vọng quy định mới giúp các ngân hàng có thêm dư địa cấp vốn cho những dự án nghỉ dưỡng đủ điều kiện. Với dự án có đầy đủ pháp lý và chủ đầu tư đáp ứng yêu cầu thẩm định, nguồn vốn mới có thể phục vụ tái cấp vốn, giảm áp lực đáo hạn và chi phí vốn, qua đó hỗ trợ tái khởi động, hoàn thiện và bàn giao dự án.
Trong nhóm doanh nghiệp niêm yết, TCBS đánh giá Công ty cổ phần Vinpearl (mã chứng khoán: VPL), Công ty cổ phần Tập đoàn C.E.O (CEO) và Công ty cổ phần Đầu tư Địa ốc No Va (Novaland, mã chứng khoán: NVL) thuộc nhóm có mức độ tác động trực tiếp cao từ chính sách tín dụng nghỉ dưỡng.
Trong đó, Vinpearl được đánh giá có khả năng hưởng lợi từ cả nguồn vốn cho các dự án mới và chi phí vốn vận hành. TCBS cho biết doanh nghiệp sở hữu chuỗi khách sạn và VinWonders lớn trên sàn, đồng thời đang mở rộng thêm 3 công viên mới.
Theo Ngân hàng Nhà nước chi nhánh khu vực 2, đến cuối tháng 8, tổng dư nợ tín dụng bất động sản đối với nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng trên địa bàn TPHCM đạt 30.000 tỷ đồng, chiếm khoảng 1,9% tổng dư nợ tín dụng bất động sản, tăng 12,5% so với cùng kỳ.
Ông Nguyễn Đức Lệnh, Phó giám đốc Ngân hàng Nhà nước chi nhánh khu vực 2, cho biết việc không tính dư nợ cho vay lĩnh vực này vào tổng dư nợ tín dụng bất động sản theo Văn bản 8509/NHNN-CSTT có tác động tích cực, hỗ trợ du lịch phát triển, qua đó thúc đẩy tăng trưởng kinh tế.
Việc điều chỉnh giúp các tổ chức tín dụng chủ động khai thác, sử dụng vốn hiệu quả để đáp ứng nhu cầu xây dựng, cải tạo, mua, thuê mua nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng; tạo điều kiện cho doanh nghiệp, hộ kinh doanh mở rộng hoạt động và thúc đẩy du lịch.