
Thu nhập lãi thuần tăng hơn 21%, tín dụng tăng 13,5%
Trong 9 tháng đầu năm, thu nhập lãi thuần hợp nhất đạt gần 9.621 tỷ đồng, tăng hơn 21,7% so với cùng kỳ. Riêng quý III, chỉ tiêu này đạt trên 3.422 tỷ đồng, tăng gần 21,6%. Kết quả góp phần đưa tổng thu nhập hoạt động 9 tháng lên gần 11.030 tỷ đồng, tăng gần 8,2%, qua đó tiếp tục khẳng định vai trò của hoạt động ngân hàng cốt lõi trong cơ cấu thu nhập.
Trong khi đó, chi phí hoạt động 9 tháng tăng gần 6,7%, thấp hơn tốc độ tăng tổng thu nhập hoạt động. Tỷ lệ chi phí trên thu nhập (CIR) hợp nhất duy trì ở mức khoảng 37,3%.
Hoạt động dịch vụ ghi nhận diễn biến tích cực hơn trong quý III. Thu nhập thuần từ dịch vụ đạt hơn 302 tỷ đồng, tăng hơn 51,4% so với cùng kỳ, nhờ thu nhập dịch vụ tăng 13,1% cùng với chi phí dịch vụ giảm 31,9%. Kết quả này góp phần cải thiện nguồn thu dịch vụ lũy kế 9 tháng, đạt khoảng 846 tỷ đồng.
Tại ngày 30/9, tổng tài sản hợp nhất của MSB đạt gần 440.000 tỷ đồng, tăng hơn 7,9% so với cuối năm 2025. Dư nợ cho vay khách hàng đạt gần 233.000 tỷ đồng, tăng 13,5%; tiền gửi khách hàng đạt gần 217.400 tỷ đồng, tăng khoảng 10,5% so với cuối năm 2025.
Trong cơ cấu tiền gửi, mảng tiền gửi của khách hàng cá nhân, khách hàng doanh nghiệp vừa và nhỏ (SME) chiếm tỷ trọng lớn, đạt 134.000 tỷ đồng, tương ứng hơn 61,6%, tăng trưởng 12,7% so với cuối năm 2025.
Việc gia tăng tỷ trọng và quy mô tiền gửi khách hàng bán lẻ, tiền gửi khách hàng SME cho thấy tính bền vững trong cơ cấu nguồn vốn của ngân hàng, phù hợp với chiến lược bán lẻ và chuỗi giá trị của MSB, đa dạng hóa nguồn tiền gửi để giảm rủi ro và tối ưu hóa chi phí vốn, duy trì chỉ số CASA tốt hơn trung bình ngành.
Bên cạnh đó, MSB cũng chủ động cân đối lãi suất cho vay, đồng hành cùng khách hàng. Trong điều kiện đó, biên lãi thuần (NIM) hợp nhất 9 tháng vẫn đạt mức 3,2%, thu nhập lãi thuần tiếp tục tăng trưởng, chi phí hoạt động được kiểm soát thấp hơn tốc độ tăng thu nhập, hỗ trợ kết quả lợi nhuận chung.
' %2F%3E%3C%2Fsvg%3E)
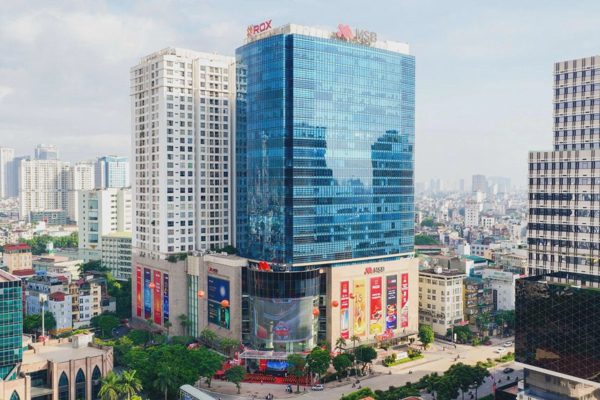
Trụ sở ngân hàng MSB (Ảnh; MSB).
Đầu tư số và AI, mở rộng dư địa tăng trưởng dài hạn
Thúc đẩy động lực kinh doanh hiện hữu, MSB tiếp tục đầu tư vào ngân hàng số, dữ liệu và trí tuệ nhân tạo (AI), hướng tới nâng cao năng suất vận hành, hỗ trợ ra quyết định và cải thiện trải nghiệm khách hàng.
Từ tháng 6, ngân hàng bắt đầu triển khai đồng thời hai nền tảng số dành cho khách hàng cá nhân và doanh nghiệp. Đây là nền tảng để MSB từng bước kết nối thêm các sản phẩm đầu tư, quản lý tài sản và bảo hiểm, mở rộng hệ sinh thái dịch vụ theo lộ trình.
Về dài hạn, giá trị của chiến lược chuyển đổi số không chỉ nằm ở việc nâng cấp nền tảng công nghệ, mà còn ở khả năng cải thiện hiệu quả phục vụ, gia tăng mức độ gắn kết của khách hàng và tạo thêm nguồn thu.
Kế hoạch tăng vốn lên tối đa 46.800 tỷ đồng, củng cố năng lực tài chính chiến lược
Năm 2026, MSB đã phát hành 624 triệu cổ phiếu từ nguồn vốn chủ sở hữu theo tỷ lệ 20%, nâng vốn điều lệ từ 31.200 tỷ đồng lên 37.440 tỷ đồng.
Tiếp nối đợt phát hành này, ngân hàng đang triển khai kế hoạch tăng vốn điều lệ từ 37.440 tỷ đồng lên tối đa 46.800 tỷ đồng thông qua chào bán cổ phiếu ra công chúng cho cổ đông hiện hữu. Sau khi hoàn tất, việc tăng vốn sẽ củng cố nền tảng vốn chủ sở hữu, tạo thêm nguồn lực mở rộng hoạt động phát triển và đầu tư chiến lược trong giai đoạn tiếp theo.
Kết quả 9 tháng khả quan và các kế hoạch đang triển khai đến hết năm 2026, trọng tâm phát triển của MSB tiếp tục gắn hoạt động ngân hàng cốt lõi với nâng cao hiệu quả vận hành, đầu tư công nghệ và hoàn thiện hệ sinh thái dịch vụ tài chính mang lại trải nghiệm tốt nhất cho khách hàng.
Kết thúc ngày giao dịch 29/10, cổ phiếu MSB đóng cửa ở mức giá 16.050 đồng/cổ phiếu, qua đó xác lập đỉnh giá mới trong lịch sử niêm yết, vốn hóa đạt hơn 60.000 tỷ đồng (xấp xỉ hơn 2,3 tỷ USD), tăng 56% so với đầu năm 2026.