
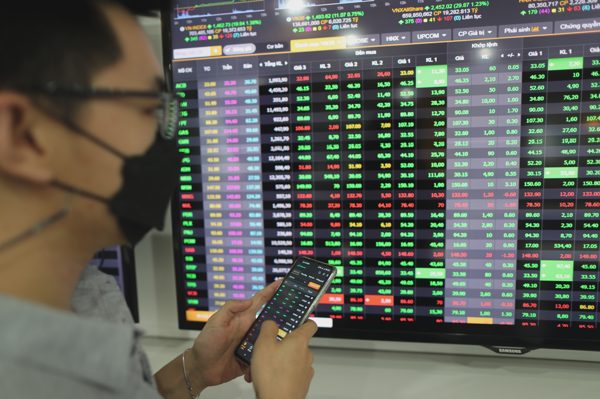
Chiều 8/9, VN-Index được giao dịch quanh vùng 1.827 điểm, tăng hơn 5 điểm so với phiên trước. Thị trường chứng khoán đang phục hồi sau phiên giảm 31 điểm vào đầu tuần.
Dù vậy, điểm trừ vẫn là đà bán ròng của khối ngoại. Trong phiên hôm nay, các nhà đầu tư nước ngoài bán ròng hơn 350 tỷ đồng trên sàn HOSE. Chỉ trong 4 phiên gần nhất, khối ngoại bán ròng trên 2.300 tỷ đồng.
Nhiều ý kiến băn khoăn về xu hướng bán ròng của khối ngoại vẫn chưa dừng lại trong 8 tháng qua, bất chấp thị trường chứng khoán Việt Nam sẽ chính thức được FTSE Russell nâng hạng từ thị trường cận biên lên thị trường mới nổi thứ cấp, có hiệu lực từ ngày 21/9.
Nâng hạng chưa phải điều kiện đủ...
Theo kế hoạch của FTSE Russell, Việt Nam sẽ được đưa vào hệ thống FTSE Global Equity Index Series qua bốn giai đoạn từ tháng 9/2026 đến tháng 9/2027.
Trao đổi với phóng viên Dân trí, ông Đinh Minh Trí, Giám đốc Phân tích Khối Khách hàng cá nhân, Công ty cổ phần chứng khoán Mirae Asset (MAS), nhận định khối ngoại vẫn bán ròng trong tháng 8 và lũy kế 8 tháng đầu năm con số bán ròng hơn 90.000 tỷ đồng trên sàn HOSE. Điều này cho thấy nâng hạng chưa thể ngay lập tức thay đổi xu hướng của dòng vốn quốc tế, bởi quyết định của nhà đầu tư nước ngoài còn phụ thuộc vào tỷ giá, lãi suất toàn cầu, định giá thị trường và triển vọng lợi nhuận doanh nghiệp.
Việt Nam cũng không được đưa toàn bộ tỷ trọng vào các chỉ số FTSE ngay trong tháng 9. Quá trình này chia thành bốn đợt từ tháng 9/2026 đến tháng 9/2027, với tỷ trọng lũy kế lần lượt khoảng 10%, 30%, 65% và 100%. Vì vậy, tác động của nâng hạng đối với dòng vốn nhiều khả năng sẽ diễn ra từng bước thay vì tạo ra một cú hích duy nhất.
“Một phần kỳ vọng nâng hạng đã được phản ánh vào thị trường, nhưng câu chuyện chưa kết thúc tại ngày 21/9. Sau thời điểm này, yếu tố quyết định xu hướng thị trường sẽ dần chuyển từ kỳ vọng nâng hạng sang quy mô dòng tiền thực tế, tăng trưởng lợi nhuận doanh nghiệp, định giá và chất lượng cải cách thị trường”, ông Đinh Minh Trí nói.
' %2F%3E%3C%2Fsvg%3E)
Nhà đầu tư theo dõi thị trường chứng khoán (Ảnh: Hải Long).
Có một thực tế, đà bán ròng của khối ngoại từ đầu năm tới nay cho thấy yếu tố nâng hạng là điều kiện cần nhưng chưa phải điều kiện đủ để dòng vốn ngoại quay trở lại. Dù áp lực bán ròng đã giảm đáng kể trong tháng 8, dòng vốn ngoại nhìn chung vẫn chưa hình thành xu hướng mua ròng bền vững.
Ông Nguyễn Tiến Dũng, Trưởng phòng Nghiên cứu ngành & cổ phiếu, Công ty cổ phần chứng khoán MB (MBS), cho rằng cần phân biệt triển vọng thu hút vốn nhờ nâng hạng với quyết định phân bổ vốn của nhà đầu tư nước ngoài tại từng thời điểm. Nâng hạng giúp Việt Nam tiếp cận một tập hợp nhà đầu tư rộng hơn, nhưng không có nghĩa tất cả quỹ đang đầu tư tại Việt Nam sẽ lập tức chuyển sang mua ròng.
Đối với nhà đầu tư quốc tế, định giá cổ phiếu chỉ là một phần của bài toán. Họ còn xem xét lợi nhuận quy đổi sang USD, rủi ro tỷ giá và mức sinh lời tương đối so với các thị trường khác. Bên cạnh đó là nhu cầu hiện thực hóa lợi nhuận, tái cân bằng danh mục hoặc đáp ứng việc rút vốn của khách hàng tại từng quỹ.
Những tín hiệu tích cực đang xuất hiện
Riêng với nâng hạng, chuyên gia của MBS cho rằng có một điểm kỹ thuật quan trọng: Việt Nam được loại khỏi bộ chỉ số FTSE Frontier trong một đợt, nhưng được đưa vào các chỉ số toàn cầu và mới nổi theo bốn đợt. Đợt có hiệu lực ngày 21/9 chỉ áp dụng hệ số đưa vào chỉ số bằng 10% mức đầy đủ. Như vậy, nhu cầu bán của các quỹ bám chỉ số cận biên và nhu cầu mua của các quỹ bám chỉ số mới nổi có thể không đồng thời. Và đây là cơ chế áp dụng cho các bộ chỉ số FTSE liên quan, không phải mọi quỹ ngoại đều giao dịch theo cùng lịch trình.
Tuy nhiên, ông Dũng cũng nói rằng cần ghi nhận tín hiệu cải thiện, trong 8 tháng đầu năm khối ngoại bán ròng lũy kế trên 90.000 tỷ đồng nhưng riêng tháng 8 chỉ bán ròng 1.357 tỷ đồng, thấp hơn nhiều mức bình quân 13.600 tỷ đồng/tháng của tháng 6-7. Áp lực bán đã giảm, dù chưa thể kết luận xu hướng đảo chiều bền vững.
“Kỳ vọng nâng hạng sẽ hỗ trợ dòng vốn trung hạn, nhưng chưa thể đảo ngược toàn bộ xu hướng ngay trong ngắn hạn. Có điều, chỉ cần cán cân cung cầu mới cải thiện bền vững, tác động lên giá đã có thể thay đổi đáng kể”, ông Dũng nói thêm.
' %2F%3E%3C%2Fsvg%3E)
Khối ngoại bán ròng 3/4 phiên gần nhất (Ảnh chụp màn hình).
Chuyên gia của chứng khoán Mirae Asset cũng cho rằng, cần phân biệt giữa dòng vốn thụ động và dòng vốn chủ động. Các quỹ theo tiêu chuẩn FTSE sẽ phải điều chỉnh danh mục khi Việt Nam được đưa vào chỉ số. Tuy nhiên, quy mô dòng vốn chủ động trên thị trường quốc tế lớn hơn nhiều và các quỹ này không bắt buộc phải mua. Họ sẽ tiếp tục đánh giá Việt Nam dựa trên định giá, tăng trưởng lợi nhuận, tỷ giá, lãi suất và triển vọng kinh tế.
Tác động từ FTSE cũng sẽ không xuất hiện toàn bộ trong tháng 9, bởi giai đoạn đầu mới thực hiện khoảng 10% tỷ trọng và phần còn lại được triển khai dần tới tháng 9/2027. Vì vậy, dòng tiền liên quan trực tiếp đến nâng hạng nhiều khả năng sẽ được giải ngân từng bước.
Một vấn đề quan trọng khác là khả năng đầu tư. Các quỹ quốc tế có thể đánh giá cao triển vọng Việt Nam nhưng vẫn khó giải ngân quy mô lớn nếu cổ phiếu đầu ngành đã gần hết room ngoại, tỷ lệ cổ phiếu tự do chuyển nhượng (free-float) thấp, thanh khoản hạn chế hoặc thiếu các công cụ phòng ngừa rủi ro.
Ngoài ra, Việt Nam cần tiếp tục bổ sung nguồn cung cổ phiếu chất lượng thông qua IPO, cổ phần hóa, thoái vốn Nhà nước và niêm yết các doanh nghiệp quy mô lớn. Một thị trường mới nổi hấp dẫn không chỉ cần thêm dòng tiền mà còn cần có đủ doanh nghiệp chất lượng để hấp thụ dòng vốn đó.
“Nền tảng vĩ mô và tăng trưởng lợi nhuận doanh nghiệp vẫn là yếu tố quan trọng nhất. FTSE giúp Việt Nam mở rộng cánh cửa tiếp cận dòng vốn quốc tế, nhưng việc dòng tiền vào, ở lại và tăng tỷ trọng sẽ phụ thuộc vào khả năng duy trì tăng trưởng cao, kiểm soát lạm phát và tỷ giá, đồng thời nâng chất lượng doanh nghiệp niêm yết”, ông Trí nói.