
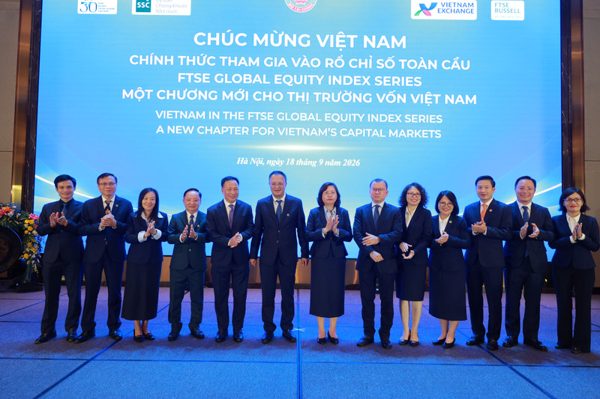
Sự kiện Việt Nam chính thức tham gia vào rổ chỉ số toàn cầu FTSE Russell Global Equity Index Series không chỉ đánh dấu mốc lịch sử cho thị trường chứng khoán trong nước mà còn đặt ra những bài toán chiến lược về thu hút và duy trì dòng vốn ngoại.
Bên lề Hội nghị công bố ngày 18/9, ông Bùi Hoàng Hải, Phó Chủ tịch Ủy ban Chứng khoán Nhà nước đã có cuộc trao đổi báo chí về góc nhìn quản lý, kỳ vọng về dòng vốn thụ động và các giải pháp để Việt Nam "giữ hạng" bền vững.
Lộ trình 4 giai đoạn và "cú hích" dòng vốn ngoại
- Thưa ông, FTSE Russell lựa chọn lộ trình 4 giai đoạn để đưa cổ phiếu Việt Nam vào rổ chỉ số toàn cầu, trong khi một số thị trường như Qatar chỉ áp dụng 2 giai đoạn. Sự khác biệt này phản ánh điều gì và tác động ra sao đến dòng vốn đầu tư?
Ông Bùi Hoàng Hải: Lộ trình từng bước đã được FTSE Russell công bố từ một năm trước dựa trên tính toán kỹ lưỡng về điều kiện thực tế, mức độ thanh khoản cũng như ý kiến tham vấn từ cộng đồng nhà đầu tư quốc tế. Mỗi quốc gia có một đặc thù riêng, có nơi sẽ thực hiện hai hay ba hoặc bốn giai đoạn, nhưng quy tắc chung là toàn bộ trọng số của thị trường sẽ được phân bổ hoàn tất trong thời hạn tối đa 1 năm.

Việc FTSE áp dụng lộ trình bốn giai đoạn cho thấy sự thận trọng cần thiết. Bước đi này phù hợp với kỳ vọng của nhà đầu tư nước ngoài vào hạ tầng vận hành của Việt Nam, đặc biệt là kế hoạch đưa cơ chế thanh toán bù trừ trung tâm (CCP) vào hoạt động chính thức từ đầu năm 2027. Cơ chế CCP chính là "mắt xích" hạ tầng quan trọng giúp xử lý các rủi ro thanh toán, đảm bảo luồng giao dịch diễn ra thông suốt và an toàn tuyệt đối.
- Với tỷ trọng phân bổ tăng lên 20% vào đợt giải ngân tiếp theo (tháng 3/2027), ông đánh giá thế nào về quy mô nguồn vốn ngoại thụ động sẽ đổ vào Việt Nam?
Ông Bùi Hoàng Hải: Ở lần phân bổ thứ hai, tỷ trọng nâng lên mức 20%, tức gấp đôi so với đợt đầu tiên. Do đó, quy mô dòng vốn thụ động (ETF) giải ngân chắc chắn sẽ gia tăng vượt trội cả về giá trị tuyệt đối lẫn tương đối.
Bên cạnh đó, xu hướng quy mô tài sản của các quỹ ETF chuyên đầu tư vào thị trường mới nổi (Emerging Markets) trên thế giới đang duy trì đà tăng trưởng rất tích cực. Nhờ dòng tiền quy mô lớn tiếp tục chảy vào các quỹ chỉ số này, quy mô vốn thực tế giải ngân vào Việt Nam ở giai đoạn 2 hoàn toàn có thể vượt qua các dự báo lý thuyết.
Bài toán "mở room" cho 27 cổ phiếu tiên phong
- Nhằm đảm bảo an toàn cho các kỳ cơ cấu chỉ số của FTSE Russell, Sở Giao dịch Chứng khoán Việt Nam (VNX) đã ban hành Quy chế tăng cường giám sát giao dịch. Việc này đóng vai trò như thế nào trong tiến trình nâng hạng, thưa ông?
Ông Bùi Hoàng Hải: Việc giám sát thị trường, đặc biệt là trong các kỳ đảo rổ chỉ số là nhiệm vụ hàng đầu để xây dựng và củng cố niềm tin cho cả nhà đầu tư trong nước lẫn quốc tế. Nền tảng cơ bản của một thị trường minh bạch là giá cổ phiếu phải phản ánh đúng giá trị thực của doanh nghiệp. Không một nhà đầu tư tổ chức nào muốn đưa vốn vào nơi có dấu hiệu thao túng hay biến động bất thường.
Sự chủ động của VNX không chỉ dừng lại ở việc duy trì kỷ luật giao dịch mà còn đặt nền móng vững chắc cho sự phát triển dài hạn. Khi hạ tầng giám sát đạt chuẩn quốc tế, vị thế của TTCK Việt Nam sẽ ngày càng được khẳng định.
- Đạt được cột mốc nâng hạng đã khó, việc "giữ hạng" lại càng khắt khe hơn. Cơ quan quản lý và các doanh nghiệp niêm yết cần triển khai những giải pháp đột phá nào để giữ chân dòng vốn ngoại?
Ông Bùi Hoàng Hải: Để giữ vững vị thế, cả cơ quan quản lý lẫn doanh nghiệp đều phải liên tục nâng chuẩn hoạt động.
Về phía cơ quan quản lý, Ủy ban Chứng khoán Nhà nước và Bộ Tài chính đang quyết liệt triển khai ba trụ cột kỹ thuật trọng yếu: Đưa vào vận hành cơ chế thanh toán bù trừ trung tâm (CCP) cho thị trường cổ phiếu; Khẩn trương chuẩn bị các phương án kỹ thuật triển khai cơ chế giao dịch MTA (mô hình tài khoản tổng/giao dịch không cần ký quỹ 100%); Và, rà soát, cải thiện và tháo gỡ rào cản về tỷ lệ sở hữu nước ngoài (FOL - Foreign Ownership Limit).
Về phía doanh nghiệp, thực tế danh sách công bố vừa qua cho thấy chỉ có 27 cổ phiếu Việt Nam đáp ứng tiêu chí vào rổ chỉ số toàn cầu FTSE Russell, thậm chí nhiều doanh nghiệp lớn đã bị loại và không đủ điều kiện nằm trong danh sách 90 cổ phiếu quy mô nhỏ (micro-cap).
Nguyên nhân tập trung vào ba điểm nghẽn chính. Đó là rào cản tỷ lệ sở hữu nước ngoài (FOL), nhiều doanh nghiệp bị vướng trần room ngoại dù thực tế không còn hoạt động trong các ngành nghề kinh doanh có điều kiện bị hạn chế. Bên cạnh đó, tỷ lệ cổ phiếu tự do chuyển nhượng (free-float) thấp khi cơ cấu cổ đông quá tập trung khiến lượng cổ phiếu thực tế mà nhà đầu tư nước ngoài có thể tiếp cận trên thị trường là rất hạn chế. Ngoài ta, chất lượng quản trị và công bố thông tin khiến mức độ minh bạch, chuẩn mực quản trị công ty và công bố thông tin bằng tiếng Anh chưa đáp ứng kỳ vọng khắt khe của các quỹ toàn cầu.
Cánh cửa nâng hạng đã mở, nhưng Việt Nam thu hút và hấp thụ được bao nhiêu tỷ USD dòng vốn ngoại lại phụ thuộc hoàn toàn vào sức khỏe nội tại của doanh nghiệp. Bên cạnh nỗ lực chính sách từ cơ quan Nhà nước, chính doanh nghiệp phải chủ động tháo gỡ rào cản room ngoại, gia tăng tỷ lệ free-float đồng thời nâng cao chuẩn mực quản trị doanh nghiệp và tính minh bạch thông tin./.
Xin cảm ơn ông!
(Vietnam+)