
Lãi suất thả nổi tăng cao tạo ra áp lực tài chính đè nặng lên những người đang gánh vác các khoản vay tiêu dùng. Giữa làn sóng đó, không ít người nhìn lại và cảm thấy quyết định không vay trả góp ô tô thông qua ngân hàng là hoàn toàn đúng đắn.
Ngại áp lực trả nợ cố định hằng tháng
Anh Trần Tiến Đức, sống tại Hà Nội, mua chiếc Ford Focus Trend đầu tiên vào năm 2018 với tổng chi phí lăn bánh 695 triệu đồng, đã bao gồm bảo hiểm và các chi phí liên quan.
Khi ấy, anh rất thích bản S cao cấp hơn, với khoản chênh lệch khoảng 170 triệu đồng. Dù thu nhập đủ khả năng vay phần còn thiếu để "chốt" bản S, anh vẫn chọn phương án an toàn.

Anh Tiến Đức chọn trả thẳng, không vay trả góp ngân hàng, ở cả hai lần mua ô tô (Ảnh: Nhân vật cung cấp).
"Tôi từng nghĩ đến việc trả góp để chọn bản S, trả trước 700 triệu đồng rồi vay ngân hàng phần còn lại, nhưng lo rằng thu nhập sau này bị ảnh hưởng, khoản trả góp có tiềm ẩn rủi ro trở thành gánh nặng tài chính", anh Đức cho biết.
Cuối cùng, anh tạm gác ý định và mua bản tiêu chuẩn. Khi kinh tế gia đình cho phép, anh bán chiếc cũ, bù thêm tiền và đổi sang bản S mà bản thân mong muốn từ lâu. Cả hai lần mua ô tô đều được anh Đức mua theo hình thức trả thẳng.
Theo anh, điều khiến anh e ngại nhất không hẳn là tiền lãi ngân hàng, mà là cảm giác phải gánh thêm một khoản chi cố định mỗi tháng. Công việc của anh vốn bận rộn, và khi đã có vợ con, các khoản phải lo như tiền học, tiền ăn, quần áo hay vui chơi, giải trí của con đều nhiều lên.

Chiếc Ford Focus bản S của anh Tiến Đức (Ảnh: Nhân vật cung cấp).
Anh không muốn thêm một áp lực tài chính phải duy trì đều đặn khi cuộc sống đã có nhiều khoản cần cân đối. Vì vậy, anh Đức thích cảm giác mua ô tô xong là không còn khoản nợ nào để bận tâm.
Anh Đức hiểu rõ những đánh đổi của cách mua này. Lần mua chiếc ô tô đầu tiên, anh gần như dồn toàn bộ tiền tiết kiệm vào chiếc Focus. Khi ấy anh mới 26 tuổi, và khoản dự phòng cho những tình huống bất ngờ gần như không còn.
"Ô tô, điện thoại là tài sản tiêu dùng, bởi chúng khấu hao nhanh theo thời gian, nên trả thẳng là lựa chọn phù hợp. Dẫu vậy, tôi không hoàn toàn phản đối việc vay ngân hàng, nếu đó là tài sản có khả năng giữ giá hoặc tăng giá trị theo thời gian, miễn là tính toán kỹ khả năng tài chính của mình", anh Đức bày tỏ.
Trả trước 80% giá trị xe và vay thế chấp sổ đỏ
Anh Phạm Trọng Thuận, sống tại Vĩnh Long, mua chiếc Mazda3 Deluxe đã qua sử dụng (đời 2020) vào năm 2024 với giá 485 triệu đồng, sau khi cộng chi phí lăn bánh, tổng số tiền khoảng 500 triệu đồng.
"Khi mua chiếc xe này, tôi thanh toán trước gần 400 triệu đồng, còn lại vay 100 triệu đồng trong 5 năm. Nhưng thay vì thế chấp chiếc xe, tôi chọn thế chấp sổ đỏ để được hưởng ưu đãi lãi suất và thời gian cố định lãi suất dài hơn. Lãi suất cố định 8%/năm trong vòng 2 năm, trong khi vay mua xe cũ thông thường có lãi suất tầm 12-13%. Mức 8%/năm là mức lãi suất an toàn hơn rất nhiều", anh chia sẻ.

Chiếc Mazda3 của anh Thuận (Ảnh: Nhân vật cung cấp).
Sau hai năm, khi ưu đãi lãi suất kết thúc, anh Thuận ngay lập tức tất toán toàn bộ khoản vay. Anh cho biết, việc thanh toán trước 80% giá trị xe và tất toán toàn bộ khoản vay đã được anh lên kế hoạch từ đầu, và thu nhập của hằng tháng của gia đình vẫn được đảm bảo.
Có hai lý do khiến anh Thuận không vay trả góp theo hình thức thế chấp ô tô để mua ô tô sớm hơn. Thứ nhất, gia đình không có nhu cầu cấp bách về ô tô. Thứ hai, anh đã từng chứng kiến nhiều trường hợp bị ngân hàng thu hồi tài sản thế chấp.
"Trước đây, tôi làm nghề môi giới bất động sản. Năm 2021, thị trường bất động sản "sốt nóng". Nghề môi giới bất động sản có thu nhập rất tốt. Nhiều trường hợp sau khi nhận hoa hồng vài trăm triệu thì vội mua ô tô trả góp, thậm chí là mua xe sang, để tiện cho công việc và gặp gỡ khách hàng.
Đến năm 2022, thị trường bất động sản "đóng băng", lãi suất thả nổi tăng cao, nhiều anh em trong nghề phải chấp nhận để ngân hàng thu hồi, và phát mại tài sản thế chấp. Thế nên tôi chỉ dám vay ngân hàng số tiền nhỏ so với giá trị xe, với mức lãi suất vừa phải để tránh rủi ro", anh Thuận kể.
Anh nói thêm: "Khi thấy lãi suất thả nổi tăng cao trong những ngày gần đây, tôi thấy quyết định của mình hoàn toàn đúng đắn".
Mua khi đã đủ tiền để không lo nợ nần
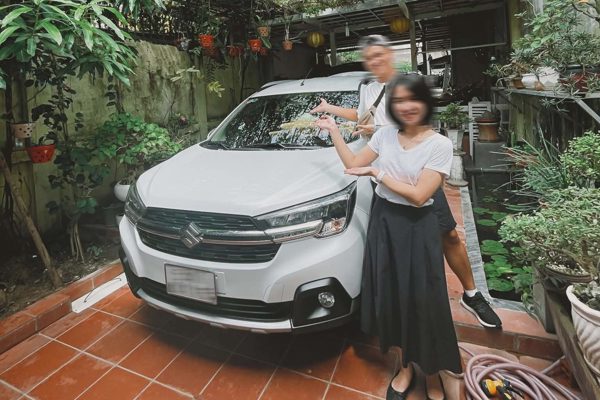
Anh Hoàng Giang, sống tại TPHCM, mua chiếc Suzuki XL7 vào tháng 11/2021, với tổng chi phí lăn bánh khoảng 600 triệu đồng. Thời điểm đó, vợ chồng anh có khoảng 500 triệu đồng, vừa kết hôn và nhà đã có sẵn chỗ để xe.

Vợ chồng anh Hoàng Giang bên cạnh chiếc ô tô của gia đình (Ảnh: Nhân vật cung cấp).
Anh cho biết: "Tôi là người chỉ mua khi đã có đủ tiền, nên không nghĩ đến chuyện vay khi chưa có ít nhất 70-80% số tiền cần thiết".
Trong số 500 triệu đồng đang có trong tay, anh giữ lại 100 triệu đồng để phòng thân và vay người nhà 200 triệu đồng, mỗi người cho mượn một ít. Với thu nhập của hai vợ chồng, anh trả lại tiền cho người thân khá nhanh và không phải chịu lãi suất.
Theo góc nhìn của anh, ô tô là để phục vụ gia đình, không phải một khoản nợ khiến bản thân phải tính toán mỗi tháng. Anh không còn băn khoăn về việc trả nợ, và trả thẳng đồng nghĩa chiếc xe hoàn toàn thuộc về mình.
"Nếu mua xe theo hình thức trả góp, cảm giác như đang sử dụng tài sản của ngân hàng hơn là tài sản của chính mình", anh Giang cho hay.
Lời khuyên khi mua xe trả góp để kinh doanh dịch vụ
Điều quan trọng nhất là người tài xế phải xây dựng được một kế hoạch kinh doanh bài bản. Khi quyết định mua ô tô trả góp phải tính toán đầy đủ các khoản chi phí bao gồm: tiền trả gốc và lãi ngân hàng, mức độ khấu hao tài sản và chi phí bảo dưỡng, phí bến bãi, phí nền tảng...
Trong đó, yếu tố cốt lõi cần kiểm soát chặt chẽ là tỷ lệ trả nợ trên tổng doanh thu, không nên để số tiền trả góp vượt quá 50% doanh thu bình quân mỗi tháng.
Chẳng hạn, với mức doanh thu khoảng 20 triệu đồng/tháng, số tiền trả nợ ngân hàng không nên vượt quá 10 triệu đồng. Tỷ lệ này càng cao, rủi ro tài chính gánh chịu càng lớn. Do đó, những ai có ý định gia nhập thị trường này cần phải chuẩn bị một kế hoạch tài chính chặt chẽ để chủ động kiểm soát rủi ro.
TS Nguyễn Trí Hiếu- Chuyên gia kinh tế