
Tháng 9 vừa rồi, chị Ngọc Linh (Hà Nội) đáo hạn khoản tiền gửi tại quầy kỳ hạn một năm trị giá 500 triệu đồng từ một ngân hàng lớn với lãi suất chỉ 6,5%/năm.
Sau khi rút hết cả gốc lẫn lãi, cộng với khoản tiền tiết kiệm, chị Ngọc Linh có 700 triệu đồng. Lần này, thay vì tiếp tục gửi ở các ngân hàng truyền thống, chị quyết định chuyển số tiền này qua một ngân hàng thuần số với lãi suất 9,4%/năm. Trong đó, 7,4%/năm là lãi suất chính thức được niêm yết, còn 2%/năm là phần lãi thưởng thêm.
“Tôi đã tham khảo rất nhiều ngân hàng, gửi tiền ở ngân hàng số lãi suất vượt trội hơn hẳn ngân hàng thường”, chị nói. Chị Linh cho biết đã tìm hiểu kỹ và nắm được thông tin cơ bản về việc ngân hàng thương mại có mạng lưới chi nhánh, phòng giao dịch và các kênh số; trong khi ngân hàng số được thiết kế để cung cấp dịch vụ chủ yếu trên nền tảng trực tuyến.
Với khoản tiền 700 triệu đồng, chị sẽ nhận tiền lãi 55,8 triệu đồng còn tiền thưởng là 9,6 triệu đồng. Như vậy, sau một năm để tiền ở ngân hàng số, chị sẽ nhận tổng 65,4 triệu đồng. Chị cũng cho biết nếu có thêm tiền tiết kiệm vẫn sẽ chọn gửi ở kênh số.

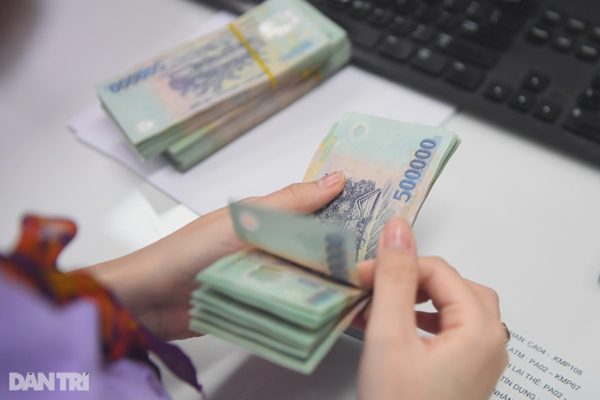
Khoản tiền gửi của khách hàng (Ảnh: Ngọc Linh).
Ngân hàng số hút khách gửi tiền, làm sao để bảo vệ tài sản?
Câu chuyện của chị Ngọc Linh chỉ là một trong rất nhiều khách hàng đã quyết định chọn gửi tiền trên kênh số. Một số ngân hàng số hiện nay có thể kể đến Cake by VPBank, Timo Digital Bank by BVBank, VCBNeo, eBank…
Ngành tài chính Việt Nam đang bước vào giai đoạn mới trong hành trình chuyển đổi số. Trước đây, các hoạt động ngân hàng chủ yếu dựa vào giao dịch tiền mặt và mạng lưới chi nhánh truyền thống. sự phát triển của công nghệ tài chính đang thúc đẩy các ngân hàng chuyển dịch mạnh mẽ sang mô hình giao dịch trực tuyến, từ mở tài khoản, chuyển tiền đến gửi tiết kiệm và sử dụng các dịch vụ tài chính khác.
Cuộc đua huy động tiền gửi trực tuyến hiện không chỉ diễn ra giữa các ngân hàng số thuần túy mà còn có sự tham gia ngày càng mạnh mẽ của các ngân hàng truyền thống. Các nhà băng đều phát triển kênh gửi tiết kiệm online, tạo thêm lựa chọn cho khách hàng bên cạnh hình thức giao dịch tại quầy.
Theo khảo sát, lãi suất gửi tiết kiệm online hiện cao hơn gửi tại quầy ở nhiều ngân hàng, đặc biệt tại các kỳ hạn ngắn từ 1-3 tháng và kỳ hạn 6 tháng.
Ở nhóm Big 4 (Vietcombank, BIDV, Agribank, VietinBank) lãi suất online kỳ hạn 1-3 tháng đồng loạt ở mức 4,75%/năm, trong khi gửi tại quầy chỉ đạt 2,1-2,9%/năm. Với kỳ hạn 6 tháng, Big 4 trả lãi suất online 6,6%/năm, cao hơn mức 3,5-4%/năm tại quầy.
Trong nhóm ngân hàng tư nhân, lãi suất online kỳ hạn 6 tháng dao động từ 5,7% đến 6,55%/năm, cao hơn gửi tại quầy khoảng 0,2-1,2 điểm phần trăm/năm. Tuy nhiên, một số ngân hàng vẫn áp dụng mức lãi suất như nhau cho cả hai hình thức.
Ở kỳ hạn 12 tháng, Big 4 niêm yết lãi suất online 6,8%/năm, so với 5,9-6%/năm tại quầy. Ở nhóm ngân hàng tư nhân, lãi suất online kỳ hạn 12 tháng phổ biến cao hơn gửi tại quầy khoảng 0,2-0,6 điểm phần trăm/năm, với mức cao nhất ghi nhận là 6,9%/năm. Tuy nhiên, một số ngân hàng như VPBank, OCB, Sacombank, ACB và VIB vẫn có những kỳ hạn áp dụng lãi suất tương đương giữa hai kênh.
*Một số điểm khác biệt cơ bản giữa ngân hàng truyền thống và ngân hàng số
Tiêu chí Ngân hàng truyền thốngNgân hàng sốMô hình hoạt động
Có mạng lưới chi nhánh, phòng giao dịch và cung cấp dịch vụ qua cả kênh trực tiếp lẫn trực tuyến
Cung cấp dịch vụ chủ yếu trên nền tảng số, không phụ thuộc vào mạng lưới giao dịch trực tiếp
Kênh giao dịch
Tại quầy, ATM, ứng dụng di động...
Chủ yếu qua ứng dụng di độngGửi tiết kiệm
Gửi tại quầy hoặc qua ứng dụng; lãi suất tùy sản phẩm và kênh gửi
Chủ yếu thực hiện trên ứng dụng; có thể có lãi suất ưu đãi hoặc chương trình thưởng
Trải nghiệm khách hàng
Có hỗ trợ trực tiếp, phù hợp với nhiều nhóm khách hàng
Tập trung vào tính tự động hóa và sự thuận tiện trên ứng dụng
Khách hàng mục tiêu
Phục vụ nhiều nhóm khách hàng, gồm cả người cần giao dịch trực tiếp
Thuận tiện với khách hàng quen sử dụng điện thoại thông minh và dịch vụ trực tuyến
Ông Trần Hoài Nam, Giám đốc Trung tâm Digital Bank, Khối Ngân hàng cá nhân TPBank, cho biết kỳ vọng và tiêu chuẩn của khách hàng đã thay đổi, đặc biệt trong bối cảnh AI bùng nổ khoảng 3-4 năm trở lại đây. Nhu cầu và kỳ vọng của người dùng đã đạt lên một bước cao hơn.
"Họ không chỉ yêu cầu một ứng dụng có thể thực hiện nhanh hay tiện những giao dịch của mình, mà còn yêu cầu ứng dụng ngân hàng phải hiểu hơn, thậm chí có thể xử lý những nhu cầu của họ ngay cả trước khi nhu cầu đó phát sinh", ông Nam nói
Tuy nhiên, không phải khách hàng nào cũng yên tâm gửi tiền trên kênh số. Chị Ngọc Minh (Hà Nội) nói biết về sức hấp dẫn của kênh số với mức lãi suất cao, song e ngại vì ngân hàng số vốn không có chi nhánh giao dịch trực tiếp. Nếu phát sinh vấn đề, đặc biệt là lừa đảo trực tuyến, nếu chỉ gọi tổng đài, Ngọc Minh cho rằng sẽ rất khó giải quyết.
Bà Nguyễn Thị Phương Thúy, Giám đốc Trung tâm Quản lý rủi ro hoạt động, Khối Quản trị rủi ro TPBank, thông tin một giao dịch trực tuyến chỉ mất 2-10 giây để hoàn tất, và các phi vụ lừa đảo, nhất là kịch bản thao túng tâm lý, cũng nhanh không kém.
Bà Thúy thông tin, mỗi lệnh chuyển tiền đều đi qua ba lớp kiểm tra song song: tài khoản nhận có nằm trong các danh sách cảnh báo của Bộ Công an hay hệ thống SIMO của Ngân hàng Nhà nước không; thiết bị đang dùng có phải thiết bị quen thuộc không; và hành vi có gì bất thường không, như vừa đổi mật khẩu đã chuyển liên tiếp nhiều khoản lớn lúc nửa đêm, tiền vừa vào đã ra, hay dòng tiền bị chia nhỏ.
"Tất cả được phân tích trong vài mili giây. Khi phát hiện rủi ro, hệ thống lập tức cảnh báo, tạo một nhịp dừng để khách hàng kịp tỉnh táo và hủy giao dịch nếu thấy bất thường", bà Thúy khẳng định.
Chuyên gia nói về cuộc đua lãi suất tiền gửi trên kênh số
Ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi, nhận định việc một số ngân hàng áp dụng lãi suất tiền gửi trực tuyến trên kênh số cao cho thấy sự linh hoạt trong chính sách huy động vốn, đồng thời phản ánh quá trình chuyển dịch mô hình kinh doanh của ngành ngân hàng.
Theo ông Huy, so với phương thức giao dịch truyền thống, nền tảng số giúp ngân hàng mở rộng khả năng phục vụ, đơn giản hóa quy trình và tiết kiệm một số chi phí vận hành. Một phần lợi ích này có thể được chia sẻ với khách hàng thông qua chính sách lãi suất hấp dẫn hơn, qua đó khuyến khích người dân hình thành thói quen giao dịch trực tuyến.
Ở góc độ rộng hơn, việc các ngân hàng chủ động phát triển dịch vụ số thể hiện sự thích ứng tích cực với chủ trương thúc đẩy chuyển đổi số của Đảng và Nhà nước. Huy động tiền gửi trên môi trường số không đơn thuần là một lựa chọn mang tính cạnh tranh, mà ngày càng trở thành xu hướng tất yếu khách quan của quá trình hiện đại hóa hoạt động ngân hàng.

Kiểm tra giao dịch tiền ngân hàng (Ảnh: Mạnh Quân).
Dù vậy, ông lưu ý, lãi suất vẫn là yếu tố quan trọng trong quyết định gửi tiền, nhưng không nên là tiêu chí duy nhất để đánh giá năng lực cạnh tranh của ngân hàng. Khi nhu cầu vốn gia tăng, các ngân hàng có thể điều chỉnh lãi suất để thu hút tiền gửi. Tuy nhiên, nếu cạnh tranh chủ yếu dựa vào việc tăng lãi suất, chi phí vốn có thể chịu áp lực, ảnh hưởng đến hiệu quả kinh doanh và khả năng cân đối nguồn vốn.
"Điều quan trọng là xây dựng chính sách huy động phù hợp với nhu cầu tín dụng, cơ cấu kỳ hạn và khả năng sử dụng vốn hiệu quả. Cạnh tranh lành mạnh cần hướng tới việc cung cấp dịch vụ tốt hơn, quản trị chi phí tốt hơn và tạo ra giá trị bền vững cho cả ngân hàng lẫn khách hàng", ông nói.
Hiểu biết số không chỉ là biết sử dụng điện thoại hay ứng dụng ngân hàng, mà còn là khả năng nhận diện rủi ro, kiểm chứng thông tin và đưa ra quyết định phù hợp. Người gửi tiền nên căn cứ vào nhu cầu, khả năng sử dụng công nghệ và mức độ thuận tiện để lựa chọn giao dịch trực tuyến hoặc tại quầy.
Người gửi tiền cần từng bước nâng cao hiểu biết cơ bản về công nghệ và những rủi ro khi thực hiện giao dịch tài chính trên môi trường số. Theo ông Huy, mỗi khách hàng nên chủ động bảo vệ thông tin đăng nhập, không cung cấp mật khẩu hoặc mã xác thực cho người khác, không truy cập đường dẫn không rõ nguồn gốc và không cài đặt ứng dụng theo hướng dẫn từ những nguồn chưa được kiểm chứng.
Khi có yêu cầu chuyển tiền bất thường hoặc nghi ngờ bị lừa đảo, khách hàng cần liên hệ ngay với ngân hàng qua kênh chính thức để được hỗ trợ.
(Còn tiếp)...