Nhà văn Hoàng Anh Tú và bài học ‘gọi tên dòng tiền’
cùng ABBank
Nguồn ảnh: Thanh Niên
Từng có thời gian chi tiêu không tính toán, thậm chí rơi vào cảnh nợ nần vì “tiêu trước trả sau”, nhà văn, nhà báo Hoàng Anh Tú cho rằng kiếm được tiền và giữ được tiền là hai việc hoàn toàn khác nhau.
Chia sẻ tại talkshow “Có hẹn với hạnh phúc cùng Tích lũy An Gia” do Ngân hàng An Bình (ABBank) tổ chức, diễn giả Hoàng Anh Tú kể câu chuyện của chính gia đình mình để nói về kỷ luật tài chính và sự chuẩn bị cho những kế hoạch dài hạn, cũng như biến cố bất ngờ.
Theo anh, độ tuổi 30 - 40 là giai đoạn nhiều người cùng lúc đứng giữa hai đầu trách nhiệm: con cái bước vào những cột mốc lớn như đại học, du học, trong khi cha mẹ ngày một lớn tuổi, nhu cầu chăm sóc sức khỏe tăng lên. Đây là “thế hệ bánh mì kẹp”, vừa phải lo cho thế hệ trước, vừa chăm lo thế hệ sau.
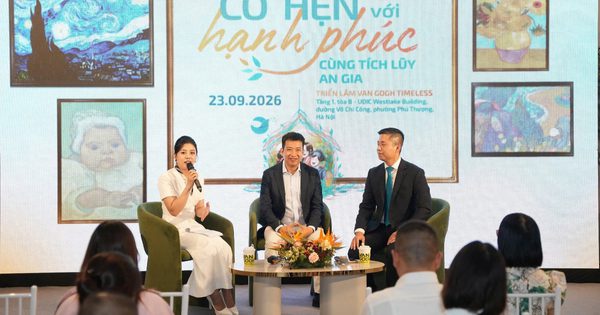
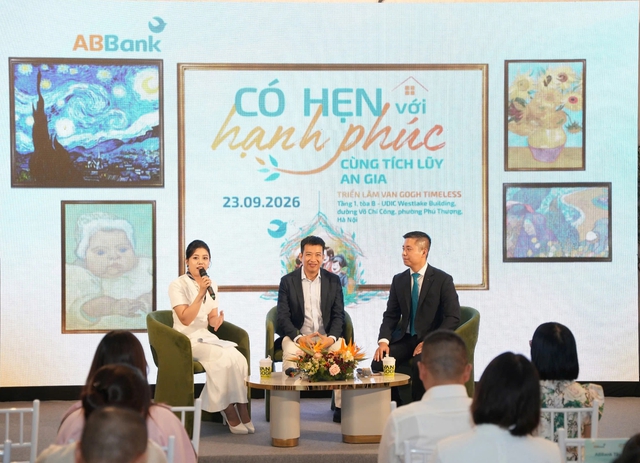
Talkshow “Có hẹn với hạnh phúc cùng Tích lũy An Gia” tổ chức tại không gian Triển lãm Van Gogh Timeless, xoay quanh câu chuyện gia đình, tài chính và cách chủ động chuẩn bị cho tương lai
“Kiếm được tiền và giữ được tiền là hai việc hoàn toàn khác nhau”, Hoàng Anh Tú nói. Anh từng có thói quen chi tiêu trước, không toan tính, thậm chí rơi vào cảnh nợ nần vì “tiêu trước trả sau”.
Sau này, anh nhận ra vấn đề không chỉ nằm ở mức thu nhập. Một gia đình có dòng tiền tốt vẫn có thể rơi vào thế bị động nếu không chuẩn bị cho những tình huống ngoài dự tính.
“Gọi tên” từng khoản tiền
Từ trải nghiệm đó, vợ chồng anh Hoàng Anh Tú thay đổi cách quản lý tài chính. Mỗi khoản tiền được “gọi tên” cho một mục đích cụ thể, từ kế hoạch du học của các con đến dự phòng sức khỏe cho cha mẹ hai bên.
“Có giai đoạn cả bố vợ và bố đẻ tôi cùng gặp vấn đề về sức khỏe, đúng lúc hai người con cũng đi du học trong cùng một năm. Khi nhiều nhu cầu tài chính lớn xuất hiện cùng lúc, sự chuẩn bị từ trước trở thành điểm tựa giúp gia đình không rơi vào thế bị động”, anh chia sẻ.
Theo nhà văn Hoàng Anh Tú, kiểm soát dòng tiền và phân chia tiền theo từng mục đích là kỹ năng quan trọng nhưng nhiều người chỉ nhận ra khi phải trực tiếp đối mặt với áp lực tài chính.
Kỷ luật tài chính, theo anh, không đồng nghĩa với từ bỏ nhu cầu hưởng thụ hay sở thích cá nhân. Điều quan trọng là xác định khoản nào dành cho hiện tại, khoản nào cần ưu tiên cho mục tiêu dài hạn.
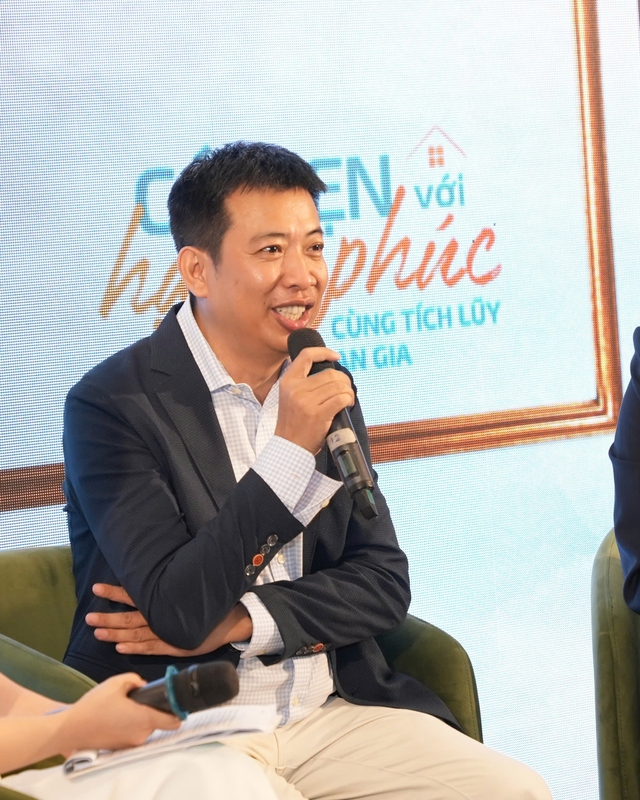
Theo anh Hoàng Anh Tú, “gọi tên” từng dòng tiền theo mục đích cụ thể giúp gia đình chủ động hơn trước những nhu cầu lớn và những biến cố khó lường
Từ góc nhìn ngân hàng, ông Đan Ngọc Anh, Giám đốc Khối Khách hàng cá nhân ABBank, cho rằng mỗi gia đình nên xác định các mục tiêu tài chính trong 5 - 10 năm tới, từ chăm sóc cha mẹ, giáo dục con cái đến nâng cao chất lượng cuộc sống. Một tỷ lệ cố định từ thu nhập hằng tháng có thể được phân bổ cho từng mục tiêu, thay vì chỉ tiết kiệm hoặc đầu tư phần tiền còn lại.
Đây cũng là hướng tiếp cận ABBank đưa vào sản phẩm “Tích lũy An Gia”, kết hợp nhu cầu tích lũy, gia tăng giá trị khoản tiền và bảo vệ sức khỏe. Sản phẩm có thời hạn 1 - 10 năm; khách hàng có thể bắt đầu từ 20 triệu đồng, bổ sung từ 2 triệu đồng mỗi lần gửi và lựa chọn phân bổ tiền giữa tiết kiệm và đầu tư theo nhu cầu. Trong thời gian tích lũy, khách hàng được hưởng quyền lợi bảo vệ sức khỏe theo chương trình.
Từ câu chuyện của nhà văn Hoàng Anh Tú, “gọi tên dòng tiền” thực chất là xác định hôm nay tiền được dành cho việc gì, những nhu cầu nào đang chờ phía trước và gia đình đã chuẩn bị gì nếu một biến cố xảy ra sớm hơn dự tính.
Tại talkshow “Có hẹn với hạnh phúc cùng Tích lũy An Gia” do ABBank tổ chức, nhà văn Hoàng Anh Tú chia sẻ câu chuyện gia đình để nói về kỷ luật tài chính.
Sự kiện diễn ra tại không gian Triển lãm Van Gogh Timeless, xoay quanh những lựa chọn tiền bạc, trách nhiệm gia đình và cách chuẩn bị chủ động cho tương lai.
Từ trải nghiệm cá nhân, diễn giả nhấn mạnh rằng kiếm được tiền và giữ được tiền là hai việc hoàn toàn khác nhau, dù nhiều người thường chỉ chú ý đến thu nhập.
Theo Hoàng Anh Tú, tuổi 30 đến 40 thường đặt một người vào giữa hai đầu trách nhiệm ngày càng lớn trong gia đình.
Một phía là con cái bước vào những cột mốc quan trọng như đại học hoặc du học, phía còn lại là cha mẹ lớn tuổi với nhu cầu chăm sóc sức khỏe tăng lên.
Đó là giai đoạn được ví như “thế hệ bánh mì kẹp”, khi một người đồng thời phải chăm lo cho thế hệ trước và thế hệ sau.
Nhà văn kể mình từng có thói quen chi tiêu trước, ít tính toán cho tương lai, thậm chí rơi vào cảnh nợ nần vì cách “tiêu trước trả sau”.
Sau những trải nghiệm ấy, anh nhận ra áp lực tài chính không chỉ xuất phát từ việc một gia đình kiếm được bao nhiêu tiền mỗi tháng.
Ngay cả gia đình có dòng tiền tốt vẫn có thể lâm vào thế bị động, nếu những tình huống bất ngờ xuất hiện đồng thời mà chưa được chuẩn bị.
Vợ chồng Hoàng Anh Tú sau đó thay đổi cách quản lý tiền bằng việc phân chia từng khoản theo mục đích cụ thể, thay vì sử dụng chung một nguồn.
Kế hoạch du học của các con, dự phòng sức khỏe cho cha mẹ hai bên và những nhu cầu dài hạn đều được xác định rõ ràng từ trước.
Cách làm này được anh gọi là “gọi tên” dòng tiền, tức mỗi khoản tiền đều biết mình được dành cho nhiệm vụ nào trong đời sống gia đình.
Anh kể có giai đoạn cả bố vợ và bố đẻ cùng gặp vấn đề sức khỏe, đúng thời điểm hai người con đi du học trong cùng một năm.
Khi nhiều nhu cầu tài chính lớn bất ngờ cùng xuất hiện, sự chuẩn bị từ trước trở thành điểm tựa giúp gia đình không rơi vào thế xoay xở bị động.
Câu chuyện cho thấy những khoản chi tưởng còn xa có thể nhanh chóng trở thành ưu tiên cấp thiết, nếu biến cố xảy ra sớm hơn dự tính.
Theo nhà văn, kiểm soát dòng tiền và phân chia tiền theo từng mục tiêu là kỹ năng quan trọng, nhưng nhiều người chỉ nhận ra giá trị khi chịu áp lực trực tiếp.
Kỷ luật tài chính không có nghĩa từ bỏ hoàn toàn việc hưởng thụ, sở thích cá nhân hoặc những niềm vui hợp lý trong cuộc sống.
Điều quan trọng hơn là mỗi người cần biết khoản nào phục vụ hiện tại, khoản nào phải ưu tiên cho những mục tiêu dài hạn.
Từ góc nhìn ngân hàng, ông Đan Ngọc Anh, Giám đốc Khối Khách hàng cá nhân ABBank, cho rằng mỗi gia đình nên xác định mục tiêu tài chính trong 5 đến 10 năm tới.
Các mục tiêu ấy có thể bao gồm chăm sóc cha mẹ, đầu tư giáo dục cho con cái hoặc nâng cao chất lượng cuộc sống theo khả năng từng gia đình.
Thay vì chỉ tiết kiệm hay đầu tư phần tiền còn lại, mỗi người có thể trích một tỷ lệ cố định từ thu nhập hằng tháng cho từng mục tiêu.
Theo thông tin được chia sẻ tại chương trình và bài viết trên Thanh Niên, ABBank đưa cách tiếp cận này vào sản phẩm “Tích lũy An Gia”.
Sản phẩm kết hợp nhu cầu tích lũy, gia tăng giá trị khoản tiền và bảo vệ sức khỏe, với thời hạn lựa chọn từ 1 đến 10 năm.
Khách hàng có thể bắt đầu từ 20 triệu đồng, bổ sung từ 2 triệu đồng mỗi lần gửi, đồng thời lựa chọn phân bổ tiền giữa tiết kiệm và đầu tư theo nhu cầu.
Trong thời gian tích lũy, khách hàng được hưởng quyền lợi bảo vệ sức khỏe theo chương trình, bên cạnh việc xây dựng nguồn tiền cho các kế hoạch tương lai.
Từ câu chuyện của Hoàng Anh Tú, “gọi tên dòng tiền” không phải khái niệm xa vời, mà là cách trả lời rõ hôm nay tiền dành cho việc gì.
Khi biết nhu cầu nào đang chờ phía trước và gia đình đã chuẩn bị gì cho biến cố, mỗi quyết định tài chính sẽ bớt cảm tính, chủ động hơn.