
Bộ Tài chính vừa trình Chính phủ dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân.
Đáng chú ý, dự thảo đề xuất bổ sung mức thuế suất đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Theo đó, các loại đất này chịu thuế suất 0,2% và không áp dụng hạn mức.
Đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng thực hiện theo quy định pháp luật về đất đai.
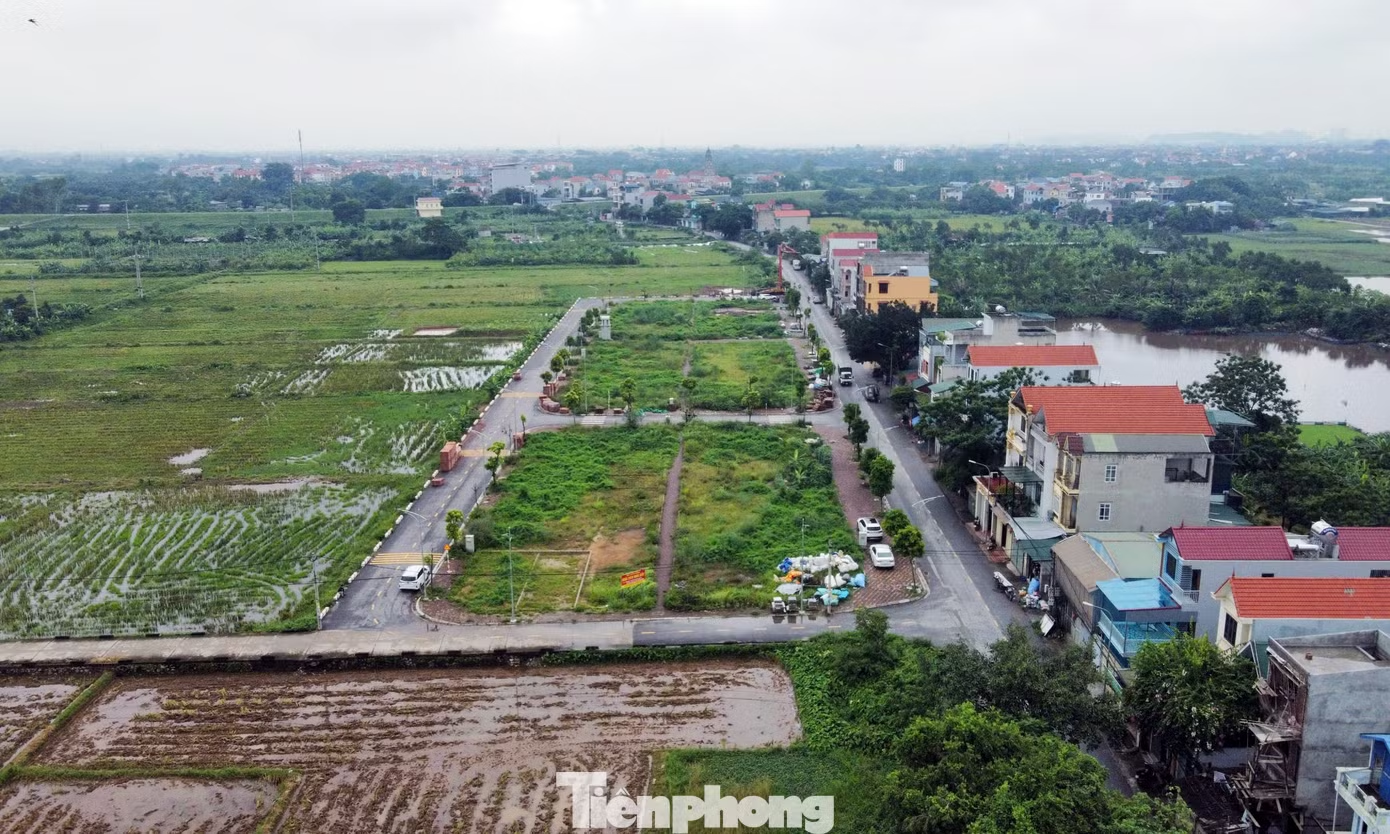
Theo dự thảo Luật Đất đai sửa đổi, đất bỏ hoang là đất đã được Nhà nước giao đất, cho thuê đất mà không đưa đất vào sử dụng liên tục trong một thời gian nhất định.
Đây là định hướng nhằm tăng hiệu quả sử dụng đất, hạn chế tình trạng găm giữ, bỏ hoang và đầu cơ đất đai. Trước đó, Nghị quyết 21-NQ/TW cũng đặt ra yêu cầu nghiên cứu chính sách tài chính, thuế với lộ trình phù hợp, nhằm khuyến khích sử dụng đất tiết kiệm, hiệu quả; tập trung khắc phục tình trạng chậm đưa đất vào sử dụng, đầu cơ đất, găm giữ đất làm méo mó thị trường...
Nếu được Quốc hội thông qua, đây sẽ là lần đầu tiên khái niệm “đất bỏ hoang” được đưa vào luật và áp dụng mức thuế riêng.
Trao đổi với PV Tiền Phong, lãnh đạo Cục Quản lý đất đai (Bộ Nông nghiệp và Môi trường) cho biết, tại dự thảo Luật Đất đai (sửa đổi) đã làm rõ khái niệm đất bỏ hoang.
Theo đó, đất bỏ hoang là đất đã được Nhà nước giao đất, cho thuê đất mà không đưa đất vào sử dụng liên tục trong một thời gian nhất định.
Tuy nhiên, theo ghi nhận, dự thảo vẫn chưa đề cập đến mốc thời gian để xác định đất bỏ hoang.
Liên quan đất đất bỏ hoang, tại Khoản 7 Điều 37 dự thảo Luật Đất đai nêu rõ các trường hợp bị thu hồi.
Thứ nhất, đất nông nghiệp không được sử dụng liên tục quá 24 tháng và đã bị xử phạt vi phạm hành chính mà không đưa đất vào sử dụng theo thời hạn ghi trong quyết định xử phạt vi phạm hành chính.
Thứ hai, đất để thực hiện dự án đầu tư mà không sử dụng hoặc chậm sử dụng đất thì Nhà nước thu một khoản tiền lũy tiến hàng năm tăng dần theo thời gian không sử dụng đất hoặc chậm sử dụng đất; trường hợp quá 60 tháng mà chủ đầu tư vẫn không đưa đất vào sử dụng thì Nhà nước thu hồi đất.