

Người làm tiếp thị liên kết đang livestream quảng cáo sản phẩm - Ảnh: ĐỨC THIỆN
Trong hai tuần qua, nhiều cá nhân làm tiếp thị liên kết gửi câu hỏi đến chuyên mục hỏi - đáp của Bộ Tài chính, đề nghị hướng dẫn nghĩa vụ thuế sau khi một số sàn thương mại điện tử thay đổi cách khấu trừ trên khoản hoa hồng.
Theo phản ánh, trong 9 tháng đầu năm 2026, Shopee khấu trừ 10% thuế thu nhập cá nhân theo diện tiền lương, tiền công. Từ ngày 1-10, tổng mức khấu trừ vẫn là 10% nhưng gồm 5% thuế giá trị gia tăng và 5% thuế thu nhập cá nhân theo diện thu nhập kinh doanh.
Sự thay đổi khiến người nhận hoa hồng băn khoăn cách xác định loại thu nhập, tổng hợp doanh thu cả năm và thực hiện thủ tục với cơ quan thuế.
Tiền hoa hồng trước và sau ngày 1-10 tính thế nào?
Bà Trương Thị Hoàng Phương (TP.HCM) cho biết hoa hồng tiếp thị liên kết Shopee từ tháng 1 đến tháng 9 đã được sàn khấu trừ thuế theo diện tiền công. Từ tháng 10, khoản này chuyển sang khấu trừ theo diện thu nhập kinh doanh.
Với doanh thu kinh doanh dự kiến cả năm dưới 1 tỉ đồng, bà hỏi khoản hoa hồng từ tháng 1 đến tháng 9 có phải cộng vào doanh thu kinh doanh năm 2026 để xét ngưỡng 1 tỉ đồng và kê khai mẫu 01/TKN-CNKD, hay chỉ tính từ ngày 1-10.
Trả lời bà Phương, Thuế cơ sở 15 TP.HCM hướng dẫn việc xác định thu nhập căn cứ vào tính chất khoản thu.
Nếu cá nhân nhận thu nhập theo hợp đồng lao động hoặc thỏa ước lao động ký với bên chi trả theo pháp luật lao động, khoản này được xác định là thu nhập từ tiền lương, tiền công. Bên trả thu nhập thực hiện khấu trừ, kê khai và nộp thuế thu nhập cá nhân theo quy định.
Trường hợp cá nhân thực hiện hợp đồng sáng tạo nội dung số, quảng bá sản phẩm, tiếp thị liên kết trên nền tảng thương mại điện tử, nền tảng số và nhận thu nhập từ nền tảng hoặc nhãn hàng từ hoạt động kinh doanh, khoản này được xác định là thu nhập từ kinh doanh. Hộ, cá nhân kinh doanh thực hiện đăng ký thuế, kê khai và nộp thuế theo quy định.
Một người nộp thuế ở Phú Thọ cũng hỏi việc sàn thay đổi phương thức và tỉ lệ khấu trừ thuế (gồm 5% thuế giá trị gia tăng và 5% thuế thu nhập cá nhân) đối với cá nhân vãng lai có đúng quy định không?
Theo Chi cục Thuế thương mại điện tử, thu nhập từ kinh doanh thương mại điện tử, kinh doanh trên nền tảng số, bao gồm hoạt động sáng tạo nội dung số và tiếp thị liên kết, được xác định là thu nhập từ kinh doanh.
"Nếu khoản hoa hồng là thu nhập từ kinh doanh đối với hoạt động tiếp thị liên kết, sàn khấu trừ tổng cộng 10% thu nhập, gồm 5% thuế giá trị gia tăng và 5% thuế thu nhập cá nhân.
Cá nhân căn cứ thực tế hoạt động, phối hợp với sàn để xác định đúng bản chất khoản thu nhập và thực hiện nghĩa vụ thuế" - Chi cục Thuế thương mại điện tử hướng dẫn.
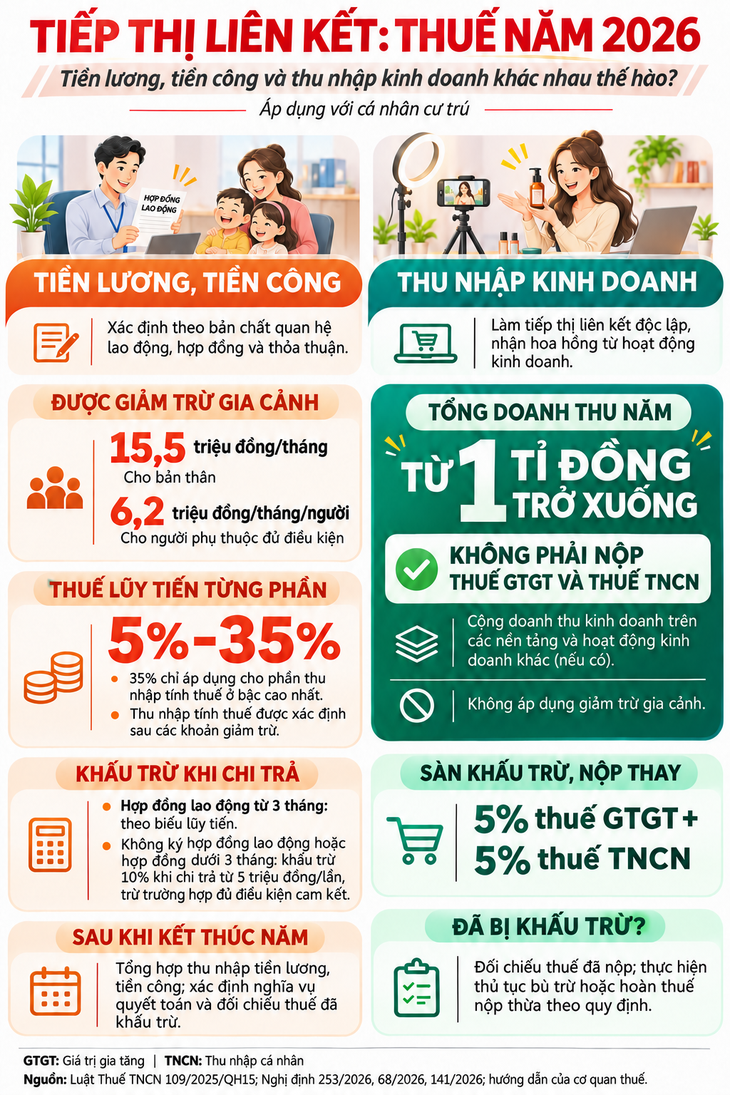
Chính sách thuế đối với người làm tiếp thị liên kết - Ảnh: LÊ THANH
Khi nào phải thông báo doanh thu?
Ngoài cách tính thuế, nhiều người làm tiếp thị liên kết có doanh thu nhỏ còn băn khoăn về nghĩa vụ kê khai khi sàn đã khấu trừ, nộp thuế thay.
Một người tại Hưng Yên có tổng doanh thu kinh doanh năm 2026 dự kiến chưa đến 1 tỉ đồng, muốn biết có thuộc diện không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân hay không.
Người này cũng hỏi cách kê khai doanh thu cả năm khi hoa hồng 9 tháng đầu năm được khấu trừ theo diện tiền công, còn 3 tháng cuối năm chuyển sang diện thu nhập kinh doanh.
Theo hướng dẫn của cơ quan thuế, cá nhân kinh doanh có tổng doanh thu năm không vượt quá 1 tỉ đồng không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân. Nếu có số thuế nộp thừa, khoản này được xử lý bù trừ hoặc hoàn trả theo quy định.
Tuy nhiên, người nộp thuế vẫn phải thực hiện nghĩa vụ thông báo doanh thu, tùy theo thời gian hoạt động.
Cụ thể nếu đã nộp thuế khoán hoặc kê khai trong năm 2025, người nộp thuế thông báo doanh thu thực tế phát sinh trong năm 2026 với cơ quan thuế chậm nhất ngày 31-1-2027.
Trường hợp mới ra kinh doanh trong 6 tháng đầu năm 2026, người nộp thuế thông báo doanh thu thực tế phát sinh đến hết ngày 30-6 với cơ quan thuế quản lý trực tiếp, chậm nhất ngày 31-7-2026.
Nếu mới ra kinh doanh trong 6 tháng cuối năm 2026, thời hạn thông báo doanh thu thực tế phát sinh chậm nhất là ngày 31-1-2027.
Shopee yêu cầu đối tác xác nhận doanh thu năm 2026
Trong thông báo vừa gửi đối tác làm tiếp thị liên kết, Shopee đề nghị xác nhận tổng doanh thu dự kiến năm 2026 từ tất cả hoạt động kinh doanh.
Với trường hợp doanh thu dự kiến dưới 1 tỉ đồng/năm, sàn yêu cầu đối tác xác nhận trước ngày 30-10. Khi kết thúc năm, đối tác thông báo doanh thu thực tế với cơ quan thuế theo mẫu 01/TKN-CNKD, hạn nộp là ngày 31-1-2027, đồng thời gửi Shopee bản chụp xác nhận đã nộp thành công.
Shopee cũng khuyến khích đối tác thuộc nhóm này đăng ký chuyển đổi sang hình thức cá nhân kinh doanh và ủy nhiệm lập hóa đơn điện tử cho đơn vị do sàn chỉ định nếu có nhu cầu.
Với trường hợp doanh thu trên 1 tỉ đồng/năm, Shopee yêu cầu đối tác hoàn tất thủ tục chuyển đổi hình thức tham gia chương trình sang cá nhân kinh doanh trước ngày 15-11, đồng thời thực hiện các yêu cầu về hóa đơn theo quy định.
Shopee cho rằng việc không hoàn tất các thủ tục nêu trên có thể dẫn đến rủi ro không tuân thủ quy định về hóa đơn, đồng thời ảnh hưởng đến quá trình xử lý, thanh toán hoa hồng tiếp thị liên kết.
 Vừa bán hàng trên sàn vừa làm tiếp thị liên kết, nộp thuế thế nào?
Nhiều cá nhân vừa bán hàng trên sàn thương mại điện tử, vừa làm tiếp thị liên kết (affiliate) băn khoăn cách xác định doanh thu và tính thuế như thế nào cho đúng và có lợi?