
Sau một thời gian dài tăng liên tục, giá chung cư tại TPHCM bắt đầu có dấu hiệu chững lại. Dữ liệu Biggee, nền tảng dữ liệu và phân tích thị trường bất động sản, trong báo cáo thị trường 9 tháng đầu năm 2026 (công bố ngày 15/9) cho thấy giá căn hộ tại TPHCM vẫn cao hơn đầu năm, nhưng tốc độ tăng đã chậm đáng kể.
Cụ thể, tại TPHCM (trước sáp nhập), giá căn hộ tăng gần 12% so với tháng 1 nhưng chỉ tăng gần 3% so với tháng 6. Bình Dương (cũ) ghi nhận mức tăng 4,8% so với tháng 1 và 0,3% so với tháng 6. Tại Bà Rịa - Vũng Tàu (cũ), giá căn hộ tăng lần lượt 7,1% và 2,2%.
Theo đại diện Biggee, các số liệu cho thấy thị trường đang điều chỉnh và phân hóa rõ hơn, nhưng chưa xuất hiện một đợt giảm giá đồng loạt trên diện rộng. Phần lớn khu vực vẫn giữ mặt bằng giá cao hơn đầu năm, song đà tăng đã thu hẹp đáng kể.
' %2F%3E%3C%2Fsvg%3E)
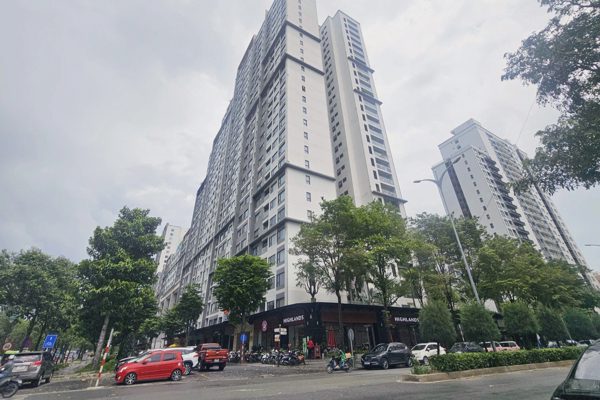
Một khu chung cư tại TPHCM (Ảnh: Lê Tỉnh).
Theo Biggee, tại TPHCM, mức tăng dưới 3% so với tháng 6 cho thấy giá đang chững lại trong bối cảnh mặt bằng giá đã ở mức cao và lãi suất gây thêm áp lực lên khả năng mua nhà.
Sự chững lại của giá cũng đi cùng với thanh khoản suy yếu. Theo DKRA Consulting, tỷ lệ hấp thụ căn hộ sơ cấp tại TPHCM và vùng phụ cận (trong đó riêng TPHCM chiếm khoảng 94% nguồn cung sơ cấp) trong tháng 8 chỉ đạt khoảng 11%, giảm 5 điểm phần trăm so với tháng trước. Lãi suất vay mua nhà cao là một trong những yếu tố ảnh hưởng đến sức mua, khiến người có nhu cầu ở thực phải cân nhắc kỹ hơn.
Bộ Xây dựng cũng ghi nhận thanh khoản thị trường giảm vào cuối quý II/2026. Trên cả nước, căn hộ chung cư và nhà ở riêng lẻ có 26.567 giao dịch thành công, giảm gần 14% so với quý I. Thanh khoản thấp khiến áp lực lên dòng tiền và lượng tồn kho của doanh nghiệp gia tăng.
Ở thị trường thứ cấp, dấu hiệu điều chỉnh đã rõ hơn. Theo Bộ Xây dựng, tại TPHCM, giá chung cư thứ cấp bình quân trong quý II khoảng 108 triệu đồng/m2, giảm 3,6% so với quý I (mức bình quân này phản ánh rổ hàng chào bán tại khu vực nội thành, phổ biến 70-120 triệu đồng/m2, nên cao hơn mặt bằng giá chung mà các đơn vị nghiên cứu thị trường ghi nhận).
Dù mức giảm chưa lớn, diễn biến này cho thấy thị trường căn hộ đang chuyển từ giai đoạn tăng giá nhanh sang trạng thái thận trọng hơn, trong khi mặt bằng giá tại các đô thị lớn vẫn ở mức cao.
Các chuyên gia nói gì?
Tại Hội thảo “Chiến lược phát triển và đầu tư bất động sản sau Nghị quyết 21 và những cập nhật chính sách” sáng 22/9, ông Nguyễn Anh Quê, Chủ tịch HĐQT Công ty cổ phần Tập đoàn Đầu tư và Phát triển G6 (G6 Group), cho rằng chung cư tại Hà Nội và TPHCM có thể chịu áp lực giảm giá đáng kể trong 2-3 năm tới.
Theo ông, nguyên nhân chủ yếu đến từ mức chênh lệch lớn giữa chi phí đầu vào và giá bán căn hộ, khi giá bán đã tăng mạnh hơn nhiều so với chi phí trong những năm qua.
Dẫn chứng tại thị trường Hà Nội, ông Quê cho biết đến thời điểm hiện tại, mặt bằng giá các phân khúc căn hộ đã tăng khoảng 3 lần so với năm 2021. Trong khi đó, chi phí đầu vào của các dự án bất động sản cũng có xu hướng gia tăng, từ chi phí xây dựng đến tiền sử dụng đất.
Tuy nhiên, theo Chủ tịch G6 Group, chi phí đầu vào tăng không đồng nghĩa giá bán căn hộ có thể tiếp tục tăng tương ứng. Khi mặt bằng giá đã ở mức cao và nguồn cung dần được cải thiện, khoảng cách giữa giá bán và khả năng chi trả của người mua có thể tạo áp lực điều chỉnh lên thị trường.
Đáng chú ý, ông Quê dự báo giai đoạn 2028-2030 có thể là thời điểm thị trường chung cư tại Hà Nội và TPHCM bước vào một đợt điều chỉnh đáng kể. Theo ông, khi nguồn cung trên thị trường trở nên dồi dào hơn, đặc biệt với sự tham gia mạnh mẽ của phân khúc nhà ở xã hội, giá chung cư tại hai đô thị lớn có thể giảm trên dưới 40%.
Ở góc nhìn của đơn vị nghiên cứu, Viện Nghiên cứu đánh giá thị trường bất động sản Việt Nam (VARS IRE), trong báo cáo thị trường nửa đầu năm 2026 công bố cuối tháng 7, cho hay hiện tượng điều chỉnh giá trên thị trường thứ cấp vẫn chủ yếu mang tính cục bộ, tập trung ở nhóm nhà đầu tư sử dụng đòn bẩy cao, mua tại mặt bằng giá cao hoặc sở hữu sản phẩm chưa hình thành giá trị sử dụng. Từ cuối năm 2026, thị trường sẽ tiếp tục kiểm chứng năng lực tài chính của người mua cũng như chất lượng các dự án thông qua khả năng hấp thụ.
Đối với doanh nghiệp, tốc độ bán hàng sẽ ảnh hưởng trực tiếp đến hiệu quả sử dụng vốn và kế hoạch triển khai dự án. Các doanh nghiệp có nền tảng tài chính tốt, sản phẩm phù hợp nhu cầu và tiến độ triển khai bảo đảm sẽ có nhiều lợi thế hơn trong giai đoạn này.
Tuy nhiên, theo VARS IRE, thị trường khó rơi vào một đợt suy giảm đồng loạt. Những dự án có pháp lý hoàn chỉnh, tiến độ tốt, hạ tầng đồng bộ, mức giá hợp lý và khả năng khai thác thực tế vẫn có thể duy trì giao dịch. Ngược lại, sản phẩm định giá "ảo", triển khai chậm hoặc phụ thuộc vào kỳ vọng tăng giá sẽ chịu áp lực lớn hơn.
Trước đó, tại Diễn đàn “Bất động sản khu vực phía Nam - Mở dư địa tăng trưởng mới” ngày 18/8, ông Nguyễn Thái Bình, Phó Chủ tịch Hội Môi giới Bất động sản Việt Nam, Tổng Giám đốc Đông Tây Land, nhận định dòng tiền bất động sản tại TPHCM đang dịch chuyển theo sự phát triển của hạ tầng và quá trình mở rộng không gian đô thị.
Theo ông Bình, nếu trước đây nhà đầu tư thường lấy khoảng cách đến khu vực trung tâm, như quận 1 cũ hoặc chợ Bến Thành, làm thước đo vị trí thì hiện nay thời gian kết nối thực tế ngày càng được coi trọng. Khi các tuyến vành đai, cao tốc và metro hoàn thiện, thời gian di chuyển giữa các khu vực được rút ngắn, qua đó mở rộng phạm vi lựa chọn của người mua và tạo thêm dư địa cho các thị trường vùng ven, đô thị vệ tinh.
Ông dự báo dòng tiền thời gian tới sẽ tiếp tục tìm đến những khu vực có hạ tầng giao thông đồng bộ, đồng thời phát triển dịch vụ và việc làm. Khi các yếu tố này được hình thành, vùng ven có thể trở thành những trung tâm phát triển mới thay vì chỉ đóng vai trò ngoại ô.
Theo ông Bình, xu hướng phát triển cũng sẽ chuyển từ các dự án phân lô đơn lẻ sang những đại đô thị tích hợp, nơi cư dân có thể sinh sống, làm việc và sử dụng dịch vụ tại chỗ.
"Giá trị bất động sản tương lai sẽ phụ thuộc nhiều hơn vào chất lượng quy hoạch, xây dựng, vận hành và khả năng hình thành một cộng đồng cư dân thực chất", ông Nguyễn Thái Bình chia sẻ.