
Chính phủ đang đề xuất điều chỉnh quy định về chuyển nhượng nhà ở xã hội tại dự thảo Luật Nhà ở (sửa đổi), theo hướng siết điều kiện bán lại sau thời hạn 5 năm kể từ ngày người mua thanh toán đủ tiền. Theo đề xuất, sau thời hạn này, chủ sở hữu không được tự do chuyển nhượng theo cơ chế thị trường như quy định hiện hành mà chỉ được bán lại cho người thuộc diện được hưởng chính sách nhà ở xã hội.
Quy định này nhận được sự đồng tình từ nhiều người dân. Anh Thanh Phong, ngụ TPHCM, cho rằng việc siết đối tượng mua lại có thể khiến người có ý định đầu cơ cân nhắc, đồng thời tạo thêm cơ hội cho người thực sự có nhu cầu tiếp cận nhà ở xã hội.
“Nếu chính sách này có hiệu lực và cơ quan quản lý rút gọn thủ tục mua nhà ở xã hội, điều này sẽ giúp cho người dân thêm khả năng mua nhà. Đồng thời, áp lực này cũng kéo giá nhà giảm”, anh Phong kỳ vọng.
Chị Huyền Trang, nhân viên văn phòng tại TPHCM, cũng cho rằng cần kiểm soát chặt việc mua bán nhà ở xã hội để hạn chế đầu cơ, tránh tình trạng người có nhu cầu thực không mua được nhà. “Với quy định trên, người mua sẽ dễ mua được nhà ở xã hội hơn khi giới hạn thời gian mua bán”, chị Trang nhận định.
' %2F%3E%3C%2Fsvg%3E)
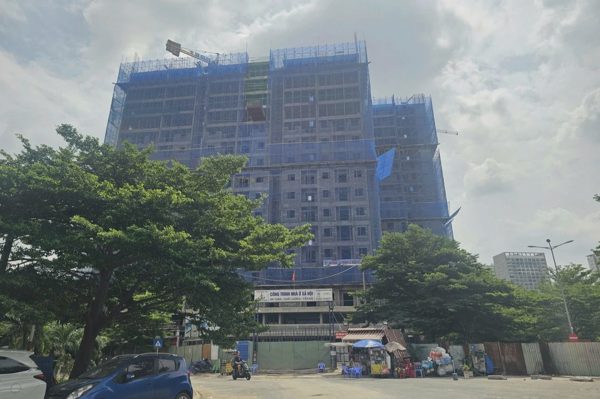
Dự án nhà ở xã hội đang xây dựng tại TPHCM (Ảnh: Lê Tỉnh).
Trao đổi với phóng viên Dân trí, ông Nguyễn Duy Thành, Chủ tịch Công ty Quản lý Nhà Toàn Cầu (Global Home), Phó Chủ tịch Hiệp hội Quản lý vận hành Nhà chung cư TPHCM (HCMO), cho rằng việc chỉ cho phép bán lại nhà ở xã hội cho người đủ điều kiện là cần thiết để giữ đúng mục tiêu an sinh. Nhà ở xã hội được Nhà nước hỗ trợ về quỹ đất, tín dụng, thuế và thủ tục đầu tư nhằm tạo cơ hội sở hữu nhà cho người thu nhập thấp, người lao động. Do đó, nguồn lực này cần tiếp tục được sử dụng đúng đối tượng, thay vì trở thành tài sản phục vụ đầu tư.
Theo ông Thành, một số căn hộ nhà ở xã hội sau khi hết thời hạn hạn chế chuyển nhượng đã tăng giá đáng kể, có trường hợp tiệm cận nhà ở thương mại. Việc giới hạn người mua lại sẽ khiến thị trường thứ cấp phải hướng đến nhóm có nhu cầu ở thực và đủ khả năng chi trả, qua đó giảm động cơ mua nhà ở xã hội để đầu tư.
Tuy nhiên, bài toán khó là xác định người mua lại có đủ điều kiện hay không. Các tiêu chí liên quan đến thu nhập, nhà ở, đất đai, cư trú và đối tượng chính sách, trong khi người bán không có thẩm quyền kiểm tra toàn bộ dữ liệu của bên mua. Chủ đầu tư cũng không thể thay cơ quan Nhà nước xác minh những thông tin này sau khi căn hộ đã được cấp giấy chứng nhận.
Ông Thành đề xuất tích hợp trạng thái đủ điều kiện mua nhà ở xã hội trên VNeID, kết nối dữ liệu dân cư, nhà ở, đất đai, thuế và bảo hiểm xã hội. Khi đó, người mua có thể xác nhận tư cách của mình, còn người bán, công chứng và cơ quan đăng ký đất đai có cùng một cơ sở để kiểm tra. “Siết đối tượng nhận chuyển nhượng là cần thiết nhưng phải đi cùng cơ chế xác thực đơn giản, minh bạch”, ông Thành nói.
Ở góc độ tín dụng, ông Nguyễn Anh Quê, Chủ tịch HĐQT Công ty Cổ phần Tập đoàn Đầu tư và Phát triển G6, Ủy viên Ban Chấp hành Hội Môi giới Bất động sản Việt Nam, cho rằng quy định mới cũng có thể khiến ngân hàng thận trọng hơn khi cho người mua lại vay vốn.
Nếu người vay mất khả năng thanh toán, việc xử lý nhà ở xã hội làm tài sản bảo đảm sẽ khó hơn nhà ở thương mại do bị giới hạn đối tượng nhận chuyển nhượng. Khi đó, ngân hàng có thể yêu cầu thêm tài sản thế chấp hoặc giảm tỷ lệ cho vay.
“Nếu quy định mới được áp dụng, Nhà nước cần có cơ chế xử lý trường hợp người mua mất khả năng thanh toán, đồng thời có chính sách hỗ trợ phù hợp để giảm rủi ro cho ngân hàng”, ông Quê đề xuất.
Một vấn đề khác là ai sẽ xác nhận người mua đủ điều kiện. Khi chủ đầu tư không còn tham gia giao dịch chuyển nhượng sau khi căn hộ được cấp giấy chứng nhận, cần có đầu mối tiếp nhận và thẩm định hồ sơ. Ông Quê đề xuất giao UBND cấp xã tiếp nhận, xét duyệt đối tượng và hồ sơ, sau đó Sở Xây dựng thẩm định cuối cùng.