
Theo số liệu từ Sở Giao dịch Chứng khoán Hà Nội (HNX) - nơi tổ chức các phiên đấu thầu trái phiếu - trong tháng 8, đơn vị này tổ chức 20 đợt đấu thầu trái phiếu Chính phủ do Kho bạc Nhà nước phát hành, huy động được 27.756,5 tỷ đồng, tương đương tỷ lệ trúng thầu là 46%.
Tính lũy kế từ đầu năm đến hết tháng 8, Kho bạc Nhà nước đã huy động được 228.921,3 tỷ đồng, hoàn thành 46% kế hoạch phát hành của năm 2026.
Kỳ hạn phát hành chủ yếu tập trung vào kỳ hạn 5 năm và 10 năm với tỷ trọng lần lượt là 51,2% và 46,7% tổng khối lượng trái phiếu phát hành, tương đương 14.206,5 tỷ đồng và 12.950 tỷ đồng.
Tỷ lệ trúng thầu tiếp tục được ghi nhận và tăng dần trong các tuần của tháng 9. Theo báo cáo thị trường tuần từ ngày 21/9 đến 25/9 của Công ty Chứng khoán Yuanta Việt Nam, hoạt động huy động trái phiếu Chính phủ trên thị trường sơ cấp ghi nhận tuần tích cực nhất kể từ đầu năm.
Trong phiên đấu thầu chính, Kho bạc Nhà nước (KBNN) gọi thầu tổng cộng 31.000 tỷ đồng và huy động thành công 26.550 tỷ đồng, tương ứng tỷ lệ trúng thầu khoảng 85,6%. Trong đó, kỳ hạn 10 năm ghi nhận khối lượng huy động lớn nhất khi toàn bộ 20.000 tỷ đồng gọi thầu được phân phối thành công, với lợi suất 4,43%, không thay đổi so với tuần trước.
Vì sao trái phiếu Chính phủ hút hàng?
Bà Lý Thị Hiền, Trưởng phòng Cấp cao, Phòng Phân tích Khách hàng cá nhân, Công ty chứng khoán Yuanta Việt Nam, phân tích kết quả huy động trái phiếu Chính phủ gần đây cải thiện chủ yếu nhờ 2 yếu tố. Thứ nhất, thanh khoản ngắn hạn của hệ thống ngân hàng đã ổn định hơn so với giai đoạn căng thẳng cuối tháng 8 đầu tháng 9, tạo điều kiện để các ngân hàng thương mại tăng phân bổ vào trái phiếu Chính phủ.
Thứ hai, lợi suất trái phiếu này đã được tái định giá lên vùng hấp dẫn hơn. Chẳng hạn, lợi suất 10 năm hiện quanh 4,43% và 5 năm ở 4,27%, lần lượt tăng khoảng 0,43 và 1,07 điểm phần trăm so với đầu năm. Điều này giúp khoảng cách kỳ vọng giữa bên mua và Kho bạc Nhà nước thu hẹp, qua đó tỷ lệ đặt thầu và trúng thầu đều cải thiện.
“Diễn biến trên cho thấy thanh khoản ngắn hạn của hệ thống ngân hàng đã cải thiện, giúp các ngân hàng có thêm dư địa tham gia đấu thầu. Tuy nhiên, chưa nên hiểu đây là tín hiệu ngân hàng đang dư thừa vốn để đầu tư dài hạn, bởi nhu cầu vốn của hệ thống vẫn cao và chi phí vốn kỳ hạn dài vẫn ở mức tương đối cao”, bà Hiền nói.
' %2F%3E%3C%2Fsvg%3E)
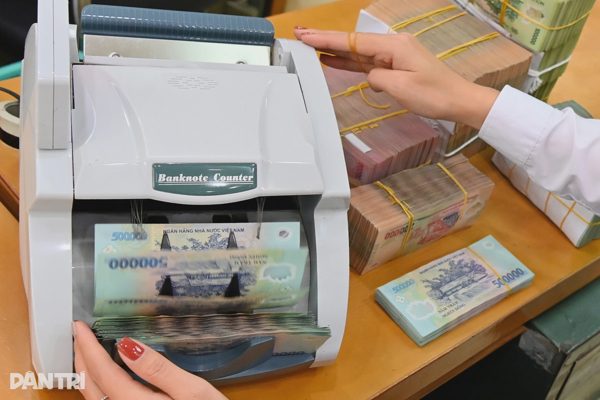
Kiểm tra giao dịch tiền ngân hàng (Ảnh: Tiến Tuấn).
Bên cạnh mục tiêu đầu tư, các ngân hàng thương mại còn có nhu cầu tích lũy trái phiếu Chính phủ như tài sản đủ điều kiện để sử dụng trong các giao dịch với Ngân hàng Nhà nước (như giao dịch Repo - giao dịch mua bán có thỏa thuận mua lại để vay vốn), qua đó tăng khả năng chủ động tiếp cận nguồn vốn khi phát sinh nhu cầu thanh khoản. Vì vậy, sức mua trái phiếu Chính phủ tăng có thể đồng thời phản ánh nhu cầu quản trị thanh khoản, chứ không chỉ là dòng vốn đầu tư thuần túy.
Ngoài ra, dòng tiền vào trái phiếu Chính phủ vẫn mang tính chọn lọc rất rõ. Cầu chủ yếu tập trung ở kỳ hạn 5-10 năm, đặc biệt là 10 năm nhờ có quy mô và thanh khoản trên thị trường thứ cấp tốt.
Chuyên gia từ Chứng khoán Bảo Việt cũng nhận định tỷ lệ trúng thầu trái phiếu Chính phủ có dấu hiệu cải thiện nhờ một số yếu tố như mặt bằng lãi suất trúng thầu đã được tăng. “Đồng thời, theo quan sát, trong những phiên mà tỷ lệ trúng thầu cao, lãi suất liên ngân hàng kỳ hạn qua đêm thường đang trong xu hướng giảm, thanh khoản ngắn hạn cải thiện, phần nào hỗ trợ hoạt động gọi thầu trái phiếu Chính phủ”, báo cáo nêu.
Dòng tiền ngân hàng và áp lực lên lãi suất
Nhận định về diễn biến trái phiếu Chính phủ hút hàng, ông Trương Hiền Phương, Giám đốc cấp cao Công ty chứng khoán KIS Việt Nam, cho rằng Chính phủ đang cần huy động nguồn tiền để đẩy mạnh việc phát triển cơ sở hạ tầng, tăng tốc đầu tư công thông qua kênh huy động vốn bằng trái phiếu.
Giao dịch ngân hàng (Ảnh: Tiến Tuấn).
Theo ông Phương, khi dòng vốn từ các ngân hàng chảy vào kênh trái phiếu Chính phủ nhiều sẽ làm cạn nguồn cung trong lượng tiền đang lưu thông ở bên ngoài, từ đó tác động tới mặt bằng lãi suất có thể nhích lên. Khi lãi suất huy động trái phiếu tăng thì lãi suất mặt bằng trên thị trường tiền tệ cũng sẽ tăng. Vì đây là bình liên thông với nhau.
“Tác động có thể chưa quá lớn nhưng khi vốn bị hút về khiến lượng tiền qua thị trường mở (OMO) thiếu hụt, các ngân hàng sẽ đẩy mạnh việc vay mượn lẫn nhau, dẫn đến mặt bằng lãi suất qua đêm tăng. Từ đó, mặt bằng lãi suất thương mại cũng sẽ bị ảnh hưởng”, ông Phương nói thêm.
Bà Lý Thị Hiền cũng cho rằng mặt bằng lãi suất có áp lực nhẹ, nhưng tác động trực tiếp nhất sẽ nằm ở lợi suất trái phiếu Chính phủ và thanh khoản liên ngân hàng từng thời điểm, còn tác động lên lãi suất huy động và cho vay sẽ hạn chế.
Trước hết, nguồn cung trái phiếu Chính phủ những tháng cuối năm còn khá lớn. Kế hoạch phát hành năm nay là 500.000 tỷ đồng, trong khi đến cuối tháng 9 mới hoàn thành khoảng 58%. Nếu Kho bạc Nhà nước phải tăng tốc huy động, nguồn cung lớn có thể tạo áp lực khiến lợi suất trái phiếu Chính phủ nhích lên, nhất là khi lợi suất trái phiếu toàn cầu đang ở vùng cao. Tuy nhiên, mức tăng có thể không lớn và thấp hơn so với nhiều thị trường khác.
Với lãi suất huy động và cho vay, theo bà Hiền tác động sẽ nhỏ hơn do mặt bằng lãi suất thị trường dân cư vẫn chủ yếu phụ thuộc vào tăng trưởng tín dụng, cân đối huy động - cho vay, tỷ giá và điều hành của Ngân hàng Nhà nước.