
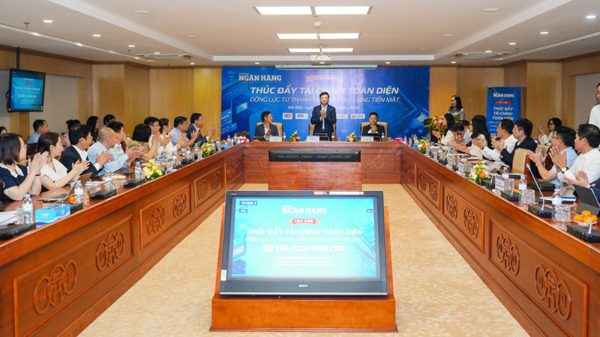
Thanh toán không dùng tiền mặt đang mở rộng cánh cửa tiếp cận dịch vụ tài chính cho người dân, doanh nghiệp. Khi độ phủ tài khoản ngày càng lớn, yêu cầu đặt ra là đưa dịch vụ vào đời sống thường ngày, thu hẹp khoảng cách giữa các nhóm dân cư và bảo đảm mỗi giao dịch thuận tiện, an toàn, với chi phí hợp lý.
Mở rộng cửa ngõ tiếp cận
Từ chuyển tiền, thanh toán điện, nước đến đóng học phí, viện phí, những nhu cầu thiết yếu đang tạo thêm cơ hội để người dân tiếp cận dịch vụ tài chính chính thức. Một mã QR tại cửa hàng nhỏ hay khả năng nhận tiền qua tài khoản ngay tại địa bàn sinh sống có thể là bước khởi đầu để hình thành thói quen giao dịch số. Từ đó, người sử dụng từng bước tiếp cận các sản phẩm tiết kiệm, tín dụng, bảo hiểm phù hợp.
Đây cũng là vấn đề xuyên suốt Tọa đàm “Thúc đẩy tài chính toàn diện - Động lực từ thanh toán không dùng tiền mặt”, do Thời báo Ngân hàng, Ngân hàng Nhà nước Việt Nam tổ chức ngày 6/10 tại Hà Nội.
Phát biểu khai mạc tọa đàm, ông Nguyễn Xuân Hải, Quyền Tổng Biên tập Thời báo Ngân hàng cho biết, thanh toán không dùng tiền mặt đang ngày càng hiện diện sâu rộng trong đời sống kinh tế-xã hội, từ thương mại, dịch vụ đến y tế, giáo dục, dịch vụ công và hoạt động sản xuất, kinh doanh. Sự phát triển của hạ tầng thanh toán cùng với việc mở rộng các phương thức thanh toán số đã tạo thêm nhiều thuận lợi cho người dân, doanh nghiệp trong thực hiện các giao dịch, đồng thời góp phần mở rộng khả năng tiếp cận, sử dụng các dịch vụ tài chính chính thức. Đây là nền tảng quan trọng để thanh toán không dùng tiền mặt phát huy tốt hơn vai trò trong thúc đẩy tài chính toàn diện.

Theo bà Nguyễn Thị Thu, Phó Vụ trưởng Vụ Thanh toán (Ngân hàng Nhà nước), thanh toán số là “cửa ngõ” giúp người dân làm quen và sử dụng sâu hơn các dịch vụ tài chính. Khả năng giao dịch không phụ thuộc vào điểm giao dịch vật lý góp phần giảm rào cản địa lý, nhất là tại nông thôn, vùng sâu, vùng xa. Đồng thời, dữ liệu thanh toán tạo thêm cơ sở nhận diện nhu cầu và thiết kế sản phẩm phù hợp với từng nhóm khách hàng.
Số liệu Ngân hàng Nhà nước cho thấy, tính đến tháng 8/2026, thanh toán không dùng tiền mặt tăng 34,56% về số lượng và 13,26% về giá trị. Giao dịch trực tuyến tăng tương ứng 46,57% và 21,77%; thanh toán qua điện thoại di động tăng 35,33% và 23,9%. Cuối năm 2025, tỷ lệ người trưởng thành có tài khoản đạt 88,96%; quy mô giá trị thanh toán không dùng tiền mặt hiện tương đương khoảng 28 lần GDP.
Tuy nhiên, độ phủ tài khoản mới phản ánh một phần kết quả. Đến ngày 30/6/2026, có 11,45 triệu tài khoản tiền di động được đăng ký, trong đó 6,18 triệu tài khoản hoạt động, chiếm 54%. Cùng thời điểm, mạng lưới có khoảng 5,7 nghìn điểm đại lý thanh toán. Khoảng cách giữa đăng ký và hoạt động cho thấy cần tiếp tục tạo điều kiện để người dân sử dụng dịch vụ trong những nhu cầu cụ thể, thường xuyên.
Ông Nguyễn Thanh Tùng, Phó Tổng Giám đốc Công ty Cổ phần Thanh toán quốc gia Việt Nam (NAPAS) cho rằng, hành trình tham gia hệ sinh thái tài chính bắt đầu từ nhu cầu thanh toán hằng ngày. Khi giao dịch số trở nên quen thuộc, người dân hình thành thói quen sử dụng tài khoản. Phía sau trải nghiệm ấy là hạ tầng bảo đảm giao dịch được kết nối, xử lý nhanh chóng, chính xác và an toàn. Hiện hệ thống NAPAS kết nối 70 tổ chức thành viên, xử lý khoảng 12 tỷ giao dịch trong năm 2025, phục vụ 100 triệu khách hàng. Hệ thống chuyển tiền nhanh xử lý hơn 45 triệu giao dịch mỗi ngày, với khả năng chuyển, nhận tiền 24/7. Hạ tầng dùng chung giúp giảm nhu cầu đầu tư kết nối riêng lẻ, tạo điều kiện mở rộng dịch vụ tới các nhóm khách hàng chưa được phục vụ đầy đủ.
VietQR đang được 60 ngân hàng và ví điện tử hỗ trợ, giúp đơn giản hóa thao tác thanh toán. Với hộ kinh doanh, phương thức này phù hợp nhờ chi phí thấp, triển khai nhanh, không đòi hỏi thiết bị phức tạp. Cùng với thanh toán hóa đơn và dịch vụ công, QR đưa tài khoản vào những khoản thu, chi thường xuyên, hỗ trợ quản lý dòng tiền. VietQRGlobal cũng đã kết nối với các mạng lưới tại Thái Lan, Lào và Campuchia, mở thêm cơ hội tiếp cận khách du lịch quốc tế cho các điểm bán nhỏ.
Đưa dịch vụ đến từng cộng đồng
Để thanh toán số thực sự thúc đẩy tài chính toàn diện, khả năng kết nối cần đi cùng sự hỗ trợ tại cơ sở. Tại khu vực nông nghiệp, nông thôn, mô hình liên kết giữa Ngân hàng Hợp tác xã Việt Nam (Co-opBank) và hệ thống Quỹ tín dụng nhân dân cho thấy cách kết hợp hạ tầng dùng chung với mạng lưới gắn bó với cộng đồng. Với 32 chi nhánh và gần 1.200 Quỹ tín dụng nhân dân, hệ thống phục vụ gần 2 triệu thành viên, khách hàng. Trên nền tảng cung ứng vốn truyền thống, Co-opBank đang mở rộng dịch vụ thanh toán, ngân hàng số thông qua các quỹ. Ngân hàng đầu mối xây dựng, vận hành hạ tầng; Quỹ tín dụng nhân dân hỗ trợ thành viên tiếp cận, sử dụng và hình thành thói quen giao dịch an toàn.
Ông Nguyễn Thạc Tâm, Phó Tổng Giám đốc Co-opBank cho biết, trong 9 tháng đầu năm 2026, hệ thống quỹ tín dụng nhân dân xử lý gần 2,8 triệu giao dịch qua CF-eBank, với tổng giá trị luân chuyển hơn 230.000 tỷ đồng. Mô hình đại lý thanh toán giúp mở rộng điểm cung ứng dịch vụ tại địa phương. Qua đó, lợi thế gần dân của các quỹ được tiếp nối bằng khả năng hỗ trợ người dân sử dụng công nghệ.
Tuy vậy, năng lực công nghệ, an toàn thông tin và nguồn nhân lực giữa các Quỹ tín dụng nhân dân chưa đồng đều. Nhiều quỹ có quy mô nhỏ, cán bộ kiêm nhiệm, khó bố trí nhân sự chuyên trách. Co-opBank kiến nghị xây dựng chuẩn chung về công nghệ, dữ liệu, vận hành và cơ chế chia sẻ chi phí; đồng thời có hỗ trợ phù hợp với các quỹ nhỏ ở nông thôn. Chuyển đổi số cần gắn với chuẩn hóa nghiệp vụ, nâng cao năng lực quản trị và kiểm soát rủi ro.
Trên phạm vi toàn ngành, thói quen dùng tiền mặt, kỹ năng tài chính số chưa đồng đều và gian lận công nghệ cao vẫn là những rào cản. Kết nối giữa ngân hàng với bảo hiểm, y tế, giáo dục cũng cần được thúc đẩy. Bởi vậy, mở rộng dịch vụ phải đi cùng bảo vệ dữ liệu, quyền lợi người sử dụng và nâng cao khả năng nhận diện rủi ro.
Phó Giáo sư, Tiến sĩ Lê Thanh Tâm, Viện Ngân hàng-Tài chính (Đại học Kinh tế Quốc dân) cũng cho biết, việc người dân có tài khoản và sử dụng thanh toán số nhiều hơn chưa đồng nghĩa các dịch vụ tài chính khác cũng phát triển với tốc độ tương ứng. “Khâu tích lũy đang có cải thiện, song khả năng chuyển hóa dữ liệu thanh toán thành cơ sở để mở rộng tín dụng vẫn còn dư địa”, bà Lê Thanh Tâm nhận định.
Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà nhấn mạnh, phát triển thanh toán không dùng tiền mặt cần gắn chặt với mục tiêu tài chính toàn diện giai đoạn 2026-2030, lấy khả năng tiếp cận và sử dụng thực chất, an toàn làm trọng tâm. Theo đó, cần hoàn thiện khuôn khổ pháp lý, đa dạng hóa sản phẩm, kênh phân phối với chi phí hợp lý; phát triển hạ tầng đồng bộ, tăng kết nối, liên thông và thu hẹp khoảng cách giữa các địa bàn, nhóm dân cư.
“An toàn, bảo mật, bảo vệ dữ liệu và quyền lợi người tiêu dùng phải được đặt ở vị trí trung tâm trong toàn bộ quá trình chuyển đổi số. Phát triển nhanh phải đi cùng bền vững; đổi mới đi cùng quản trị rủi ro; thuận tiện đi cùng an toàn và trách nhiệm. Cùng với đó, cần đẩy mạnh giáo dục tài chính, nâng cao kỹ năng số và nhận thức của người dân, doanh nghiệp; tăng cường truyền thông, góp phần hình thành thói quen sử dụng dịch vụ tài chính số an toàn, hiệu quả”, Phó Thống đốc Phạm Thanh Hà nêu rõ.
HỒNG ANH