
Như Dân trí đưa tin, tại phiên thảo luận về tình hình kinh tế - xã hội, ngân sách Nhà nước của Quốc hội chiều 30/10, đại biểu Lê Hoàng Anh (Gia Lai) phân tích nền kinh tế hiện nay gần như dựa vào một nguồn là tín dụng ngân hàng. Tỷ lệ dư nợ tín dụng trên GDP của Việt Nam đã khoảng 155% GDP; gần 80% vốn huy động có kỳ hạn dưới 12 tháng; trong khi một nửa dư nợ tín dụng là trung, dài hạn.
“Tiền gửi dân cư vượt 11,2 triệu tỷ đồng; người dân còn giữ khoảng 500 tấn vàng, xấp xỉ 12% GDP. Trong khi đó, trái phiếu doanh nghiệp chỉ khoảng 11% GDP", ông Hoàng Anh dẫn số liệu, đồng thời khẳng định cái thiếu không phải là vốn, mà là đường dẫn vốn.
Để nền kinh tế đi đường dài bằng nguồn vốn dài hạn, đại biểu của tỉnh Gia Lai đề xuất các giải pháp, trong đó có nghiên cứu thí điểm chứng chỉ vàng.
Thực tế, đề xuất huy động nguồn lực vàng nhằm chuyển dòng vốn vàng “nằm im trong nhà dân” thành vốn cho sản xuất, kinh doanh từng được nhiều lần nêu ra. Hồi cuối năm 2025, Ngân hàng Nhà nước từng công bố việc cơ quan quản lý sẽ thí điểm sàn giao dịch theo ba giai đoạn.
Tuy nhiên, trong báo cáo mới nhất của Ngân hàng Nhà nước gửi Quốc hội, cơ quan này cho biết đã nghiên cứu, đánh giá toàn diện cơ sở pháp lý, thực tiễn và tác động của việc thành lập Sàn/Sở giao dịch vàng. Trên cơ sở đó, Ngân hàng Nhà nước báo cáo, đề xuất với Thủ tướng Chính phủ về việc chưa thành lập Sàn/Sở giao dịch vàng trong giai đoạn hiện nay và tiếp tục nghiên cứu, hoàn thiện Đề án theo lộ trình phù hợp.
Chuyên gia: Nên nhưng hết sức thật trọng
Trao đổi với phóng viên Dân trí chiều 31/10, chuyên gia kinh tế, TS Lê Bá Chí Nhân, nhận định thời điểm này Việt Nam nên nghiên cứu và thí điểm chứng chỉ vàng, nhưng phải hết sức thận trọng trong thiết kế chính sách. Đây là một hướng đi có tiềm năng khơi thông nguồn lực tài chính trong dân, song nếu triển khai thiếu cơ chế kiểm soát, có thể biến một giải pháp huy động vốn thành rủi ro cho cả thị trường vàng và hệ thống tài chính.
Theo TS Nhân, thứ nhất cần nhìn nhận đúng bản chất của vàng. Ước tính người dân đang nắm giữ khoảng 500 tấn vàng, tương đương gần 12% GDP (con số được nhắc đến nhiều năm nay nhưng chưa có thống kê chính thức nào xác nhận - PV), là một nguồn tài sản rất lớn. Tuy nhiên, vàng nằm trong dân không đồng nghĩa với việc toàn bộ lượng vàng đó có thể chuyển thành vốn đầu tư. Người dân mua vàng không chỉ để tích lũy mà còn để bảo toàn tài sản, phòng ngừa lạm phát và ứng phó với những bất ổn kinh tế. Vì vậy, không nên đặt mục tiêu bằng mọi giá huy động vàng vào nền kinh tế, mà phải tạo ra một cơ chế đủ tin cậy để người dân tự nguyện tham gia.
Thứ hai, chứng chỉ vàng có thể trở thành một công cụ tài chính mới. Người dân gửi vàng vào tổ chức được cấp phép, nhận chứng chỉ xác nhận quyền sở hữu hoặc quyền đòi vàng tương ứng. Trên cơ sở nguồn vàng được huy động, tổ chức phát hành có thể chuyển đổi một phần thành nguồn vốn tiền tệ để đầu tư vào các lĩnh vực sản xuất, hạ tầng và phát triển kinh tế. Đây là cách chuyển hóa tài sản đang nằm im thành nguồn lực có khả năng sinh lợi.
Tuy nhiên, phải phân biệt rõ chứng chỉ vàng với việc Nhà nước vay vàng của người dân. Chứng chỉ phải bảo đảm quyền sở hữu, khả năng quy đổi và thanh khoản; tuyệt đối không được sử dụng vàng huy động để đầu cơ hoặc kinh doanh chênh lệch giá.
Thứ ba, rủi ro lớn nhất nằm ở niềm tin và sự mất cân đối tài chính. Nếu tổ chức phát hành sử dụng vàng của người dân để đầu tư dài hạn nhưng người dân đồng loạt yêu cầu rút vàng khi giá biến động, nguy cơ mất thanh khoản sẽ xuất hiện. Ngoài ra còn có rủi ro biến động giá vàng quốc tế, chênh lệch giá trong nước, chi phí lưu ký, thất thoát vàng và trách nhiệm bồi hoàn khi tổ chức phát hành mất khả năng thanh toán.
"Việt Nam nên thí điểm theo nguyên tắc ba không: không ép buộc người dân giao vàng; không sử dụng vàng huy động để đầu cơ; không để tổ chức phát hành hoạt động thiếu tài sản bảo đảm và cơ chế giám sát độc lập", TS Nhân nói.
Theo ông, nếu thí điểm, nên giao Ngân hàng Nhà nước xây dựng mô hình thí điểm với quy mô giới hạn, có cơ chế kiểm toán vàng vật chất, công khai tài sản bảo đảm, bảo hiểm lưu ký và quyền quy đổi rõ ràng. Nguồn vốn tiền tệ hình thành từ chương trình phải được phân bổ vào các dự án sản xuất, kinh doanh có hiệu quả, thay vì tiếp tục chảy vào các hoạt động đầu cơ tài sản.
' %2F%3E%3C%2Fsvg%3E)
Khách giao dịch vàng ở TPHCM (Ảnh: Lam Giang).
Có lộ trình, dựa trên nền tảng niềm tin thị trường
Chuyên gia tài chính ngân hàng, TS Nguyễn Trí Hiếu cho biết ông từng nhiều lần đề xuất giải pháp huy động vàng trong dân. Việt Nam hoàn toàn có khả năng huy động được lượng vàng lớn đang “nằm im trong dân” để phục vụ sản xuất - kinh doanh. Dù vậy, quá trình này đòi hỏi sự thận trọng, có lộ trình và dựa trên nền tảng niềm tin thị trường vững chắc.
Theo ông Hiếu, Ngân hàng Nhà nước có thể nghiên cứu, chủ trì phát hành chứng chỉ vàng, huy động thông qua hệ thống ngân hàng thương mại với cam kết trả lại đúng số lượng vàng hoặc giá trị tương đương. Đồng thời, cần minh bạch hóa thị trường vàng đặc biệt thông qua sàn giao dịch vàng có tổ chức, phù hợp tinh thần của các nghị định về quản lý vàng. Khi có các sản phẩm đầu tư vàng an toàn, hấp dẫn, người dân sẽ tự nguyện chuyển đổi vàng vật chất sang kênh đầu tư có tính thanh khoản và sinh lời cao.
Luật sư Nguyễn Thanh Hà, Chủ tịch Công ty Luật SBLAW, cho rằng cơ chế huy động vàng qua sàn giúp tập trung hóa giao dịch, minh bạch hóa giá cả, truy xuất được nguồn gốc và dòng chảy của vàng. Có điều, sàn giao dịch chỉ phát huy hiệu quả khi đi kèm với khung pháp lý rõ ràng về điều kiện tham gia, cơ chế thanh toán, lưu ký và giám sát rủi ro.
TS Nguyễn Duy Quang, Trưởng ngành Kinh tế số, Trường Đại học Kinh tế - Tài chính TPHCM (UEF) cũng nêu nếu vàng được giao dịch tập trung trên một sàn như chứng khoán, thị trường vàng Việt Nam sẽ có những chuyển biến quan trọng. Cụ thể, khi vàng được giao dịch tập trung qua sàn, cơ chế khớp lệnh tự động kết hợp với báo giá thời gian thực sẽ giải quyết vấn đề bất cân xứng thông tin, thu hẹp khoảng cách giữa giá trong nước và quốc tế.
' %2F%3E%3C%2Fsvg%3E)
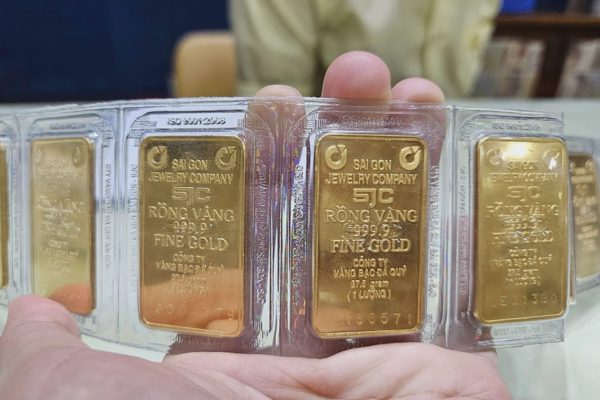
Vàng miếng SJC (Ảnh: Lam Giang).
Việc chuyển từ mua bán vàng vật chất sang chứng chỉ vàng giúp giảm chi phí lưu kho, vận chuyển và yêu cầu an toàn.
“Để đảm bảo tính bền vững, cần chú trọng xây dựng cơ chế chuyển đổi chứng chỉ vàng và vàng vật chất minh bạch, không giới hạn điều kiện; quy định rõ thẩm quyền cấp phép, trách nhiệm lưu ký và kiểm soát rủi ro thanh khoản; đồng thời tổ chức quản trị dưới sự giám sát của Nhà nước hoặc đơn vị quản lý", TS Quang nói.
Trước đây, các tổ chức tín dụng từng được phép huy động và cho vay vốn bằng vàng. Tới giai đoạn 2011-2013, trước những bất cập và rủi ro phát sinh đối với hệ thống ngân hàng, tình trạng "vàng hóa" nền kinh tế, ảnh hưởng đến mục tiêu điều hành chính sách tiền tệ, Ngân hàng Nhà nước đã triển khai lộ trình chấm dứt hoạt động này.