
2026 là năm 30 năm ngày truyền thống ngành chứng khoán - Kiến tạo một thị trường vốn hiệu quả và bền vững - Ảnh: QUANG ĐỊNH
Từ hai cổ phiếu đầu tiên
Ngày 20-7-2000, thị trường chứng khoán Việt Nam chính thức đi vào hoạt động với điểm xuất phát của VN-Index là 100 điểm.
Khi ấy, thị trường chỉ có hai doanh nghiệp niêm yết, tổng vốn hóa chưa tới 1.000 tỉ đồng. Chỉ số ra đời với mục tiêu đơn giản: phản ánh diễn biến chung của thị trường.
Song để có được chỉ số đầu tiên đó là cả quá trình chuẩn bị kéo dài nhiều năm. Từ đầu thập niên 1990, Chính phủ đã thành lập các ban nghiên cứu, xây dựng khuôn khổ pháp lý và mô hình quản lý cho thị trường chứng khoán.
Đến năm 1996, Ủy ban Chứng khoán Nhà nước được thành lập, tạo nền tảng để thị trường chính thức vận hành bốn năm sau.
Theo giới chuyên môn, một chỉ số chỉ thực sự có ý nghĩa khi được xây dựng trên nền tảng dữ liệu minh bạch, cơ chế giao dịch thống nhất và hệ thống công bố thông tin đáng tin cậy. Vì vậy, sự ra đời của VN-Index cũng phản ánh mức độ hoàn thiện dần của hạ tầng thị trường.
Trong hơn một thập kỷ đầu, VN-Index gần như là thước đo duy nhất của thị trường. Tuy nhiên, khi số lượng doanh nghiệp niêm yết tăng nhanh, quy mô vốn hóa mở rộng và dòng vốn tổ chức ngày càng lớn, chỉ số bắt đầu bộc lộ những hạn chế.
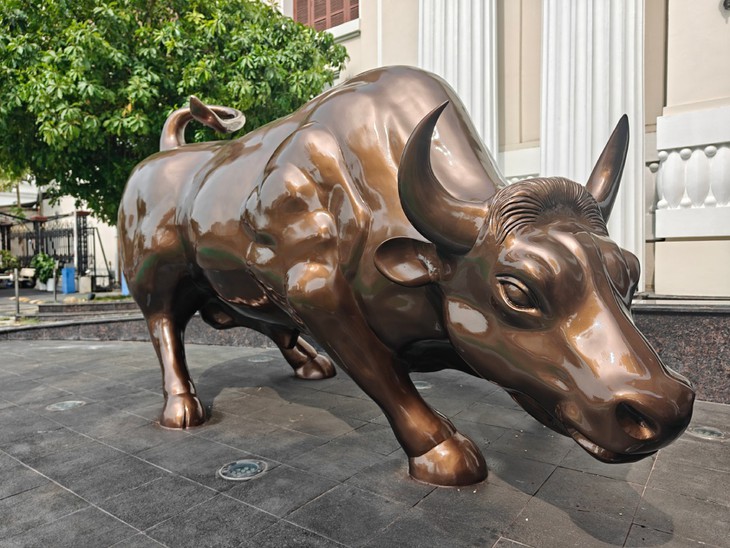
Linh vật bò tót của HoSE
VN-Index được tính chủ yếu theo vốn hóa thị trường nên chịu ảnh hưởng lớn từ các doanh nghiệp có quy mô lớn, trong khi chưa điều chỉnh theo tỉ lệ cổ phiếu tự do chuyển nhượng (free-float), chưa sàng lọc thanh khoản và chưa giới hạn tỉ trọng từng cổ phiếu. Điều đó khiến chỉ số chưa phản ánh đầy đủ khả năng đầu tư thực tế của thị trường.
Đây cũng là lý do năm 2012, Sở Giao dịch Chứng khoán TP.HCM (HoSE) đưa vào vận hành VN30.
Khác với VN-Index, VN30 lần đầu tiên áp dụng đồng thời các tiêu chí về vốn hóa, thanh khoản, tỉ lệ free-float, giới hạn tỉ trọng và rà soát định kỳ. Đây được xem là bước chuyển từ tư duy xây dựng "chỉ số phản ánh thị trường" sang "chỉ số có thể đầu tư".
Từ một chỉ số thành cả hệ sinh thái
Sau VN30, hàng loạt bộ chỉ số mới tiếp tục ra đời như VN100, VN Midcap, VN Smallcap, VNAllshare rồi VNX Allshare, phản ánh từng nhóm doanh nghiệp và từng phân khúc vốn hóa.
Đến giai đoạn gần đây, hệ thống chỉ số tiếp tục mở rộng theo các xu hướng đầu tư mới.
VN Diamond tập hợp các doanh nghiệp chất lượng cao nhưng đã kín room ngoại; VNSI hướng tới doanh nghiệp đáp ứng tiêu chuẩn ESG; VNDIVIDEND lựa chọn doanh nghiệp duy trì tăng trưởng ổn định và chính sách cổ tức bền vững; VN50 Growth đại diện nhóm tăng trưởng; VNMITECH phản ánh các doanh nghiệp công nghệ, công nghiệp hiện đại và vật liệu.
Đáng chú ý, năm 2026, HOSE tiếp tục đưa vào vận hành VNSHINE - bộ chỉ số lựa chọn doanh nghiệp duy trì cổ tức tiền mặt ổn định, kiểm soát nợ hợp lý và hạn chế pha loãng cổ phiếu, hướng tới triết lý đầu tư chất lượng đang phổ biến trên thế giới.
Nếu như trước đây, VN-Index gần như là đại diện duy nhất cho thị trường thì hiện nay, mỗi bộ chỉ số đã trở thành lời giải cho một nhu cầu đầu tư khác nhau.
Quá trình phát triển của hệ thống chỉ số cũng phản ánh sự trưởng thành của thị trường chứng khoán Việt Nam: từ giai đoạn chỉ cần một "nhiệt kế" đo biến động chung, đến việc xây dựng cả một hệ sinh thái chỉ số phục vụ đầu tư theo quy mô vốn hóa, ngành nghề, cổ tức, tăng trưởng, ESG hay chất lượng doanh nghiệp.
Ba mươi năm sau khi Ủy ban Chứng khoán Nhà nước được thành lập và 26 năm kể từ phiên giao dịch đầu tiên, những con số trên bảng điện không còn đơn thuần phản ánh giá cổ phiếu, mà còn cho thấy mức độ phát triển và chiều sâu của thị trường vốn Việt Nam.
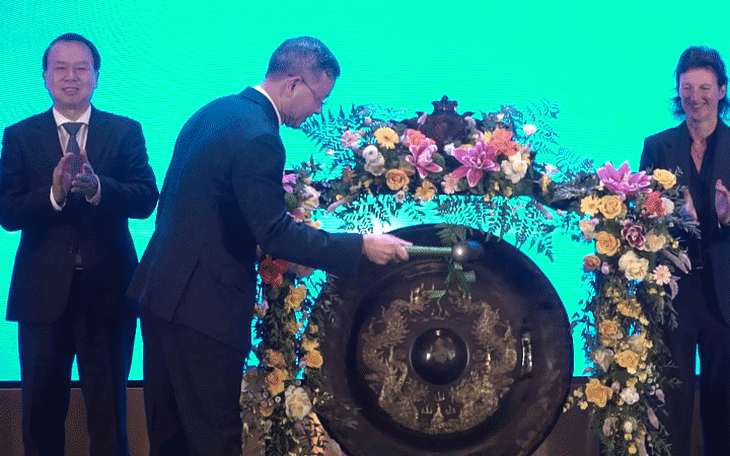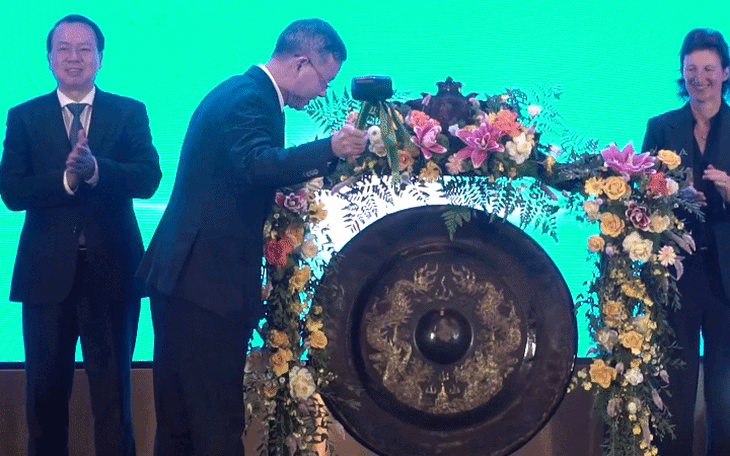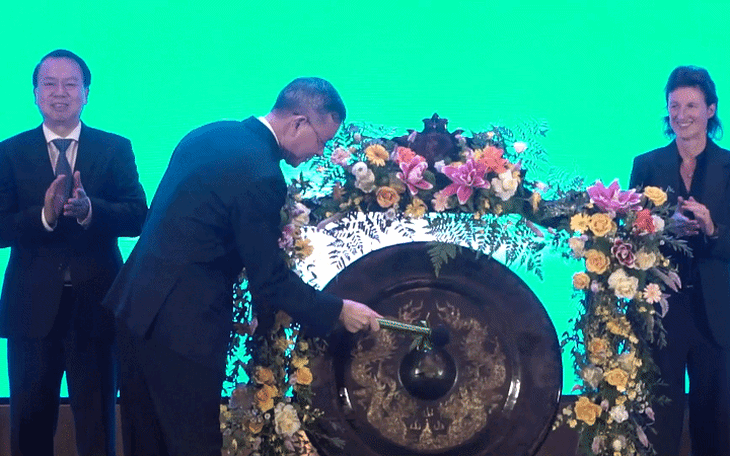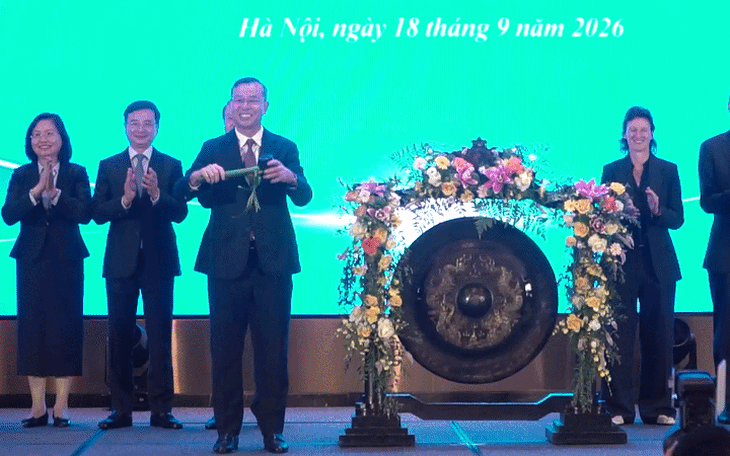 Đánh cồng đón chứng khoán Việt Nam vào nhóm mới nổi thứ cấp
Tối ngày 18-9, tại Hà Nội, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn đã thực hiện nghi thức đánh cồng, đánh dấu cột mốc chứng khoán Việt Nam chuyển từ thị trường cận biên lên thị trường mới nổi thứ cấp theo phân loại của FTSE Russell.