
Cục Thuế (Bộ Tài chính) vừa ban hành Quy tắc giải quyết thủ tục hành chính trong lĩnh vực thuế theo Quyết định số 1361, nhằm chuẩn hóa tác phong, trách nhiệm và cách thức thực thi công vụ của đội ngũ công chức thuế các cấp.
Theo cơ quan này, việc giải quyết thủ tục hành chính không chỉ dừng ở yêu cầu đúng quy định, đúng thời hạn mà còn hướng tới hỗ trợ người nộp thuế thực hiện đúng ngay từ đầu, chủ động tháo gỡ vướng mắc, giảm thời gian và chi phí tuân thủ.
' %2F%3E%3C%2Fsvg%3E)
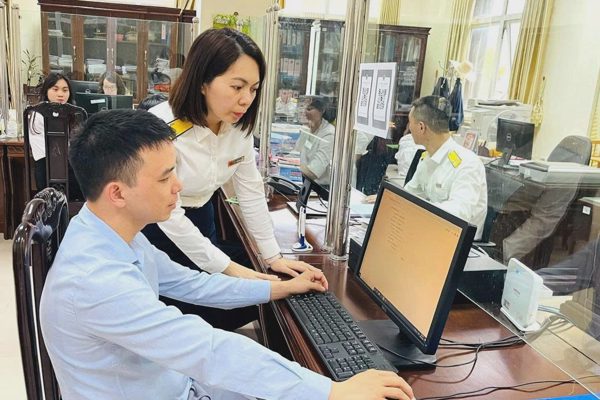
Công chức thuế làm việc (Ảnh: Cục Thuế).
Bộ Quy tắc của Cục Thuế đưa ra 8 chuẩn mực nhằm nâng cao chất lượng phục vụ người nộp thuế.
Thứ nhất, “Giao tiếp đúng mực”, yêu cầu công chức tôn trọng, lắng nghe, trao đổi rõ ràng và hỗ trợ người nộp thuế.
Thứ hai, “Hướng dẫn đúng ngay”, bảo đảm hướng dẫn đầy đủ, dễ hiểu, hạn chế việc bổ sung hồ sơ nhiều lần.
Thứ ba, “Có dữ liệu - chủ động khai thác”, yêu cầu cơ quan thuế sử dụng thông tin sẵn có, không yêu cầu người nộp thuế cung cấp lại dữ liệu không cần thiết.
Thứ tư, “Linh hoạt - không tùy tiện”, thực hiện đúng pháp luật, đồng thời lựa chọn cách xử lý thuận lợi trong phạm vi cho phép.
Thứ năm, “Đủ điều kiện - không chờ đến hạn”, chủ động giải quyết hồ sơ đủ điều kiện, không chờ đến hạn hoặc đợi người nộp thuế nhắc nhở. Khi hồ sơ đủ điều kiện, công chức phải chủ động kiểm tra, xử lý; hồ sơ có nguy cơ chậm phải được theo dõi, đôn đốc và xử lý nguyên nhân từ sớm. Người nộp thuế không phải nhắc thì cơ quan thuế mới giải quyết công việc.
Thứ sáu, “Vướng phải báo - vượt phải trình - đúng thẩm quyền phải xử lý”, yêu cầu chủ động tháo gỡ vướng mắc, không đùn đẩy trách nhiệm.
Thứ bảy, “Giải quyết đến cùng”, theo dõi hồ sơ từ khi tiếp nhận đến khi hoàn thành, bảo đảm kết quả đúng, đủ và rõ ràng.
Thứ tám, “Minh bạch - liêm chính - kiểm soát chặt - xử lý nghiêm”, không gây phiền hà, nhũng nhiễu, đặt ra yêu cầu trái quy định hoặc vụ lợi.
Theo Cục Thuế, các quy tắc này hướng tới giảm thời gian, chi phí tuân thủ, hạn chế việc đi lại và cung cấp lại thông tin, đồng thời nâng cao trách nhiệm của công chức trong xử lý công việc. Sự thuận lợi và hài lòng của người nộp thuế được xác định là thước đo chất lượng phục vụ.
Quy định mới không làm thay đổi thành phần hồ sơ, điều kiện, trình tự, quyền và nghĩa vụ của người nộp thuế theo pháp luật hiện hành. Trọng tâm là chuẩn hóa tác phong, trách nhiệm và tư duy hành động của công chức trong quá trình tiếp nhận, xử lý và trả kết quả giải quyết thủ tục hành chính.
Cục Thuế đặt mục tiêu hạn chế tối đa tình trạng người nộp thuế phải bổ sung hồ sơ hoặc đi lại nhiều lần do lỗi chủ quan của cơ quan quản lý. Đồng thời, cơ quan thuế phải chủ động xử lý các vấn đề phát sinh, khắc phục tình trạng đùn đẩy, né tránh trách nhiệm hoặc để hồ sơ ách tắc do chờ đợi ý kiến giữa các đơn vị.