
Hàng trăm nghìn hóa đơn qua công ty “ma”
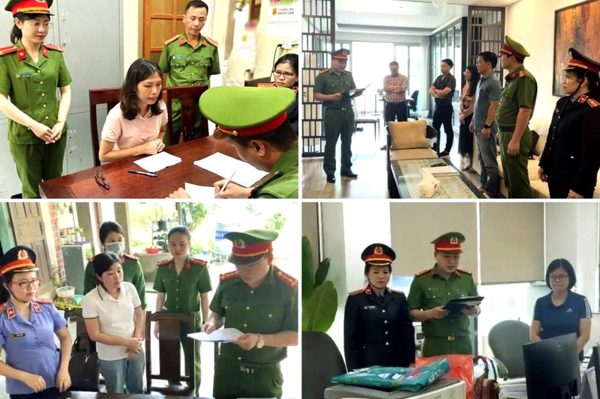
Ngày 23/9, Công an TPHCM thông tin đã mở rộng điều tra đường dây liên quan Công ty Thái Hưng và 34 doanh nghiệp, khởi tố tổng cộng 37 bị can về các hành vi liên quan đến phát hành, mua bán trái phép hóa đơn.
Theo kết quả điều tra mở rộng, từ tháng 12/2021 đến tháng 10/2025, Lê Văn Hiền cùng đồng phạm đã thành lập và mua lại 326 pháp nhân công ty “ma” để phục vụ việc phát hành, bán trái phép hóa đơn giá trị gia tăng. Các pháp nhân này đã xuất bán 178.357 hóa đơn giá trị gia tăng (GTGT) cho 17.612 doanh nghiệp, đơn vị trên cả nước.
Tổng trị giá hàng hóa, dịch vụ chưa thuế ghi trên các hóa đơn lên tới 18.328 tỷ đồng; thuế GTGT là 1.585 tỷ đồng, tổng doanh số ghi trên hóa đơn là 19.913 tỷ đồng.
Tại Đồng Nai, cơ quan công an cũng triệt phá một đường dây mua bán trái phép hóa đơn có quy mô lớn. Theo thông tin công bố ngày 19/6, từ năm 2020-2025, các đối tượng đã lập 5 đường dây với hơn 200 công ty “ma”, mua bán hơn 15.000 hóa đơn, tổng số tiền ghi trên hóa đơn hơn 20.000 tỷ đồng.

Một đường dây khác bị Công an tỉnh Đồng Nai triệt phá vào tháng 4 năm nay liên quan hơn 60 công ty “ma”, mua bán hơn 10.000 hóa đơn với tổng số tiền hơn 6.000 tỷ đồng. Cơ quan điều tra đã khởi tố 9 đối tượng trong chuyên án.
Không chỉ các đường dây cung cấp hóa đơn, cơ quan công an cũng liên tục phát hiện những doanh nghiệp mua hóa đơn để hợp thức hóa đầu vào. Hồi tháng 6, Công an TP. Đồng Nai đã khởi tố 38 bị can là đại diện pháp luật, kế toán của các doanh nghiệp liên quan hơn 2.400 hóa đơn, tổng giá trị ghi trên hóa đơn hơn 1.077 tỷ đồng.
Hình thành “hồ sơ rủi ro” cho doanh nghiệp
Thủ đoạn được ghi nhận trong nhiều vụ án là thuê hoặc mua thông tin cá nhân để thành lập nhiều doanh nghiệp nhưng không hoạt động sản xuất, kinh doanh thực tế, sau đó sử dụng các công ty này để mua, phát hành hóa đơn khống.
Chuyên gia kinh tế Lê Bá Chí Nhân nhận định, có ít nhất ba điểm cần nhìn nhận từ những vụ việc này, từ khâu xác thực hoạt động thực chất của doanh nghiệp, đến dữ liệu liên ngành, phân tích rủi ro…
Dữ liệu giữa đăng ký doanh nghiệp - thuế - ngân hàng - hóa đơn điện tử - hải quan và các cơ quan quản lý chưa được khai thác như một hệ thống cảnh báo thống nhất. Một doanh nghiệp có doanh thu hóa đơn tăng đột biến nhưng không tương ứng với dòng tiền, lao động, tài sản hay đầu vào phải được tự động đưa vào diện rủi ro cao.
Quản lý hiện đại cần chuyển mạnh từ “hậu kiểm và xử lý khi vi phạm đã xảy ra” sang “phòng ngừa bằng phân tích rủi ro”. Cơ quan quản lý không nhất thiết kiểm tra mọi doanh nghiệp, nhưng phải nhận diện sớm những pháp nhân có “dấu vết” bất thường.
Theo ông Nhân, việc chuyển sang hóa đơn điện tử và quản lý thuế trên nền tảng dữ liệu đã tạo điều kiện để cơ quan thuế phát hiện sớm hơn các doanh nghiệp có dấu hiệu rủi ro. Tuy nhiên, hóa đơn điện tử tự thân không thể ngăn chặn hoàn toàn hóa đơn khống. Điểm quan trọng là chuyển từ kiểm tra từng hóa đơn sang nhận diện quan hệ và hành vi bất thường trong cả mạng lưới doanh nghiệp.
Các dấu hiệu có thể được hệ thống cảnh báo gồm doanh nghiệp mới thành lập nhưng phát sinh doanh số rất lớn; doanh thu hóa đơn tăng nhanh nhưng không tương xứng với quy mô vốn, lao động, tài sản và địa điểm; đầu vào - đầu ra có tính chất bất thường; nhiều doanh nghiệp có cùng người đại diện, địa chỉ, tài khoản hoặc các mối liên hệ bất thường.
Khi những dữ liệu này được đối chiếu, cơ quan quản lý có thể hình thành “hồ sơ rủi ro” cho từng doanh nghiệp và từng chuỗi giao dịch, từ đó lựa chọn đúng đối tượng để xác minh.
Ông Mai Sơn - Phó Cục trưởng Cục Thuế - cho biết, thời gian tới, cơ quan thuế tiếp tục hoàn thiện tiêu chí cảnh báo rủi ro, mở rộng đối chiếu dữ liệu hóa đơn, kê khai, hoàn thuế, dòng tiền và giao dịch; tăng cường phối hợp với công an, hải quan, ngân hàng và cơ quan đăng ký kinh doanh để phát hiện sớm các chuỗi giao dịch bất thường.
Đến tháng 6 vừa qua, ứng dụng cảnh báo hóa đơn điện tử ghi nhận 135.356 người nộp thuế thuộc diện cảnh báo, yêu cầu 202 trường hợp giải trình và 140 trường hợp chuyển cơ quan điều tra.