
Phó thủ tướng Nguyễn Văn Thắng vừa ký Đề án tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý các tổ chức tín dụng yếu kém và tăng khả năng tiếp cận vốn cho doanh nghiệp.
Theo đó, Chính phủ nhìn nhận việc tập trung vốn vào một số doanh nghiệp, nhóm khách hàng lớn, dự án thuộc cùng hệ sinh thái hoặc sân sau của tập đoàn có thể gây rủi ro, đe dọa an toàn và sự lành mạnh của tổ chức tín dụng. Vì vậy, các ngân hàng phải kiểm soát chặt hoạt động cấp vốn cho nhóm này.
Các tổ chức tín dụng cũng phải thường xuyên rà soát biến động sở hữu cổ phần và việc cấp tín dụng cho cổ đông, lãnh đạo, người liên quan. Việc này nhằm phát hiện sớm những dấu hiệu rủi ro, vi phạm về sở hữu cổ phần. Ngành ngân hàng phối hợp với các cổ đông trong quá trình thoái vốn, đặc biệt cổ đông là tập đoàn, doanh nghiệp nhà nước và người liên quan sở hữu vượt giới hạn cổ phần.
Ngân hàng Nhà nước được giao giám sát chặt các tổ chức tín dụng có tốc độ tăng trưởng tín dụng nhanh, tỷ lệ nợ xấu cao hoặc vốn tập trung nhiều vào lĩnh vực tiềm ẩn rủi ro. Việc thanh tra và giám sát cần được phối hợp để phát hiện, cảnh báo sớm, không để sai phạm tích tụ, lan truyền và ảnh hưởng tới an toàn hệ thống.
Với các ngân hàng, Chính phủ yêu cầu tăng kiểm tra, kiểm toán nội bộ với hoạt động cấp tín dụng, đặc biệt các khoản vay dành cho bất động sản, đầu tư kinh doanh chứng khoán và trái phiếu doanh nghiệp. Chất lượng thẩm định và kiểm tra việc sử dụng vốn vay cũng phải được nâng lên nhằm hạn chế phát sinh nợ cần chú ý và nợ xấu.
Một nội dung khác là rà soát các khoản lãi dự thu có giá trị lớn, thời gian ghi nhận kéo dài hoặc tăng mạnh. Ngân hàng phải thoái các khoản lãi dự thu ghi nhận không đúng quy định, nhằm bảo đảm lợi nhuận phản ánh đúng thực trạng kinh doanh.

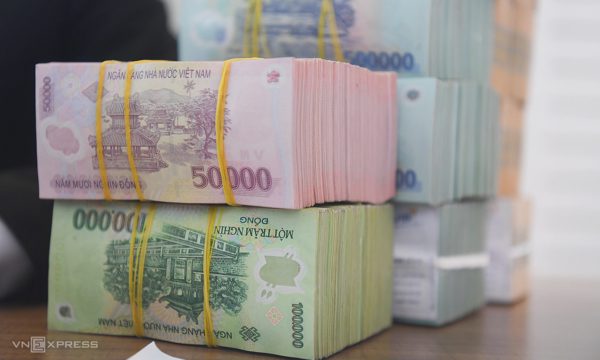
Giao dịch tiền mặt tại một ngân hàng. Ảnh: Giang Huy
Đề án đặt mục tiêu đến năm 2030 xử lý các tổ chức tín dụng yếu kém nhưng không để xảy ra đổ vỡ, mất an toàn ngân hàng ngoài tầm kiểm soát của Nhà nước. Phương án cơ cấu lại hoặc xử lý sẽ được xây dựng riêng cho từng tổ chức tín dụng, gồm ngân hàng, công ty tài chính và quỹ tín dụng nhân dân.
Nhà điều hành cũng sẽ phối hợp với các bộ ngành, cơ quan tư pháp và địa phương để gỡ vướng trong thu hồi nợ, xử lý nợ xấu và tài sản bảo đảm. Các ngân hàng phải trích lập dự phòng đầy đủ, phản ánh trung thực chất lượng tín dụng, cải thiện dòng tiền và nâng hiệu quả xử lý nợ.
Bên cạnh kiểm soát tín dụng, đề án định hướng đổi mới điều hành chính sách tiền tệ. Ngân hàng Nhà nước sẽ chuyển dần từ điều hành theo khối lượng sang chủ yếu theo giá, sử dụng các công cụ gián tiếp và nâng tính độc lập trong điều hành. Tỷ giá tiếp tục theo cơ chế thả nổi có quản lý, linh hoạt để hấp thụ các cú sốc bên ngoài. Quản lý dự trữ ngoại hối Nhà nước đổi mới phù hợp với quy mô từng thời kỳ, thông lệ quốc tế và thực tiễn.
Đến năm 2030, Chính phủ đặt mục tiêu xây dựng Ngân hàng Nhà nước thành ngân hàng trung ương hiện đại, có năng lực phân tích, dự báo và cảnh báo sớm dựa trên dữ liệu. Hệ thống các tổ chức tín dụng hoạt động lành mạnh, dựa trên nền tảng công nghệ hiện đại, quản trị tiên tiến, đáp ứng các chuẩn mực về an toàn hoạt động.
Doanh nghiệp, nhất là nhóm nhỏ và vừa, được tiếp cận nguồn vốn thuận lợi, kịp thời và phù hợp với nhu cầu, mức độ sẵn sàng và đặc thù. Theo đó, các ngân hàng được yêu cầu mở rộng cách thức cho vay dựa trên phương án kinh doanh, chuỗi cung ứng, dòng tiền và dữ liệu thanh toán, thay vì phụ thuộc chủ yếu vào tài sản bảo đảm. Cơ chế bao thanh toán cũng sẽ được hoàn thiện để doanh nghiệp cải thiện dòng tiền và có thêm kênh tiếp cận vốn.
Các chương trình kết nối ngân hàng - doanh nghiệp tiếp tục được triển khai nhằm xử lý vướng mắc về tín dụng. Tuy nhiên, việc mở rộng vốn phải đi cùng yêu cầu tăng trưởng an toàn, hướng vào sản xuất kinh doanh, lĩnh vực ưu tiên và các động lực tăng trưởng của nền kinh tế.
Phương Dung