
Từ ngày 1/7/2026, quy định về hóa đơn điện tử đối với hộ kinh doanh được thực hiện theo Luật Quản lý thuế số 108/2025 và Nghị định 254/2026. Đáng chú ý, hộ kinh doanh có doanh thu năm trên 1 tỷ đồng thuộc diện bắt buộc sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Hộ kinh doanh cần lưu ý quy định về xuất hóa đơn cho từng đơn hàng, thời điểm và thủ tục đăng ký sử dụng hóa đơn điện tử, các điều kiện cần đáp ứng cũng như những quy định riêng khi kinh doanh tại nhiều địa điểm.
Hộ kinh doanh có phải xuất hóa đơn cho mọi đơn hàng?
Theo quy định tại Nghị định 254/2026, khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử để giao cho người mua, trừ các trường hợp không phải sử dụng hóa đơn điện tử theo quy định.
Nguyên tắc này áp dụng không phân biệt giá trị từng lần bán hàng hóa, cung cấp dịch vụ. Vì vậy, hộ kinh doanh không thể lấy lý do đơn hàng có giá trị nhỏ hoặc khách hàng không yêu cầu lấy hóa đơn để mặc nhiên không lập hóa đơn nếu thuộc diện phải sử dụng hóa đơn điện tử.
Đối với hóa đơn điện tử khởi tạo từ máy tính tiền, hộ kinh doanh phải lập hóa đơn theo thời điểm phát sinh giao dịch theo quy định. Việc lập hóa đơn phải bảo đảm phản ánh đúng, đầy đủ nội dung giao dịch, không được trì hoãn đến cuối ngày để thay thế cho nghĩa vụ lập hóa đơn đúng thời điểm.
Tuy nhiên, cần phân biệt nghĩa vụ lập hóa đơn với nghĩa vụ đăng ký sử dụng hóa đơn điện tử thường xuyên. Theo quy định hiện hành, hộ kinh doanh có doanh thu năm trên 1 tỷ đồng phải sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Với hộ kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống, việc đăng ký sử dụng hóa đơn điện tử được thực hiện khi đáp ứng điều kiện và có nhu cầu. Nếu chưa đăng ký nhưng phát sinh giao dịch cần hóa đơn, hộ kinh doanh có thể khai, nộp thuế trước khi được cơ quan thuế cấp hóa đơn điện tử có mã theo từng lần phát sinh.
' %2F%3E%3C%2Fsvg%3E)
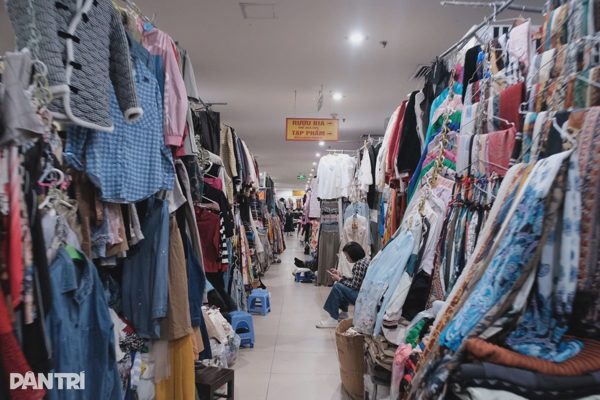
Gian hàng quần áo tại chợ Hàng Da (Ảnh: Minh Huyền).
Đăng ký sử dụng hóa đơn điện tử, hộ kinh doanh cần lưu ý gì?
Thời điểm phải đăng ký sử dụng hóa đơn điện tử
Theo quy định tại khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 141/2026/NĐ-CP, hộ kinh doanh có doanh thu năm trên 1 tỷ đồng thuộc diện bắt buộc sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Đối với hộ mới ra kinh doanh hoặc hộ có doanh thu năm trước chưa vượt 1 tỷ đồng nhưng trong năm tính thuế có doanh thu lũy kế trên 1 tỷ đồng, hộ kinh doanh phải đăng ký sử dụng hóa đơn điện tử trong thời hạn 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế đạt ngưỡng này.
Như vậy, hộ kinh doanh không nên chờ đến khi kết thúc năm mới rà soát doanh thu. Việc theo dõi doanh thu lũy kế theo kỳ tính thuế giúp hộ xác định thời điểm phát sinh nghĩa vụ đăng ký, tránh quá hạn.
Đối với hộ có doanh thu năm từ 1 tỷ đồng trở xuống, nếu đáp ứng điều kiện và có nhu cầu sử dụng hóa đơn điện tử, hộ được đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Điều kiện cần để sử dụng hóa đơn điện tử
Để triển khai hóa đơn điện tử, hộ kinh doanh cần chuẩn bị thiết bị có kết nối internet, chẳng hạn máy tính, điện thoại thông minh hoặc máy tính bảng; lựa chọn phần mềm, giải pháp hóa đơn điện tử đáp ứng yêu cầu kỹ thuật và có khả năng kết nối, truyền dữ liệu đến cơ quan thuế.
Đối với hóa đơn điện tử khởi tạo từ máy tính tiền, hộ kinh doanh cần có máy tính tiền hoặc thiết bị, phần mềm đáp ứng chức năng lập hóa đơn và truyền dữ liệu theo quy định.
Ngoài ra, hộ kinh doanh cần chuẩn bị thông tin đăng ký kinh doanh, thông tin định danh của chủ hộ, địa chỉ kinh doanh và các thông tin liên quan để bảo đảm dữ liệu đăng ký hóa đơn thống nhất với dữ liệu đăng ký thuế.
Hộ kinh doanh có nhiều địa điểm kinh doanh cần lưu ý gì?
Đối với hộ kinh doanh có nhiều cửa hàng, cơ sở kinh doanh, doanh thu để xác định ngưỡng bắt buộc sử dụng hóa đơn điện tử phải được tính trên tổng doanh thu của hộ, không tách riêng từng cửa hàng để xác định ngưỡng 1 tỷ đồng.
Theo quy định hiện hành, hộ kinh doanh có nhiều địa điểm kinh doanh sử dụng chung một mã số thuế. Khi lập hóa đơn điện tử, hộ kinh doanh phải thể hiện đầy đủ thông tin về tên, mã số thuế và địa chỉ của từng địa điểm kinh doanh theo quy định.
Điều này có nghĩa, hộ kinh doanh không được sử dụng doanh thu riêng lẻ của từng cửa hàng để xác định mình có thuộc diện bắt buộc sử dụng hóa đơn điện tử hay không. Chẳng hạn, một hộ có 3 cửa hàng với doanh thu lần lượt 400 triệu đồng, 350 triệu đồng và 300 triệu đồng/năm thì tổng doanh thu là 1,05 tỷ đồng. Hộ này thuộc diện phải sử dụng hóa đơn điện tử dù không cửa hàng riêng lẻ nào đạt doanh thu 1 tỷ đồng.
Bên cạnh đó, hộ có địa điểm kinh doanh ngoài trụ sở chính phải thông báo địa điểm kinh doanh với cơ quan thuế quản lý trực tiếp trụ sở trong thời hạn 10 ngày làm việc kể từ ngày địa điểm đi vào hoạt động. Khi thay đổi thông tin, tạm ngừng hoặc chấm dứt hoạt động của địa điểm kinh doanh, hộ cũng phải thực hiện thông báo theo thời hạn quy định.
Đáng chú ý, từ ngày 1/7/2025, số định danh cá nhân của người đại diện hộ kinh doanh được sử dụng làm mã số thuế của hộ. Các địa điểm kinh doanh không còn được cấp mã số thuế riêng như trước đây. Vì vậy, hộ cần quản lý thống nhất thông tin định danh, mã số thuế và mã địa điểm kinh doanh khi lập hóa đơn, kê khai và nộp thuế.