
Sáng 30/10, Quốc hội thảo luận tại hội trường về dự thảo Luật Kinh doanh bất động sản (sửa đổi). Các đại biểu quan tâm nhiều đến các điều kiện đưa bất động sản hình thành trong tương lai vào kinh doanh.
Ông Lê Thanh Hoàn, Ủy viên chuyên trách Ủy ban Pháp luật và Tư pháp của Quốc hội cho rằng thị trường hiện nay có tình trạng tài chính hóa hoạt động bất động sản vượt tầm kiểm soát, biến nhà ở từ một tài sản sinh kế an cư trở thành công cụ đầu cơ lướt sóng.
Theo ông, tình trạng này xuất phát từ luật hiện hành cho phép chuyển nhượng hợp đồng bán nhà ở trên giấy. Hiện dự thảo luật sửa đổi vẫn giữ quy định này.
Ông phân tích, bản chất kinh tế, pháp lý của giao dịch chuyển nhượng chính là vị trí trong hợp đồng chứ không phải là tài sản hữu hình. Người được chuyển nhượng trong hợp đồng mua bán không phải là căn nhà vì công trình chưa tồn tại trên thực địa cũng như chưa được nghiệm thu bàn giao.
"Đây thực chất là chuyển giao vị trí hợp đồng giữa bên chuyển nhượng và bên nhận chuyển nhượng, tức là toàn bộ quyền và nghĩa vụ phát sinh từ hợp đồng", ông Hoàn nêu.

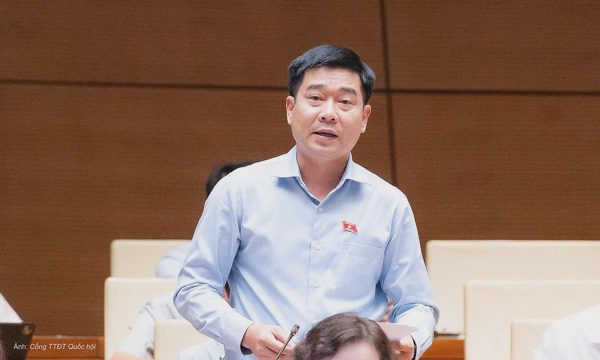
Ông Lê Thanh Hoàn, Ủy viên chuyên trách Ủy ban Pháp luật và Tư pháp phát biểu sáng 30/10. Ảnh: Cổng thông tin điện tử Quốc hội
Theo Ủy viên Ủy ban Pháp luật và Tư pháp, thời gian qua chính sách này tạo ra cơ chế lướt sóng đòn bẩy. Người mua đợt đầu chỉ cần bỏ ra khoản tiền đặt cọc và thanh toán đợt nhỏ để giữ chỗ. Khi giá thị trường tăng, họ lập tức chuyển nhượng cho F1, F2, F3 để thu khoản tiền chênh lệch. Số tiền chênh lệch so với tổng giá trị căn nhà có thể không lớn, nhưng tính trên tổng giá vốn ban đầu, tỷ suất lợi nhuận trên vốn có thể gấp nhiều lần.
"Dòng tiền tham gia lúc này mang bản chất vốn đầu cơ ngắn hạn, chạy theo chênh lệch giá kỳ vọng, chứ không phải mua nhà hay tài sản", ông Hoàn chia sẻ. Ông cho rằng đây cũng là nguyên nhân dẫn đến tình trạng thổi giá, đẩy người có nhu cầu ở thực ra khỏi thị trường.
Do đó, đại biểu đề nghị bổ sung quy định cấm chuyển nhượng hợp đồng mua bán nhà ở hình thành trong tương lai trong dự thảo luật. Ngoài ra, cũng cần quy định rõ lộ trình áp dụng chính sách bán nhà khi công trình đã hoàn thành.
Theo ông Hoàn, một số quốc gia ở châu Á kiểm soát chặt chẽ việc "lướt sóng" hợp đồng mua nhà ở trên giấy. Tại Trung Quốc, trước khi bàn giao căn hộ và nhận giấy chứng nhận, người mua không được phép bán lại. Hàn Quốc cấm chuyển nhượng hợp đồng mua bán nhà ở trên giấy tại các đô thị lớn và xếp vào khu vực kiểm soát đầu cơ.
"Cấm chuyển nhượng hợp đồng mua bán nhà ở không phải là thắt chặt thị trường một cách cơ học, mà là biện pháp cấp thiết bóc tách yếu tố đầu cơ phái sinh", ông Hoàn nói.
Nhiều đại biểu đề nghị cấm chủ đầu tư nhận phí giữ chỗ, đặt cọc nhằm huy động vốn từ khách hàng khi dự án chưa đủ điều kiện pháp lý.
Ông Nguyễn Văn Huy, Phó trưởng đoàn đại biểu Quốc hội tỉnh Hưng Yên, cho rằng khó xác định giao dịch đặt cọc, huy động vốn trái quy định nếu chỉ dựa vào tên gọi của văn bản hoặc khoản tiền mà doanh nghiệp thu.
"Khi dự án không thể triển khai hoặc không được phép bán, người mua thường là bên chịu rủi ro lớn nhất", ông nêu vấn đề.
Vì vậy, ông đề nghị quy định rõ các hành vi bị cấm tại dự thảo, gồm nhận tiền đặt cọc, giữ chỗ, đăng ký nguyện vọng của người mua. Việc này nhằm bảo đảm giao dịch bất động sản khi tài sản này chưa đủ điều kiện đưa vào kinh doanh, trừ trường hợp pháp luật có quy định khác.
Ở khía cạnh này, bà Tô Ái Vang, Phó trưởng đoàn đại biểu Quốc hội TP Cần Thơ đề xuất bắt buộc chuyển 5% tiền đặt cọc mua nhà trên giấy vào tài khoản phong tỏa mở tại ngân hàng bảo lãnh của dự án. Theo bà, chủ đầu tư không được rút số tiền này cho đến khi dự án đủ điều kiện và chính thức ký hợp đồng với người mua.
"Điều này đảm bảo an toàn tuyệt đối cho dòng vốn của người dân, tránh rủi ro chủ đầu tư chiếm dụng tiền cọc rồi mất khả năng thanh toán hoặc bỏ trốn", đại biểu góp ý.
Giải trình sau đó, Bộ trưởng Xây dựng Trần Hồng Minh cho biết dự thảo luật cấm việc thu tiền đặt cọc khi dự án chưa đủ điều kiện đưa vào kinh doanh và xử lý nghiêm theo pháp luật dân sự với các hành vi vi phạm. Theo Bộ trưởng, một dự án đến giai đoạn nhận đặt cọc, chủ đầu tư đã trải qua rất nhiều trình tự, thủ tục pháp lý.
"Những nhà đầu tư làm ăn nghiêm túc thì mới đến được bước nhận đặt cọc này. Việc đặt cọc cũng đi kèm đầy đủ các điều kiện chặt chẽ như đã quy định", ông Minh thông tin.
Về chuyển 5% giá trị cuối cùng của hợp đồng mua nhà trên giấy vào tài khoản ngân hàng, Bộ trưởng cho rằng nếu chủ đầu tư làm ăn minh bạch, triển khai dự án từ đầu đến bước nghiệm thu, đưa vào sử dụng, không có lý do gì họ không hoàn thành các nghĩa vụ tài chính trước đó như tiền sử dụng đất, thuế, chi phí xây dựng.
Quốc hội dự kiến xem xét, thông qua dự luật này vào ngày 21/11.
Anh Tú