
PNJ tính phát hành 550 triệu cổ phiếu, thị giá vẫn lao dốc
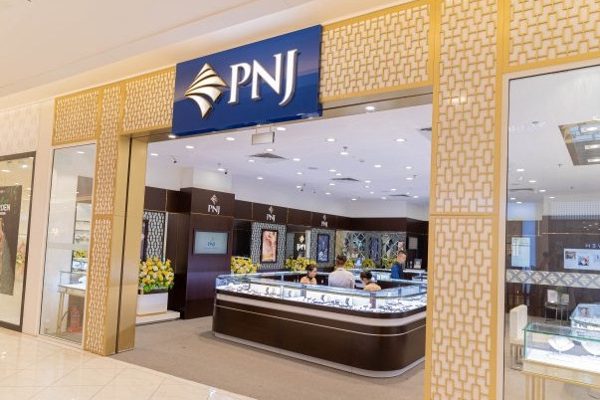
CTCP Vàng bạc Đá quý Phú Nhuận (PNJ), do bà Cao Thị Ngọc Dung làm Chủ tịch HĐQT, vừa bổ sung tài liệu phục vụ Đại hội đồng cổ đông bất thường dự kiến diễn ra ngày 21/10. Đáng chú ý, doanh nghiệp trình phương án chào bán riêng lẻ tối đa 550 triệu cổ phiếu phổ thông cho nhà đầu tư chứng khoán chuyên nghiệp.
Cổ phiếu chào bán bị hạn chế chuyển nhượng ít nhất một năm. Giá chào bán dự kiến không thấp hơn bình quân giá đóng cửa của PNJ trong 30 phiên trước ngày HĐQT thông qua giá phát hành, đồng thời không thấp hơn giá trị sổ sách mỗi cổ phiếu. Cuối tháng 6/2026, giá trị sổ sách của PNJ khoảng 27.200 đồng/cổ phiếu.
PNJ dự kiến sử dụng 60% số tiền thu được để phục vụ hoạt động kinh doanh liên quan đến việc điều chỉnh chính sách thu đổi, mua lại hàng hóa đã bán; 20% bổ sung vốn lưu động và các nhu cầu tài chính khác; 20% còn lại có thể dùng để thanh toán các khoản vay ngắn hạn.
Đáng chú ý, 550 triệu cổ phiếu cao hơn cả số cổ phiếu PNJ đang lưu hành, khoảng 511,7 triệu đơn vị. Nếu phát hành toàn bộ, lượng cổ phiếu mới tương đương hơn 107% số cổ phiếu hiện hữu.

Động thái tăng vốn diễn ra khi PNJ đang phải thực hiện hàng loạt biện pháp tái cấu trúc. Doanh nghiệp dự kiến huy động tối đa 8.000 tỷ đồng bằng nhiều hình thức để bổ sung nguồn lực. PNJ đồng thời trình cổ đông giảm cổ tức tiền mặt năm 2026 từ 20% xuống 0%, giảm cổ tức năm 2025 từ 20% xuống 10%, đóng 25-30 cửa hàng và mở mới khoảng 10 cửa hàng.
PNJ cũng điều chỉnh chính sách thu đổi sản phẩm. Từ ngày 30/9, một số sản phẩm vàng được thanh toán 100% tiền mua lại sau 2 ngày, trong khi kim cương, trang sức kim cương, đá màu, ngọc trai và kim cương rời vẫn có thời gian thanh toán lên tới 120 ngày.
Những thay đổi diễn ra trong bối cảnh PNJ chịu áp lực thanh khoản. Trước đó, PNJ cho biết đã chi hàng nghìn tỷ đồng mua lại vàng và kim cương từ khách hàng chỉ trong những tuần đầu tháng 7.
Trên sàn HoSE, PNJ giảm sàn ba phiên liên tiếp đến ngày 30/9, sau khi đã giảm 4 phiên trước đó. Từ mức 36.900 đồng/cổ phiếu ngày 21/9, PNJ giảm còn 26.600 đồng vào ngày 30/9. So với vùng giá khoảng 83.000 đồng hồi đầu tháng 3, thị giá đã giảm gần 68%, kéo vốn hóa doanh nghiệp giảm khoảng 30.000 tỷ đồng. Riêng phiên 30/9, hơn 26 triệu cổ phiếu PNJ còn dư bán tại giá sàn.
550 triệu cổ phiếu PNJ: Tiền ở đâu và ai sẽ mua?
Điểm khiến kế hoạch tăng vốn của PNJ trở nên đặc biệt là quy mô. Nếu tính theo giá trị sổ sách 27.200 đồng/cổ phiếu, 550 triệu cổ phiếu tương đương gần 15.000 tỷ đồng.
Con số này thậm chí lớn hơn vốn hóa PNJ hiện tại, khoảng 13.600 tỷ đồng. Cổ phiếu phát hành thêm sẽ chiếm khoảng 51,8% tổng số cổ phiếu sau phát hành, có thể làm thay đổi đáng kể cơ cấu sở hữu.
Đây là thay đổi rất lớn về quyền sở hữu. Nếu nhóm cổ đông hiện hữu không tham gia tương ứng, tỷ lệ sở hữu của họ sẽ bị pha loãng mạnh.
Trong khi đó, nhóm cổ đông gia đình Chủ tịch HĐQT Cao Thị Ngọc Dung cũng đang giảm tỷ lệ sở hữu. Hai người con gái của bà Dung đã bán tổng cộng 25 triệu cổ phiếu trong tháng 9. Theo số liệu được công bố, bà Dung cùng các thành viên gia đình và người liên quan vẫn nắm khoảng 58,16 triệu cổ phiếu, tương đương 11,36% vốn, chưa tính 9 triệu cổ phiếu ông Cao Ngọc Duy đăng ký bán trong tháng 10.
Nếu giữ nguyên 58,16 triệu cổ phiếu và PNJ phát hành đủ 550 triệu đơn vị, tỷ lệ của nhóm này sẽ giảm từ khoảng 11,36% xuống còn khoảng 5,5%. Nếu lượng cổ phiếu đăng ký bán tiếp tục được thực hiện, tỷ lệ còn thấp hơn.
Điều đó cho thấy một thương vụ phát hành thành công có thể làm thay đổi đáng kể cấu trúc quyền lực tại PNJ.
Một vấn đề còn bỏ ngỏ là danh sách nhà đầu tư tham gia. Thời điểm này, tiền trên thị trường không còn “rẻ”. Cuối tháng 9, nhiều ngân hàng nâng lãi suất huy động 12 tháng lên tới 9-10%/năm.
Thị trường chứng khoán đang chịu áp lực bán mạnh ở nhiều nhóm cổ phiếu và riêng PNJ đã mất gần 68% giá trị từ đầu tháng 3.
Vì vậy, các nhà đầu tư tham gia thương vụ với quy mô có thể lên tới gần 15.000 tỷ đồng vào PNJ không chỉ phải chấp nhận rủi ro pha loãng và rủi ro thị trường, mà còn phải đặt cược vào khả năng doanh nghiệp phục hồi sau cuộc khủng hoảng niềm tin và thanh khoản hiện nay.
Về khả năng tài chính, các nhà đầu tư tổ chức, quỹ đầu tư dài hạn, nhà đầu tư chiến lược hoặc tổ chức có năng lực vốn lớn có thể là những nhóm được xem xét. Tuy nhiên, danh tính nhà đầu tư và giá phát hành chỉ được xác định sau quá trình tìm kiếm, đàm phán và phân phối.
PNJ vẫn có những tài sản có thể hấp dẫn nhà đầu tư dài hạn: sở hữu thương hiệu mạnh, hệ thống hơn 430 cửa hàng và năng lực sản xuất trang sức quy mô lớn. Năm 2025, PNJ đạt gần 35.000 tỷ đồng doanh thu và 2.829 tỷ đồng lợi nhuận sau thuế; riêng doanh thu trang sức chiếm khoảng 80% tổng doanh thu.
Một báo cáo phân tích của VDSC ước tính thị phần bán lẻ trang sức của PNJ khoảng 22% trong năm 2025, cho thấy lợi thế đáng kể về thương hiệu và mạng lưới.
Thị trường trang sức Việt Nam vẫn có dư địa dài hạn, với quy mô ước khoảng 2 tỷ USD năm 2026, trong đó vàng chiếm tỷ trọng lớn. Tuy nhiên, giá vàng tăng mạnh có thể kéo giảm sức mua trang sức, còn sự cố kim cương vừa qua khiến niềm tin trở thành thách thức lớn với mảng này.
Vì vậy, kế hoạch phát hành 550 triệu cổ phiếu không chỉ nhằm bổ sung vốn mà còn đặt ra bài toán phục hồi thanh khoản và củng cố niềm tin. Nếu phát hành toàn bộ, PNJ có thể huy động nguồn lực lớn để tái cấu trúc, nhưng cơ cấu sở hữu cũng sẽ thay đổi đáng kể. Câu hỏi lúc này là nhà đầu tư nào sẵn sàng tham gia thương vụ?