
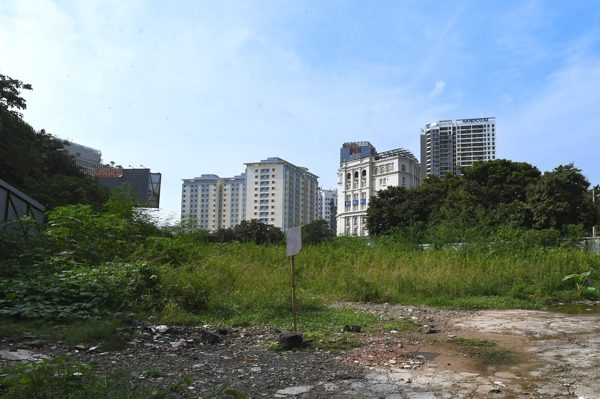
Xác định đất bỏ hoang thế nào?
Nếu được thông qua, đây sẽ là lần đầu tiên khái niệm “đất bỏ hoang” được đưa vào luật với một mức thuế riêng.
Tại dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân, Bộ Tài chính đề xuất bổ sung mức thuế suất đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng.
Ông Trương Bá Tuấn, Phó Vụ trưởng Vụ Chính sách thuế, phí và lệ phí (Bộ Tài chính) cho biết chủ trương áp dụng chính sách thuế cao hơn đối với đất bỏ hoang, đất chậm đưa vào sử dụng được đặt ra tại Nghị quyết 21-NQ/TW về quan điểm, định hướng sửa đổi Luật Đất đai và các luật có liên quan. Trên cơ sở đó, Bộ Tài chính phối hợp với các bộ, ngành liên quan xây dựng, trình Chính phủ dự án luật sửa đổi, trong đó có Luật Thuế sử dụng đất phi nông nghiệp.
Tại dự thảo luật, Bộ Tài chính đề xuất áp dụng mức thuế suất 0,2% đối với đất bỏ hoang, đất chậm đưa vào sử dụng hoặc chưa đưa vào sử dụng.
“Mức thuế suất 0,2% tương đương mức đang áp dụng đối với đất lấn, chiếm theo Luật Thuế sử dụng đất phi nông nghiệp. Đây là mức thuế suất cao, thể hiện mức điều tiết cao hơn so với các trường hợp khác. Hiện Luật Thuế sử dụng đất phi nông nghiệp quy định thuế suất 0,03% đối với đất ở trong hạn mức; 0,07% đối với phần diện tích vượt không quá 3 lần hạn mức và 0,15% đối với phần diện tích vượt trên 3 lần hạn mức”, ông Tuấn nói.

Về căn cứ xác định thế nào là đất bỏ hoang, đất chậm đưa vào sử dụng hoặc không sử dụng, ông Tuấn cho biết, đây là nội dung được thảo luận kỹ trong quá trình xây dựng chính sách.
Theo ông, tại Thông báo số 54 ngày 28/9, lãnh đạo Chính phủ đã giao Bộ Nông nghiệp và Môi trường quy định rõ các tiêu chí, khái niệm để xác định đất bỏ hoang, đất chậm đưa vào sử dụng trong hệ thống văn bản pháp luật về đất đai. Đây sẽ là căn cứ để áp dụng chính sách thuế.
Do đó, tại dự thảo luật đang trình Chính phủ, Bộ Tài chính dẫn chiếu việc xác định đất bỏ hoang, đất chậm đưa vào sử dụng theo quy định của pháp luật về đất đai.
“Chúng tôi sẽ phối hợp chặt chẽ với Bộ Nông nghiệp và Môi trường để có căn cứ xác định tiêu chí nào được dùng để nhận diện đất bỏ hoang, đất không đưa vào sử dụng và đất chậm đưa vào sử dụng, làm cơ sở áp dụng chính sách thuế”, ông Tuấn cho hay.
Chia sẻ với PV VietNamNet, TS Lê Bá Chí Nhân, chuyên gia kinh tế, cho rằng xét về mức thuế suất, con số 0,2% không phải quá lớn nếu đặt trong tương quan với giá trị đất, nhưng ý nghĩa chính sách lại nằm ở tác động tạo chi phí đối với hành vi giữ đất nhưng không đưa đất vào khai thác.
Theo ông, đất đai là nguồn lực hữu hạn. Khi diện tích lớn bị bỏ hoang hoặc bị giữ trong thời gian dài mà không triển khai dự án, nguồn lực xã hội bị "đóng băng", trong khi nhu cầu về nhà ở, sản xuất, thương mại và hạ tầng vẫn lớn.
Vì vậy, thuế có thể trở thành một công cụ kinh tế để thúc đẩy người sử dụng đất phải lựa chọn đưa đất vào sử dụng, chuyển nhượng cho người có khả năng khai thác hoặc chấp nhận chi phí tài chính khi tiếp tục để đất không được sử dụng.
“Tuy nhiên, tôi cho rằng 0,2% chỉ phát huy hiệu quả nếu đi cùng một cơ chế xác định rất rõ thế nào là 'bỏ hoang', thế nào là 'chậm đưa vào sử dụng' và nguyên nhân chậm do đâu. Không thể đánh đồng trường hợp chủ đầu tư cố tình găm đất với trường hợp dự án chậm triển khai vì nguyên nhân khách quan như vướng quy hoạch, giải phóng mặt bằng, thủ tục đầu tư, thủ tục đất đai hoặc do cơ quan nhà nước chưa hoàn tất nghĩa vụ thuộc trách nhiệm của mình”, ông Nhân nhấn mạnh.
Đề xuất “đồng hồ chi phí” với đất bỏ hoang
Theo TS Lê Bá Chí Nhân, mức thuế 0,2% có thể tạo ra tín hiệu kinh tế ban đầu, nhưng nếu mục tiêu là thay đổi hành vi của người sở hữu đất, đặc biệt với trường hợp đầu cơ hoặc cố tình chậm đưa đất vào sử dụng, cần đánh giá thận trọng về mức độ đủ mạnh của thuế suất này.
Ví dụ, một khu đất có giá trị tính thuế 100 tỷ đồng, với thuế suất 0,2% sẽ tương đương khoảng 200 triệu đồng/năm. Với doanh nghiệp có năng lực tài chính và kỳ vọng giá đất tiếp tục tăng, khoản chi phí này có thể chưa đủ lớn để thay đổi quyết định. Nếu lợi ích kỳ vọng từ việc giữ đất cao hơn đáng kể so với chi phí thuế, tình trạng tích trữ đất vẫn có thể tiếp diễn.
Vì vậy, theo ông Nhân, cần thiết kế chính sách theo mục tiêu thay đổi hành vi. Mức 0,2% có thể là mức khởi điểm, sau đó tăng dần theo thời gian đất chậm được đưa vào sử dụng. Chẳng hạn, nếu đất tiếp tục bị bỏ hoang mà không có lý do chính đáng, thuế suất có thể tăng lên 0,3%, 0,5% hoặc cao hơn tùy từng thời kỳ và tính chất vi phạm.
“Chính sách nên tạo ra một ‘đồng hồ chi phí’, thời gian đất không được đưa vào khai thác càng kéo dài thì chi phí nắm giữ càng tăng”, ông Nhân nói.
Ông cho rằng, việc phân tầng mức thuế theo thời gian đất bỏ hoang sẽ tạo động lực để chủ đất chủ động đưa đất vào sản xuất, kinh doanh hoặc chuyển nhượng cho chủ thể có năng lực khai thác. Đồng thời, cách này tạo sự công bằng tương đối giữa người sử dụng đất hiệu quả và người giữ đất trong thời gian dài nhưng không tạo ra giá trị kinh tế.
Tuy nhiên, vị chuyên gia nhấn mạnh, cần phân biệt rõ trường hợp chậm đưa đất vào sử dụng do nguyên nhân khách quan với trường hợp cố tình bỏ đất hoặc găm giữ đất chờ tăng giá.
Với những trường hợp đất chậm đưa vào sử dụng vì nguyên nhân khách quan, chính sách cần có cơ chế miễn, giảm hoặc loại trừ rõ ràng, cùng cơ chế giám sát minh bạch.
Theo TS Lê Bá Chí Nhân, mô hình phù hợp là áp dụng mức thuế khởi điểm nhưng tăng dần theo thời gian, đồng thời phân biệt rõ nguyên nhân khiến đất chậm được đưa vào sử dụng.
“Mục tiêu cuối cùng không phải thu được nhiều thuế hơn, mà là giảm tình trạng đất bị đóng băng, tăng hiệu quả sử dụng đất và đưa nguồn lực đất đai trở lại phục vụ tăng trưởng kinh tế”, ông Nhân nói.
Với 200m2 đất bỏ hoang, nếu áp thuế suất đề xuất 0,2%/năm và giá đất tính thuế là 10 triệu đồng/m2, số thuế sẽ là 4 triệu đồng/năm. Nếu giá tính thuế là 20 triệu đồng/m2, số thuế tăng lên 8 triệu đồng/năm.
Công thức: 200m2 × giá đất tính thuế/m2 × 0,2%.
Theo đề xuất, mức thuế suất 0,2% cao gấp khoảng 6,7 lần mức 0,03% đối với đất ở trong hạn mức; 2,9 lần mức 0,07% và 1,3 lần mức 0,15%. Đây là so sánh thuế suất, với giả định cùng giá đất tính thuế.
Mức 0,2% vẫn là đề xuất; số tiền trên chỉ để minh họa, không mặc nhiên tính theo giá mua bán đất trên thị trường.