
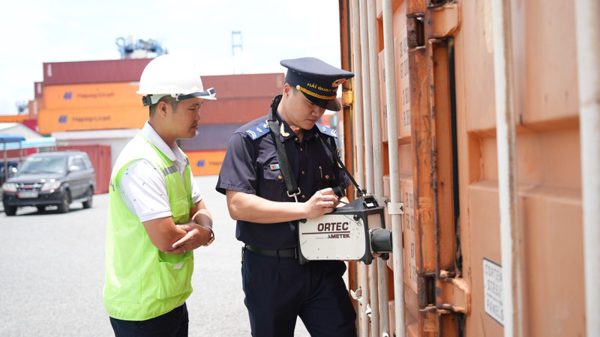
Giảm kiểm tra, tăng hỗ trợ phòng ngừa sai sót
Thời gian chờ thông quan, chi phí lưu kho, lưu bãi, nhân công phục vụ kiểm hóa đều tác động đến hoạt động của doanh nghiệp xuất nhập khẩu. Bởi vậy, giảm mức độ kiểm tra đối với doanh nghiệp chấp hành tốt pháp luật là một cách tạo thuận lợi thiết thực, giúp doanh nghiệp nhận được lợi ích từ chính nỗ lực duy trì tuân thủ của mình.
Theo ông Quách Đăng Hòa, Trưởng Ban Quản lý rủi ro, Cục Hải quan, sau nhiều năm triển khai, quản lý rủi ro đang bước vào giai đoạn phát triển mới, gắn kết chặt chẽ hơn với quản lý tuân thủ doanh nghiệp và ứng dụng dữ liệu số. Hướng đi này phục vụ đồng thời hai mục tiêu: kiểm soát đúng đối tượng có nguy cơ cao và mở rộng thuận lợi cho doanh nghiệp.
Trước đây, phương thức kiểm tra đồng loạt hoặc dựa vào kinh nghiệm chủ quan của công chức có thể tạo gánh nặng thời gian, chi phí cho cả doanh nghiệp có lịch sử chấp hành tốt. Nguồn lực kiểm tra của cơ quan quản lý cũng bị phân tán, trong khi yêu cầu đặt ra là tập trung vào những đối tượng cần kiểm soát chặt chẽ hơn.
Việt Nam đã từng bước chuyển sang quản lý dựa trên rủi ro theo khuyến nghị của Tổ chức Hải quan Thế giới. Đặc biệt, Luật Hải quan năm 2014 xác lập phương thức này trong hoạt động quản lý trước, trong và sau thông quan. Việc lựa chọn đối tượng kiểm tra, giám sát ngày càng dựa trên đánh giá có hệ thống, trong đó mức độ chấp hành pháp luật của doanh nghiệp là một căn cứ quan trọng.
Ông Quách Đăng Hòa phân tích, quản lý rủi ro và quản lý tuân thủ có quan hệ chặt chẽ nhưng phục vụ những yêu cầu đánh giá khác nhau. Quản lý rủi ro giúp nhận diện nguy cơ của lô hàng; quản lý tuân thủ xem xét cả quá trình hoạt động của doanh nghiệp để xác định mức độ tin cậy và mức độ can thiệp phù hợp. Hai phương thức bổ sung cho nhau trên nền tảng dữ liệu chung.
Như vậy, cơ quan Hải quan cần xem xét cả lịch sử chấp hành pháp luật, hành vi và xu hướng tuân thủ của doanh nghiệp, bên cạnh thông tin về từng lô hàng. Cách tiếp cận này tạo cơ sở để phân biệt doanh nghiệp duy trì tuân thủ tốt với đối tượng có nguy cơ cao, từ đó áp dụng biện pháp quản lý tương xứng.
Theo thông tin ông Hòa cung cấp, việc rà soát, điều chỉnh tiêu chí phân luồng theo hướng tập trung vào đúng đối tượng có nguy cơ đã góp phần tăng tỷ lệ tờ khai luồng xanh, giảm tỷ lệ luồng vàng và luồng đỏ. Kết quả này giúp rút ngắn thời gian thông quan, tiết kiệm chi phí cho doanh nghiệp, đồng thời duy trì yêu cầu kiểm soát rủi ro và bảo đảm an ninh kinh tế.
Cùng với điều chỉnh cách kiểm tra, hỗ trợ doanh nghiệp chủ động phòng ngừa sai sót là một nội dung đáng chú ý. Chương trình khuyến khích, hỗ trợ doanh nghiệp tự nguyện tuân thủ pháp luật hải quan đã thu hút 397 doanh nghiệp tham gia. Trong đó, 355 doanh nghiệp duy trì mức độ tuân thủ và 13 doanh nghiệp được nâng mức.
Riêng sáu tháng đầu năm 2026, cơ quan Hải quan đã tiếp nhận, xử lý 145 vướng mắc của doanh nghiệp thành viên. Thông qua hoạt động hỗ trợ, doanh nghiệp có điều kiện nhận diện rủi ro, phòng ngừa sai sót ngay trong quá trình thực hiện thủ tục, thay vì bị động chờ cơ quan quản lý phát hiện và xử lý.
Đây cũng là điểm cần được chú trọng khi mở rộng quản lý tuân thủ. Việc đánh giá, phân nhóm doanh nghiệp phải gắn với hỗ trợ thực hiện đúng nghĩa vụ. Khi nhận diện được những nội dung còn hạn chế trong chấp hành pháp luật, cơ quan Hải quan có cơ sở lựa chọn biện pháp hỗ trợ và quản lý phù hợp với từng nhóm.
Theo ông Hòa, mục tiêu cuối cùng vượt ra ngoài sự thay đổi của tỷ lệ phân luồng hay thời gian thông quan. Doanh nghiệp đầu tư cho hệ thống quản trị, kiểm soát nội bộ và duy trì lịch sử tuân thủ tốt cần được hưởng thuận lợi tương xứng. Qua đó, tuân thủ pháp luật từng bước trở thành lợi thế thực sự trong hoạt động kinh doanh.
Đánh giá doanh nghiệp trên dữ liệu liên tục
Một bước chuyển quan trọng về thể chế là Luật số 11/2026/QH16 sửa đổi, bổ sung một số điều của Luật Hải quan, được Quốc hội thông qua ngày 23/8/2026 và có hiệu lực từ ngày 1/3/2027. Trong đó, việc sửa đổi Điều 17 về quản lý rủi ro và bổ sung Điều 17a về quản lý tuân thủ tạo nền tảng pháp lý cho phương thức quản lý mới.
Theo ông Quách Đăng Hòa, điểm đáng chú ý là quản lý tuân thủ được quy định trực tiếp, độc lập ở tầm luật. Việc kiểm tra, giám sát hải quan được thực hiện trên cơ sở kết hợp quản lý rủi ro và quản lý tuân thủ, tạo sự gắn kết rõ hơn giữa quá trình chấp hành pháp luật của doanh nghiệp với cách thức quản lý của cơ quan Hải quan.
Theo quy định mới, người khai hải quan tuân thủ pháp luật được xem xét ưu tiên thực hiện thủ tục; miễn, giảm mức độ kiểm tra, giám sát hải quan và kiểm tra sau thông quan. Quy định này đặt cơ sở để cụ thể hóa nguyên tắc doanh nghiệp tuân thủ càng tốt thì được tạo thuận lợi càng cao.
Việc được xem xét tạo thuận lợi gắn với kết quả đánh giá tuân thủ và cơ chế thực hiện cụ thể. Vì vậy, cùng với nền tảng pháp lý mới, ngành Hải quan đang xây dựng nghị định, thông tư thay thế Nghị định số 08/2015/NĐ-CP và Thông tư số 81/2019/TT-BTC để cụ thể hóa các nguyên tắc thành cơ chế vận hành.
Để thực hiện đồng bộ, ngành Hải quan đang xây dựng hệ thống quản lý tuân thủ gồm nhiều khâu liên kết với nhau. Trước hết là xác định nghĩa vụ doanh nghiệp cần thực hiện, tiếp đó là đo lường, đánh giá trạng thái, hành vi, xu hướng và những nội dung còn hạn chế trong tuân thủ. Hoạt động giám sát giúp phát hiện kịp thời các thay đổi để điều chỉnh biện pháp quản lý.
Kết quả đánh giá là căn cứ phân nhóm doanh nghiệp theo hành vi, triển khai chương trình khuyến khích tự nguyện tuân thủ và áp dụng biện pháp tương xứng với từng mức độ. Theo định hướng này, đánh giá doanh nghiệp là một quá trình được cập nhật, gắn với diễn biến thực tế trong hoạt động xuất nhập khẩu.
Toàn bộ kết quả sẽ được tích hợp vào hồ sơ tuân thủ doanh nghiệp, làm căn cứ chung cho quản lý rủi ro và quản lý tuân thủ. Hồ sơ được xây dựng như một kho dữ liệu trung tâm, cập nhật liên tục, giúp cơ quan Hải quan theo dõi quá trình chấp hành pháp luật của từng doanh nghiệp theo thời gian.
Ông Hòa cho biết, chuyển đổi số là trụ cột xuyên suốt quá trình này. Ngành Hải quan định hướng tăng cường tích hợp, chuẩn hóa dữ liệu; nâng cao năng lực phân tích, cảnh báo rủi ro; từng bước tự động hóa quản lý hồ sơ, đánh giá tuân thủ và xác định trọng điểm kiểm soát.
Khi các khâu được kết nối, việc đánh giá doanh nghiệp sẽ dần chuyển từ xử lý thủ công sang đánh giá liên tục trên dữ liệu. Đây cũng là hướng giảm yêu cầu doanh nghiệp cung cấp lại những thông tin cơ quan nhà nước đã có, phù hợp tinh thần Nghị quyết số 57-NQ/TW về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia.
Dữ liệu vì thế có vai trò trực tiếp trong quyết định quản lý. Thông tin được tích hợp, chuẩn hóa và cập nhật giúp cơ quan Hải quan có căn cứ xem xét mức độ tuân thủ của doanh nghiệp, nhận diện thay đổi và lựa chọn trọng điểm kiểm soát. Cơ sở đánh giá chung cũng hỗ trợ vận hành thống nhất giữa quản lý rủi ro với quản lý tuân thủ.
Theo ông Hòa, gắn kết hai phương thức này hướng tới cải thiện môi trường kinh doanh, giảm chi phí tuân thủ và đồng hành cùng doanh nghiệp, phù hợp tinh thần Nghị quyết số 68-NQ/TW về phát triển kinh tế tư nhân. Khi nỗ lực quản trị và chấp hành pháp luật được ghi nhận bằng thuận lợi thực chất, doanh nghiệp có thêm động lực duy trì tuân thủ.
Với cơ quan Hải quan, nguồn lực được tập trung vào những đối tượng có nguy cơ cao sẽ góp phần nâng cao hiệu quả kiểm soát. Với doanh nghiệp, lợi ích cần được thể hiện qua mức độ can thiệp phù hợp, thời gian và chi phí thực hiện thủ tục. Đó là cách để yêu cầu quản lý và mục tiêu tạo thuận lợi cùng được thực hiện trong quá trình cải cách hải quan.
MINH PHƯƠNG