
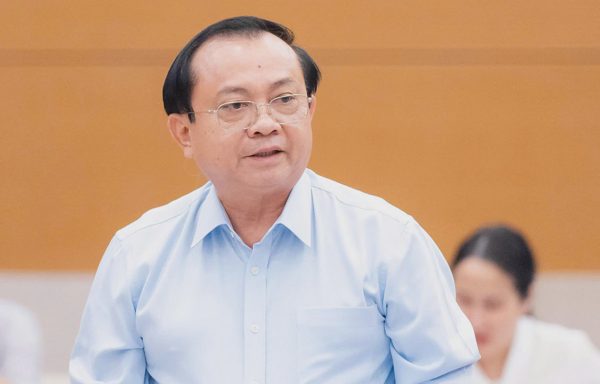
Thứ trưởng Bộ Tài chính Lê Tấn Cận - Ảnh: QUỐC HỘI
Chiều 22-9, Ủy ban Thường vụ Quốc hội cho ý kiến về dự luật sửa đổi, bổ sung một số điều của Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập doanh nghiệp. Thứ trưởng Bộ Tài chính Lê Tấn Cận trình bày tờ trình của Chính phủ.
Khuyến khích doanh nghiệp, cá nhân kinh doanh cung cấp suất ăn cho học sinh, bệnh viện đạt chất lượng
Theo đó dự thảo đề xuất với doanh nghiệp cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh theo quy định của pháp luật về giáo dục, pháp luật về y tế được miễn thuế thu nhập doanh nghiệp tính trên phần thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh.
Cùng với đó đề xuất miễn thuế thu nhập cá nhân của cá nhân cư trú đối với thu nhập từ kinh doanh cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh theo quy định của pháp luật về giáo dục, pháp luật về y tế.
Việc này để góp phần khắc phục những hạn chế, bất cập của công tác đảm bảo an toàn thực phẩm trong các trường học, bệnh viện.
Đồng thời khuyến khích doanh nghiệp, cá nhân kinh doanh cung cấp suất ăn cho học sinh, sinh viên, cán bộ y tế và người bệnh đạt chất lượng, đảm bảo an toàn thực phẩm.
Một nội dung khác, dự luật đề xuất miễn thuế sử dụng đất phi nông nghiệp với đất sử dụng vào mục đích giáo dục và đào tạo của cơ sở giáo dục.
Thẩm tra sau đó, Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi cho hay Thường trực Ủy ban nhận thấy việc miễn toàn bộ thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với phần thu nhập từ cung cấp suất ăn cho trường học, bệnh viện chưa có căn cứ chính trị, pháp lý và thực tiễn.
Việc ban hành chính sách miễn thuế cho các doanh nghiệp, cá nhân kinh doanh dịch vụ cung cấp suất ăn không phải là công cụ trực tiếp để bảo đảm tuân thủ các quy định về an toàn thực phẩm.
Đồng thời chưa có cơ sở rõ để khẳng định phần lợi ích từ việc miễn thuế sẽ được doanh nghiệp sử dụng để giảm giá suất ăn hoặc nâng cao chất lượng bữa ăn, nên chưa nhất trí bổ sung chính sách này tại dự luật.
Về miễn thuế sử dụng đất phi nông nghiệp với đất sử dụng vào mục đích giáo dục và đào tạo của các cơ sở giáo dục, Thường trực Ủy ban thấy việc bổ sung quy định miễn thuế như tại dự luật chưa phù hợp với tinh thần Nghị quyết 71 của Bộ Chính trị.
Theo đó nghị quyết chỉ quy định không thu tiền sử dụng đất, giảm tiền thuê đất, tiền thuế đất đối với các cơ sở giáo dục trong nước.
Do vậy đề nghị cơ quan chủ trì soạn thảo giải trình rõ về căn cứ chính trị và căn cứ thực tiễn của quy định này, làm rõ thêm về đề xuất mức độ (miễn, giảm) và phạm vi áp dụng (liên quan đến các cơ sở giáo dục trong nước và cơ sở giáo dục có yếu tố nước ngoài)...
Thường trực Ủy ban thống nhất luật này có hiệu lực thi hành từ 1-1-2027, và đề nghị bổ sung quy định áp dụng từ kỳ tính thuế năm 2027 để thống nhất, đồng bộ với các quy định pháp luật về thuế và phù hợp với thời gian theo hiệu lực thi hành dự luật.
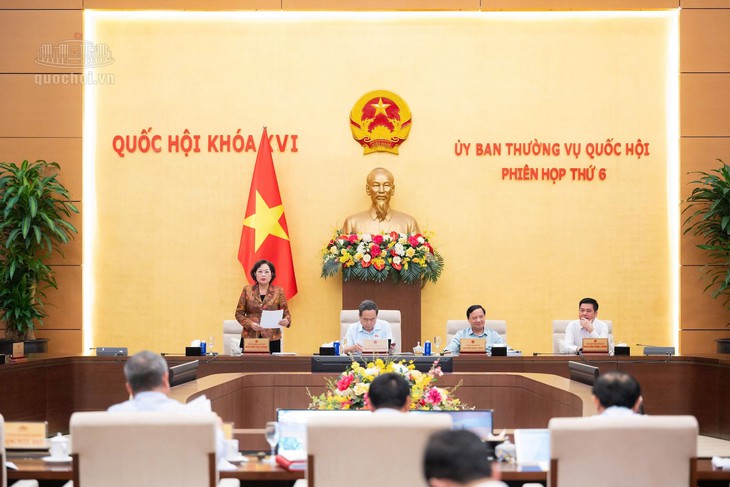
Quang cảnh phiên họp - Ảnh: QUỐC HỘI
Đề nghị bóc tách rõ thu nhập từ cung cấp suất ăn với phần thu khác
Góp ý thêm sau đó, Chủ nhiệm Ủy ban Khoa học, Công nghệ và Môi trường Nguyễn Thanh Hải cho biết qua kiểm tra thực tế, các công ty lớn không chỉ cung cấp suất ăn cho trường học, bệnh viện, mà còn bán cho khu chế xuất, khu công nghiệp, hàng không...
Vì vậy, bà đề nghị cần bóc tách rõ thu nhập của doanh nghiệp từ cung cấp suất ăn cho trường học, bệnh viện với phần thu từ các lĩnh vực khác, nếu thống nhất việc miễn thuế.
Chủ nhiệm Ủy ban Pháp luật và Tư pháp Phan Đức Hiếu đề nghị Chính phủ cân nhắc kỹ đề xuất bởi chưa có cơ sở thực tiễn để khẳng định việc miễn thuế sẽ nâng cao chất lượng bữa ăn.
Ông nói kinh nghiệm quốc tế cho thấy để xử lý một số chính sách ưu đãi, các nước thường áp dụng trực tiếp cho những người thụ hưởng. Ông nêu ví dụ chính sách hỗ trợ bữa ăn áp dụng trực tiếp cho học sinh, chứ không hỗ trợ thông qua doanh nghiệp.
Chủ nhiệm Ủy ban Văn hóa và Xã hội Nguyễn Đắc Vinh cũng lo ngại khó bóc tách từng phần doanh thu của doanh nghiệp cung cấp suất ăn. Ông cho rằng nên nghiên cứu hỗ trợ một phần cho bữa ăn học đường để chính sách được hiệu quả hơn.
Phát biểu làm rõ thêm, Phó thủ tướng Nguyễn Văn Thắng cho biết vấn đề cung cấp suất ăn cho trường học, bệnh viện là nội dung mới phát sinh nên chưa kịp qua bước Bộ Tư pháp thẩm định.
Với việc cung cấp suất ăn cho cơ sở giáo dục, y tế, ông cho biết có 2 loại. Thứ nhất là xã hội hóa, doanh nghiệp tài trợ và với trường hợp này, luật đã cho phép miễn thuế thu nhập doanh nghiệp.
Thứ hai, khi doanh nghiệp ký hợp đồng với cơ sở giáo dục, y tế chính sách miễn thuế thu nhập doanh nghiệp nhằm "cộng thêm" vào chất lượng bữa ăn cho người thụ hưởng.
Phó thủ tướng cho biết Chính phủ đã nghiên cứu và có thể làm, tách bạch được, song Bộ Tài chính phải có hướng dẫn cụ thể, thậm chí có mẫu chung để doanh nghiệp khi ký hợp đồng với cơ sở giáo dục, y tế làm theo. Cùng với đó, doanh nghiệp phải hạch toán riêng và chịu kiểm tra, giám sát của cơ quan thuế.
Ông nêu rõ đây là chính sách rất phù hợp với chủ trương của Bộ Chính trị nên đề nghị Ủy ban Thường vụ Quốc hội cho phép thực hiện và sửa Luật Thuế thu nhập doanh nghiệp, Luật Thuế thu nhập cá nhân.
Kết luận nội dung này, Phó chủ tịch Quốc hội Nguyễn Thị Hồng nêu rõ với chính sách miễn thuế cho hoạt động cung cấp suất ăn, Ủy ban Thường vụ Quốc hội đề nghị Chính phủ rà soát kỹ các căn cứ chính trị, pháp lý và thực tiễn.
Trường hợp Chính phủ vẫn tiếp tục giữ đề xuất thì phải bảo đảm thực hiện chặt chẽ, đúng quy trình, thủ tục luật định về việc bổ sung nội dung sửa đổi Luật Thuế thu nhập cá nhân.
Đồng thời giải trình, làm rõ sự cần thiết áp dụng cho cả doanh nghiệp và cá nhân kinh doanh, xác định cụ thể mức độ ưu đãi, phạm vi thu nhập được hưởng và bảo đảm tính công bằng với các hoạt động kinh doanh khác.
 Một số lãnh đạo đơn vị không dám giao nhiệm vụ, dùng người giỏi chuyên môn hơn mình
TS Trần Anh Tuấn cho rằng nhận diện nhân tài và xây dựng chính sách nhân tài phải chuyển từ tiêu chí bằng cấp, chứng chỉ, hồ sơ, học hàm, học vị sang phẩm chất, năng lực, kết quả mang lại sự phát triển.