
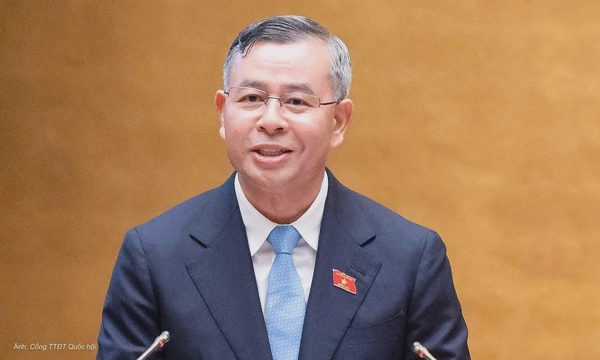
Chiều 17/10, thừa ủy quyền của Thủ tướng, Bộ trưởng Tài chính Ngô Văn Tuấn trình Quốc hội dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa.
IÔng cho biết dự thảo gồm 4 chương, 35 điều nhằm thể chế hóa đầy đủ, kịp thời chủ trương, chính sách của Đảng, Nhà nước về cải cách thể chế, pháp luật đối với công tác phát triển kinh tế tư nhân, đặc biệt là hỗ trợ phát triển doanh nghiệp nhỏ và vừa.
Theo Bộ trưởng, luật mới cũng sẽ giúp khắc phục những hạn chế, bất cập của các quy định hiện hành, bảo đảm cơ chế hỗ trợ doanh nghiệp nhỏ và vừa thiết thực, phù hợp với yêu cầu phát triển kinh tế - xã hội trong giai đoạn mới.

Bộ trưởng Tài chính Ngô Văn Tuấn trình dự thảo luật tại phiên họp chiều 17/10. Ảnh: Cổng Thông tin điện tử Quốc hội
Một trong những nội dung quan trọng tại dự thảo luật là tiêu chí xác định doanh nghiệp nhỏ và vừa. Chính phủ đề xuất sửa đổi tiêu chí theo hướng không quy định về số lao động tham gia bảo hiểm xã hội, thay vào đó quy định số lao động bình quân năm không quá 300 người.
Luật Hỗ trợ doanh nghiệp nhỏ và vừa hiện hành quy định doanh nghiệp nhỏ và vừa có số lao động tham gia bảo hiểm xã hội bình quân năm không quá 200 người. Đồng thời, nhóm doanh nghiệp này phải đáp ứng một trong hai tiêu chí: tổng nguồn vốn năm liền kề trước không quá 100 tỷ đồng hoặc tổng doanh thu năm trước liền kề không quá 300 tỷ.
Tại dự thảo luật mới, Chính phủ cũng đề xuất nới hai tiêu chí này. Cụ thể, tổng doanh thu tăng lên không quá 400 tỷ đồng một năm, tổng nguồn vốn không quá 150 tỷ đồng.
Doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ và doanh nghiệp vừa được đề xuất xác định theo lĩnh vực nông nghiệp, lâm nghiệp, thủy sản; công nghiệp và xây dựng; thương mại và dịch vụ tương tự luật hiện nay. Theo dự thảo, Chính phủ quy định chi tiết điều này.
Chính phủ cũng đề xuất loạt cơ chế, chính sách hỗ trợ doanh nghiệp nhỏ và vừa. Về thuế và kế toán, nhóm này có thể được áp dụng mức thuế suất thuế thu nhập doanh nghiệp thấp hơn mức thông thường. Cùng với đó, theo dự thảo, doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ khi nhận giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Đồng thời, doanh nghiệp, cá nhân cư trú có thu nhập từ kinh doanh với mức doanh thu năm không quá 10 tỷ đồng cũng có thể được lựa chọn áp dụng phương pháp tính thuế theo phương thức "doanh thu trừ chi phí (x) thuế suất" hoặc "tỷ lệ phần trăm trên doanh thu".
Doanh nghiệp siêu nhỏ còn được đề xuất áp dụng chế độ kế toán và các thủ tục hành chính về thuế đơn giản.
Thẩm tra về nội dung này, Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi cho biết Ủy ban tán thành sự cần thiết ban hành luật để thay thế Luật Hỗ trợ doanh nghiệp nhỏ và vừa 2017.
Tuy nhiên, về tiêu chí xác định doanh nghiệp nhỏ và vừa, cơ quan thẩm tra nhận thấy "chưa thực sự hợp lý" và khó áp dụng trong thực tiễn. "Cả 3 tiêu chí làm căn cứ để xác định cơ bản biến động, thay đổi hàng năm. Việc xác định được 3 tiêu chí này cơ bản phải chờ doanh nghiệp có báo cáo tài chính năm trước", Ủy ban nêu. Việc này có thể khiến nhiều trường hợp sẽ rất khó trong xác định, hỗ trợ doanh nghiệp, cũng như trong thực hiện các chính sách hỗ trợ trung hạn, dài hạn 3-5 năm.
Vì vậy, Ủy ban Kinh tế và Tài chính đề nghị cơ quan soạn thảo nghiên cứu xác định tiêu chí phù hợp với đặc điểm, tính chất hoạt động của từng nhóm doanh nghiệp, xác định thông tin, số liệu trong 2-3 năm liền kề.
Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi trình bày báo cáo thẩm tra chiều 17/10. Ảnh: Cổng Thông tin điện tử Quốc hội
Luật Phát triển doanh nghiệp nhỏ và vừa sẽ được Quốc hội thảo luận tại tổ chiều nay và tại hội trường ngày 30/10. Sau đó, Quốc hội xem xét, biểu quyết thông qua luật vào ngày 20/11.
Anh Tú