
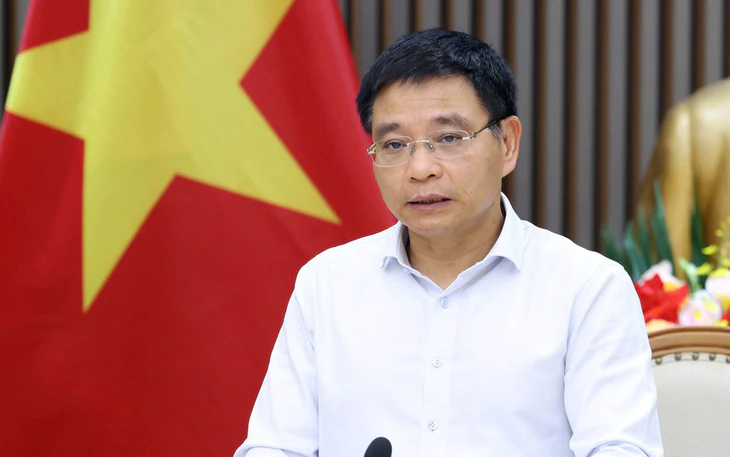
Bộ trưởng Bộ Tài chính Ngô Văn Tuấn - Ảnh: QUỐC HỘI
Ngày 17-10, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn trình Quốc hội dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa, dự thảo Luật sửa đổi, bổ sung một số điều của Luật Kế toán, Luật Kiểm toán độc lập và Luật Chứng khoán.
Ưu tiên nâng cấp hộ kinh doanh lên doanh nghiệp
Tại tờ trình tóm tắt gửi Quốc hội, Chính phủ nhấn mạnh sự cần thiết ban hành luật khi thực tế cho thấy một số cơ chế, chính sách chưa phát huy được hiệu quả hoặc chưa theo kịp với nhu cầu của doanh nghiệp nhỏ và vừa, phương thức hỗ trợ còn bất cập.
Theo đó, dự luật quy định mới về tiêu chí xác định doanh nghiệp nhỏ và vừa, nâng mức trần xác định đối với các tiêu chí về lao động (không quá 300 người), tổng doanh thu (không quá 400 tỉ đồng) và tổng nguồn vốn (không quá 150 tỉ đồng) để dễ áp dụng.
Nguyên tắc hỗ trợ theo hướng nhấn mạnh công khai, minh bạch, hỗ trợ có trọng tâm, có thời hạn. Ưu tiên hỗ trợ theo lộ trình nâng cấp hộ kinh doanh lên doanh nghiệp và từ doanh nghiệp quy mô nhỏ lên quy mô lớn hơn.
Theo chính sách được thiết kế, sẽ mở rộng từ tiếp cận tín dụng sang đa dạng hóa các nguồn vốn cho doanh nghiệp nhỏ và vừa, gồm tín dụng chính sách, quỹ tài chính nhà nước ngoài ngân sách, thị trường vốn, vốn đầu tư và các nguồn vốn hợp pháp khác.
Khuyến khích tổ chức tài chính, tín dụng đổi mới phương thức đánh giá khả năng trả nợ dựa trên dữ liệu về hoạt động, doanh thu, dòng tiền, giao dịch và tài sản hợp pháp của doanh nghiệp, giảm phụ thuộc vào tài sản bảo đảm truyền thống.
Chính sách hỗ trợ thuế và kế toán theo hướng giảm chi phí tuân thủ, bổ sung quy định nâng ngưỡng doanh thu được lựa chọn áp dụng phương pháp tính thuế đơn giản lên 10 tỉ đồng/năm đối với doanh nghiệp và cá nhân cư trú, nhằm tháo gỡ vướng mắc trong tuân thủ thủ tục hành chính về thuế.
Đồng thời tiếp tục quy định chế độ kế toán, thủ tục thuế đơn giản cho doanh nghiệp nhỏ, siêu nhỏ, tạo thuận lợi cho hoạt động và khuyến khích chuyển đổi từ hộ kinh doanh thành doanh nghiệp.
Chính sách cũng sẽ hỗ trợ giảm tiền thuê lại đất, hỗ trợ thuê nhà, đất là tài sản công chưa sử dụng hoặc sử dụng chưa hiệu quả. Đặc biệt bổ sung quy định về hình thức cấp voucher để thanh toán phần kinh phí hỗ trợ giảm tiền thuê đất bên cạnh hình thức Nhà nước hoàn trả cho chủ đầu tư đã được quy định.
Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi - Ảnh: QUỐC HỘI
Lưu ý về hỗ trợ voucher, phòng ngừa trục lợi
Thẩm tra nội dung này, Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi cho hay Ủy ban cơ bản tán thành việc hỗ trợ doanh nghiệp nhỏ và vừa. Tuy nhiên, cơ quan này lưu ý nhiều nội dung liên quan trực tiếp đến pháp luật về đất đai, ngân sách và tài sản công, đề nghị chỉnh lý theo hướng quy định mục tiêu, đối tượng, nguyên tắc hỗ trợ.
Cơ quan thẩm tra đề nghị làm rõ cơ chế phân bổ ngân sách nhà nước theo kết quả thực hiện nhiệm vụ, tiêu chí lựa chọn doanh nghiệp không hỗ trợ trùng lặp, rà soát chế độ sở hữu tài sản hình thành từ kinh phí hỗ trợ, cơ chế thu hồi khi vi phạm cam kết, nghiên cứu chuyển tiếp hỗ trợ 2-3 năm khi doanh nghiệp vượt tiêu chí.
Về phiếu hỗ trợ voucher, Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi đề nghị làm rõ bản chất pháp lý, quy trình cấp, thanh toán gắn với kết quả kiểm chứng được, phòng ngừa trục lợi.
Về tiếp cận nguồn vốn, đề nghị rà soát, định giá xử lý tài sản bảo đảm, nhất là tài sản vô hình, quyền sở hữu trí tuệ, phân định hình thức cấp tín dụng, cấp vốn, tài trợ và chủ thể cung ứng không ảnh hưởng đến quyền tự chủ, an toàn hoạt động của tổ chức tín dụng.
Đối với dự thảo Luật Chứng khoán, điểm đáng chú ý là dự thảo đề xuất cơ chế thử nghiệm có kiểm soát (sandbox) trong lĩnh vực chứng khoán. Việc bổ sung cơ chế này để thử nghiệm có giới hạn đối với công nghệ mới, sản phẩm, dịch vụ và mô hình kinh doanh mới trước khi xem xét trên phạm vi rộng.
 Phó thủ tướng Nguyễn Văn Thắng: Tập trung giảm lãi suất cho vay từ 1,5 - 2%
Cần tập trung giảm lãi suất cho vay từ 1,5 - 2% đối với sản xuất, kinh doanh và các lĩnh vực ưu tiên nhằm hỗ trợ cho người dân, doanh nghiệp.