Đề xuất tăng giám sát khách hàng quan trọng của các ngân hàng
Nguồn ảnh: Dân Trí
(Dân trí) - Ngân hàng Nhà nước đang lấy ý kiến dự thảo Thông tư quy định về trình tự, thủ tục giám sát hoạt động phòng, chống rửa tiền trong lĩnh vực tiền tệ, hoạt động ngân hàng.
Dự thảo đặt ra những yêu cầu rất cụ thể đối với việc thu thập dữ liệu quản trị và sở hữu. Các đối tượng thuộc diện giám sát phải cung cấp thông tin về cơ cấu tổ chức, mô hình quản trị, điều hành và kiểm soát. Trong đó, thông tin gồm danh sách HĐQT/HĐTV, Ban Giám đốc từ cấp giám đốc khối đến tổng giám đốc và ban kiểm soát, kèm theo họ tên, quốc tịch và tỷ lệ sở hữu hoặc tỷ lệ vốn điều lệ của từng cá nhân.
Điểm đáng chú ý là dự thảo yêu cầu báo cáo tổng số khách hàng đang duy trì quan hệ/hoạt động với đối tượng báo cáo, trong đó phân loại theo mức độ rủi ro thấp, trung bình, cao; khách hàng cư trú, không cư trú; người có ảnh hưởng chính trị (PEP), khách hàng VIP (nhân vật quan trọng), khách hàng ưu tiên và khách hàng tổ chức.
Đối tượng báo cáo phải thống kê riêng số lượng khách hàng tổ chức hoạt động trong các lĩnh vực như chuyển tiền; kinh doanh ngoại tệ; sòng bạc và trò chơi có thưởng, ngân hàng đại lý; tổ chức phi lợi nhuận; công ty kinh doanh bất động sản (bao gồm cả đại lý); kinh doanh kim loại quý, đá quý và trang sức; dịch vụ pháp lý, kế toán, quỹ tín thác, cung cấp dịch vụ công ty và dịch vụ tài sản mã hóa.
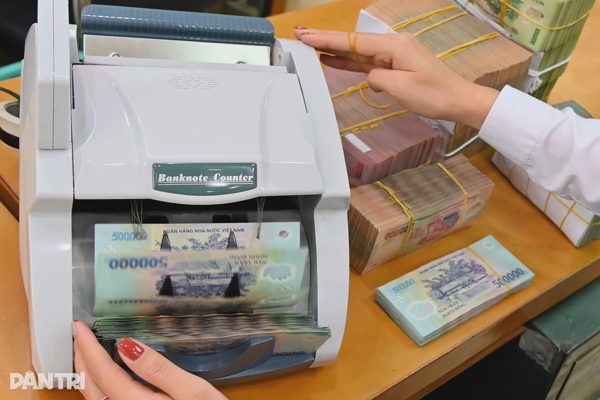
Kiểm tra giao dịch tiền ngân hàng (Ảnh: Tiến Tuấn).
Về cổ đông, đối tượng giám sát phải cung cấp tổng số cổ đông, trong đó phân loại cổ đông là cá nhân và tổ chức nước ngoài. Với 10 cổ đông cá nhân nước ngoài lớn nhất, thông tin cần có tên, quốc tịch và tỷ lệ sở hữu; đối với 10 cổ đông tổ chức nước ngoài lớn nhất, cần cung cấp tên quốc gia nơi đăng ký trụ sở chính và tỷ lệ sở hữu.
Ngoài ra, các đơn vị phải cung cấp thông tin về mạng lưới hoạt động trong và ngoài nước, quy mô tổng tài sản, số lượng và lĩnh vực hoạt động của công ty mẹ, công ty con, đối tác liên kết nước ngoài (nếu có), cùng tổng số nhân viên đang làm việc.
Riêng công tác phòng, chống rửa tiền, đối tượng giám sát phải cung cấp thông tin về việc phân công, tổ chức thực hiện nhiệm vụ và số lượng nhân sự của bộ phận phụ trách phòng, chống rửa tiền.
Theo Ngân hàng Nhà nước, thời gian qua, công tác giám sát, thanh tra, kiểm tra về phòng, chống rửa tiền chủ yếu dựa trên phương pháp giám sát tuân thủ, tập trung kiểm tra việc chấp hành quy định pháp luật và quy định nội bộ. Phương pháp này chưa phản ánh đầy đủ mức độ rủi ro của từng đối tượng, đồng thời hạn chế khả năng phân bổ nguồn lực và phát hiện sớm rủi ro.
Việc bước đầu áp dụng phương pháp tiếp cận dựa trên rủi ro từ năm 2025 được Ngân hàng Nhà nước đánh giá đã góp phần nhận diện tốt hơn các đối tượng, lĩnh vực có mức độ rủi ro cao để ưu tiên nguồn lực thanh tra, kiểm tra.
Tuy nhiên, Ngân hàng Nhà nước cho rằng việc giám sát trên cơ sở rủi ro vẫn ở giai đoạn đầu, chưa được áp dụng đồng bộ và còn thiếu khuôn khổ pháp lý để nhận diện sớm, khắc phục, xử lý và giảm thiểu rủi ro.
Dự thảo mới đề xuất tăng cường giám sát đối với những khách hàng và đối tượng quan trọng của các ngân hàng, nhằm nhận diện rõ hơn rủi ro trong hoạt động tài chính. Nội dung đáng chú ý tập trung vào việc thu thập dữ liệu quản trị, cơ cấu sở hữu, mạng lưới hoạt động và tình hình phòng, chống rửa tiền. Theo Dân Trí, các yêu cầu này được xây dựng trong bối cảnh phương pháp giám sát dựa trên rủi ro đang từng bước được áp dụng.
Theo dự thảo, đối tượng thuộc diện giám sát phải cung cấp thông tin đầy đủ về cơ cấu tổ chức, mô hình quản trị, hoạt động điều hành và hệ thống kiểm soát nội bộ. Danh sách cần báo cáo gồm thành viên HĐQT hoặc HĐTV, Ban Giám đốc từ cấp giám đốc khối đến tổng giám đốc, cùng thành viên ban kiểm soát. Với từng cá nhân, thông tin được yêu cầu bao gồm họ tên, quốc tịch, tỷ lệ sở hữu hoặc tỷ lệ vốn điều lệ đang nắm giữ.
Một nội dung khác là thống kê tổng số khách hàng đang duy trì quan hệ hoặc hoạt động với đối tượng báo cáo, thay vì chỉ cung cấp dữ liệu tổng hợp đơn giản. Số khách hàng phải được phân loại theo mức độ rủi ro thấp, trung bình và cao, đồng thời tách nhóm cư trú, không cư trú, PEP, khách hàng VIP, khách hàng ưu tiên và khách hàng tổ chức. Cách phân loại này giúp cơ quan quản lý có thêm cơ sở so sánh quy mô, đặc điểm khách hàng và mức độ rủi ro giữa các tổ chức.
Dự thảo cũng yêu cầu thống kê riêng khách hàng tổ chức đang hoạt động trong nhiều lĩnh vực nhạy cảm, có khả năng phát sinh nguy cơ rửa tiền hoặc tài trợ bất hợp pháp. Danh sách gồm chuyển tiền, kinh doanh ngoại tệ, sòng bạc và trò chơi có thưởng, ngân hàng đại lý, tổ chức phi lợi nhuận cùng lĩnh vực bất động sản. Ngoài ra, các nhóm kinh doanh kim loại quý, đá quý, trang sức, dịch vụ pháp lý, kế toán, quỹ tín thác, dịch vụ công ty và tài sản mã hóa cũng phải được thống kê.
Về cổ đông, các đơn vị thuộc diện giám sát phải cung cấp tổng số cổ đông, trong đó phân biệt rõ cổ đông cá nhân nước ngoài và cổ đông tổ chức nước ngoài. Với 10 cổ đông cá nhân nước ngoài lớn nhất, báo cáo cần nêu tên, quốc tịch và tỷ lệ sở hữu tương ứng của từng người. Đối với 10 cổ đông tổ chức nước ngoài lớn nhất, thông tin phải thể hiện tên quốc gia nơi đăng ký trụ sở chính cùng tỷ lệ sở hữu tại tổ chức liên quan.
Thông tin được yêu cầu còn bao phủ mạng lưới hoạt động trong nước và ngoài nước, quy mô tổng tài sản, số lượng nhân viên, cũng như phạm vi hoạt động của các đơn vị liên quan. Các ngân hàng phải báo cáo về công ty mẹ, công ty con và đối tác liên kết nước ngoài nếu có, kèm số lượng và lĩnh vực kinh doanh của từng đơn vị. Những dữ liệu này giúp phác họa quy mô hoạt động, mức độ liên kết và khả năng lan truyền rủi ro trong toàn hệ thống.
Riêng với công tác phòng, chống rửa tiền, đối tượng giám sát phải cung cấp thông tin về cách phân công và tổ chức thực hiện nhiệm vụ chuyên trách. Báo cáo cũng cần nêu số lượng nhân sự đang làm việc tại bộ phận phụ trách phòng, chống rửa tiền, qua đó cho thấy năng lực thực tế dành cho hoạt động kiểm soát. Đây là phần thông tin quan trọng, bởi quy mô nhân sự và cách tổ chức bộ phận chuyên môn có thể ảnh hưởng trực tiếp đến khả năng phát hiện giao dịch bất thường.
Ngân hàng Nhà nước cho biết hoạt động giám sát, thanh tra và kiểm tra phòng, chống rửa tiền thời gian qua chủ yếu dựa trên phương pháp tuân thủ, tập trung xem xét việc chấp hành pháp luật và quy định nội bộ. Cách làm này chưa phản ánh đầy đủ rủi ro riêng của từng đối tượng, đồng thời hạn chế khả năng phân bổ nguồn lực và cảnh báo sớm những vấn đề đáng chú ý. Việc bước đầu áp dụng phương pháp dựa trên rủi ro từ năm 2025 đã hỗ trợ nhận diện tốt hơn lĩnh vực nguy cơ cao, nhưng vẫn cần hoàn thiện khuôn khổ pháp lý để triển khai đồng bộ, xử lý kịp thời và giảm thiểu rủi ro.

' %2F%3E%3C%2Fsvg%3E)