
Công nghệ đang hiện hữu trong cuộc đua huy động vốn của ngành ngân hàng: Nhiều nhà băng niêm yết lãi suất gửi tiền qua kênh số cao hơn kênh tại quầy, có nơi chênh tới 1-2 điểm phần trăm ở một số kỳ hạn, để khuyến khích người dùng gửi tiền qua ứng dụng.
Thực tế này đặt ra câu hỏi: ai được lợi, được lợi như thế nào và công nghệ sẽ định hình lại ngành tài chính ra sao?
Ai được hưởng lợi khi dòng tiền ngân hàng lên app?
Trao đổi với Dân trí, ông Nguyễn Trí Hiếu - chuyên gia tài chính ngân hàng - cho biết ngân hàng Việt Nam hiện sử dụng nhiều công nghệ cao, bao gồm AI, trong phát triển sản phẩm, vận hành và chăm sóc khách hàng.
Theo ông, công nghệ mang lại hai lợi thế cho ngân hàng. Thứ nhất, ngân hàng tiết giảm được chi phí, đặc biệt là chi phí duy trì chi nhánh, phòng giao dịch và lượng lớn nhân viên. Phần chi phí tiết kiệm này cho phép họ nâng lãi suất huy động trên kênh số để thu hút tiền gửi.
Thứ hai, nhờ dữ liệu lớn, lãnh đạo ngân hàng có nhận định chuẩn xác hơn về thị trường và thị hiếu khách hàng, từ đó ra quyết định kịp thời. Ở khâu cho vay, công nghệ giúp ngân hàng hiểu khách hàng hơn, thẩm định sức khỏe tài chính tốt hơn và bảo vệ được dòng vốn.
Về phía khách hàng, công nghệ giúp giao dịch thuận lợi, nhanh chóng hơn, đồng thời được hưởng lãi suất ưu đãi hơn.

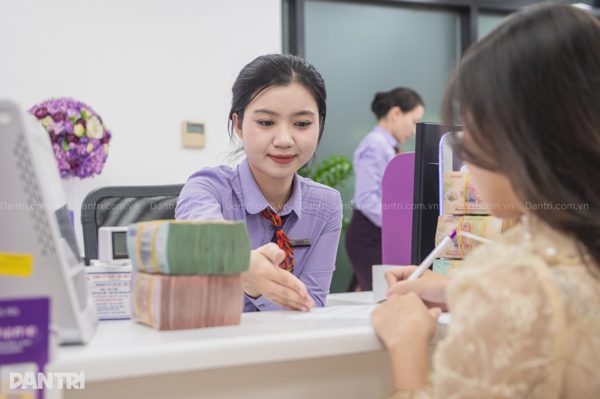
Khách hàng tự giao dịch tại ngân hàng (Ảnh: Thành Đông)
Bổ sung góc nhìn này, bà Đỗ Thu Hồng - Trưởng phòng Quản lý gia sản, Công ty Tư vấn đầu tư và Quản lý tài sản FIDT - chỉ ra ít nhất ba nhóm hưởng lợi khi “dòng tiền lên app”.
Khách hàng được hưởng sự thuận tiện, quản lý tiền tốt hơn, có nhiều lựa chọn hơn và trong một số trường hợp tiếp cận dịch vụ tài chính nhanh hơn. Ngân hàng giảm được một phần chi phí giao dịch, mở rộng quy mô phục vụ và hiểu khách hàng hơn thông qua dữ liệu.
Ở quy mô rộng hơn, nền kinh tế cũng có thể hưởng lợi: nếu số hóa giúp những cá nhân, hộ kinh doanh có năng lực tài chính thực sự nhưng trước đây khó chứng minh thu nhập tiếp cận được vốn chính thức, đó là một đóng góp cho tài chính toàn diện.
Từ những lợi ích đó, cả hai chuyên gia đều dự báo ngành tài chính ngân hàng sẽ ngày càng ứng dụng công nghệ sâu hơn. Dù vậy, theo ông Hiếu, một ngành tài chính không có con người là điều chưa thể.
Khách hàng vẫn cần con người
“Không giống những ngành khác, ngân hàng cuối cùng vẫn cần sự có mặt của con người”, ông Hiếu nói. Ông dẫn ví dụ ở châu Âu đã có khách sạn không nhân viên phục vụ: khách tự đặt phòng, tự nhận phòng mà không cần lễ tân hay quản lý là người thật. Nhưng với ngành tài chính, ông chưa thấy nơi nào trên thế giới vận hành ngân hàng hoàn toàn không có con người.
Lý do, theo ông, nằm ở đặc thù kinh doanh tiền tệ: hoạt động ngân hàng gắn với rất nhiều ngành nghề và vấn đề khác nhau, nên luôn phát sinh những tình huống cần con người phán đoán và xử lý mà công nghệ không thể thay thế hoàn toàn.
Từ phía khách hàng, khi giao dịch tiền bạc, họ cũng cần có nhân viên là con người để trao đổi trong những trường hợp cần thiết. “Bản thân tôi là một chuyên gia tài chính, khi gửi tiền và giao dịch hoàn toàn bằng công nghệ cũng không yên tâm. Ngành ngân hàng vẫn cần có con người, đặc biệt khi khách hàng cần khiếu nại hoặc hỏi về cách tính lãi suất…”, ông Hiếu nói.
Bên cạnh đó, giao dịch qua ngân hàng số luôn đi kèm lo ngại mất tiền. Ông kể bản thân đang có tài khoản tại một ngân hàng Mỹ; dù dịch vụ và công nghệ của họ tốt, ông vẫn không tin tưởng tuyệt đối.
Tại Việt Nam, theo ông, tính bảo mật là vấn đề cần tiếp tục cải thiện. Cùng với đó, cách xử lý khiếu nại của nhiều ngân hàng vẫn còn cứng nhắc, chưa kể một số thủ tục giao dịch còn rườm rà, gây bất tiện cho khách hàng.

Giao dịch tiền tại ngân hàng (Ảnh: Thành Đông)
Đồng tình, bà Thu Hồng nêu một nguyên tắc không thay đổi: dữ liệu tài chính của khách hàng phải được sử dụng minh bạch, an toàn và đúng mục đích. Dịch vụ càng cá nhân hóa dựa trên dữ liệu, ngân hàng càng phải làm tốt bài toán bảo mật và quyền riêng tư.
Với khách hàng, chuyên gia khuyến cáo nên “chọn mặt gửi vàng”, ưu tiên ngân hàng uy tín thay vì chạy theo lãi suất cao. Số hóa làm tiền di chuyển nhanh hơn, nhưng không thay thế được nguyên tắc quản lý tài chính. Trước một mức lợi suất hấp dẫn hay một khoản vay được duyệt rất nhanh, khách hàng vẫn cần hiểu rõ mình đang dùng sản phẩm gì, tổng chi phí bao nhiêu, thanh khoản thế nào và phải chịu rủi ro gì trước khi quyết định.
Cạnh tranh không chỉ dừng lại ở giải ngân nhanh, thuận tiện cho khách hàng
Bên cạnh lợi ích, thách thức lớn nhất của ngân hàng số, theo bà Thu Hồng, là phải cân bằng đồng thời ba mục tiêu: tốc độ, trải nghiệm khách hàng và quản trị rủi ro.
Khi giao dịch chuyển lên môi trường số, ngân hàng phục vụ nhanh hơn nhưng phạm vi rủi ro cũng thay đổi. Ngoài nguy cơ tấn công hệ thống, ngân hàng còn đối mặt với giả mạo danh tính, lừa đảo, chiếm quyền tài khoản, đánh cắp dữ liệu hay việc khách hàng bị dẫn dụ thực hiện giao dịch. World Bank cũng xếp gian lận, sử dụng sai dữ liệu và rủi ro an ninh mạng vào nhóm vấn đề đáng lưu ý của tài chính và tín dụng số.
Tại Việt Nam, các yêu cầu về an toàn, bảo mật trong cung cấp dịch vụ ngân hàng trực tuyến ngày càng được hoàn thiện. Điều đó phản ánh một thực tế: tốc độ số hóa càng nhanh thì đòi hỏi về xác thực khách hàng, bảo vệ dữ liệu và kiểm soát giao dịch càng cao.
Ở chiều tín dụng, bà Thu Hồng cho rằng thách thức còn lớn hơn. Công nghệ cho phép thu thập dữ liệu, chấm điểm và phê duyệt nhanh hơn, nhưng phê duyệt nhanh không đồng nghĩa với nới lỏng tiêu chuẩn tín dụng. Nếu mô hình chấm điểm chưa đủ tốt, dữ liệu đầu vào không phản ánh đúng khả năng trả nợ, hoặc ngân hàng không phát hiện được gian lận, thì tăng trưởng tín dụng nhanh hôm nay có thể trở thành nợ xấu ngày mai.
Do đó, năng lực cạnh tranh dài hạn của ngân hàng số không chỉ đo bằng việc mở tài khoản mất bao nhiêu phút hay giải ngân nhanh đến đâu, mà còn ở khả năng xác thực đúng khách hàng, bảo vệ dữ liệu, phát hiện gian lận và đánh giá đúng khả năng trả nợ.