
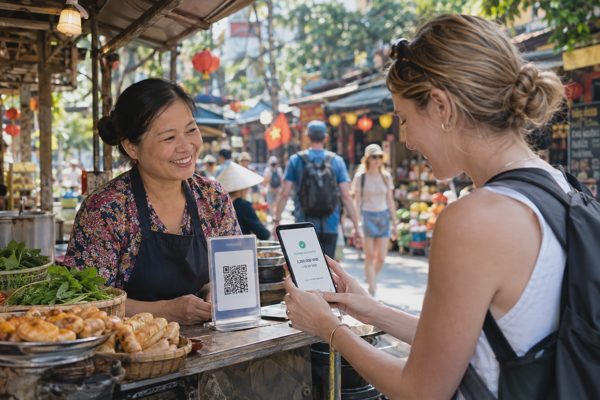
Cảnh du khách nước ngoài lúng túng đứng đếm từng tờ tiền đồng hay người Việt đi du lịch phải chật vật tìm chỗ đổi ngoại tệ đang dần lùi vào dĩ vãng. Bước ra thế giới hay đứng ngay tại một gánh hàng rong ven đường, một chiếc điện thoại thông minh cùng mã QR đang làm thay đổi hoàn toàn cách dòng tiền luân chuyển xuyên biên giới.
Trong 8 tháng đầu năm, số giao dịch của khách Thái Lan, Lào và Campuchia qua VietQRGlobal tăng gấp 8 lần so với cùng kỳ. Thông tin trên được đưa ra tại hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch” ngày 25/9.
Giao dịch của khách Đông Nam Á tăng gấp 8 lần
Ông Phạm Văn Thủy, Cục trưởng Cục Du lịch Quốc gia Việt Nam, cho rằng sự thuận tiện trong thanh toán có thể tác động đến quyết định chi tiêu của khách du lịch. Khi không phải đổi tiền hoặc mang nhiều tiền mặt, du khách dễ thực hiện các khoản mua sắm nhỏ như quà lưu niệm, đặc sản hay dịch vụ trong hành trình.
Một điểm khác của thanh toán QR xuyên biên giới là giao dịch có thể được xử lý giữa hai đồng nội tệ thông qua hệ thống kết nối thanh toán, qua đó giảm một số khâu chuyển đổi ngoại tệ trung gian.
' %2F%3E%3C%2Fsvg%3E)
Du khách nước ngoài đến Việt Nam có thể thanh toán dễ dàng qua hình thức QR (Ảnh minh họa: AI).
Còn ông Trần Văn Thanh, Phó trưởng phòng Phát triển kênh số và đối tác Vietcombank, cho biết ngân hàng đã triển khai dịch vụ thanh toán xuyên biên giới tại hơn 60 quốc gia và vùng lãnh thổ. QR cũng giúp các đơn vị bán hàng giảm chi phí chấp nhận thanh toán so với một số phương thức truyền thống.
Hiện chi phí chấp nhận thanh toán qua VietQRGlobal khoảng 1,5% giá trị giao dịch, thấp hơn mức 2,4-3% được nêu đối với một số thẻ quốc tế phát hành ngoài Việt Nam.
Theo số liệu từ NAPAS, trong 8 tháng đầu năm, số lượng giao dịch của khách du lịch đến từ Thái Lan, Lào và Campuchia tại Việt Nam qua VietQRGlobal tăng gấp 8 lần, còn giá trị giao dịch tăng gấp 6 lần so với cùng kỳ năm 2025.
Ở chiều ngược lại, số giao dịch của người Việt Nam tại ba thị trường này tăng khoảng 5 lần, giá trị tăng 4 lần.
Giao dịch của khách Trung Quốc tại Việt Nam cũng tăng mạnh sau khi hệ thống kết nối với các nền tảng thanh toán của thị trường này. Trong 4 tháng tính đến tháng 8, số lượng giao dịch của khách Trung Quốc qua VietQRGlobal tăng gấp 3 lần, còn giá trị tăng gấp 4 lần.
Hiện hệ thống đã kết nối thanh toán hai chiều với Singapore và triển khai chiều thanh toán từ Hàn Quốc vào Việt Nam, đồng thời tiếp tục mở rộng sang các thị trường khác.
' %2F%3E%3C%2Fsvg%3E)
Hình ảnh trong hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch” (Ảnh: BTC).
Phó Thống đốc Ngân hàng Nhà nước Phạm Tiến Dũng cho rằng hiệu quả của thanh toán xuyên biên giới không chỉ được đo bằng số thị trường đã kết nối mà còn phải dựa trên mức độ sử dụng thực tế, độ phủ điểm chấp nhận thanh toán và giá trị mang lại cho người dân, doanh nghiệp.
Rủi ro gian lận đi cùng sự tiện lợi
Ông Phạm Anh Tuấn, Vụ trưởng Vụ Thanh toán (Ngân hàng Nhà nước), nhận định thanh toán QR xuyên biên giới là một phần của hạ tầng kinh tế số, giúp ngay cả các cửa hàng quy mô nhỏ có thể tiếp nhận thanh toán từ khách quốc tế mà không cần đầu tư hệ thống phức tạp. Việc mở rộng thanh toán xuyên biên giới cũng đặt ra yêu cầu cao hơn về bảo mật, phòng chống gian lận và bảo vệ dữ liệu cá nhân.
Ông Ngô Tuấn Anh, Phó trưởng Ban An ninh Dữ liệu thuộc Hiệp hội An ninh mạng Quốc gia, cho biết một giao dịch QR liên quan đến nhiều mắt xích, từ điểm bán, ngân hàng đến các đơn vị trung gian. Rủi ro có thể xuất hiện nếu mã thanh toán bị thay thế, thiết bị bị nhiễm mã độc hoặc thông tin người dùng bị khai thác trái phép.
Chuyên gia khuyến cáo người dùng kiểm tra tên người hoặc đơn vị thụ hưởng trước khi xác nhận giao dịch, đồng thời không cài đặt ứng dụng không rõ nguồn gốc.
Với các tổ chức tài chính, yêu cầu bảo vệ dữ liệu cá nhân càng đáng chú ý khi thông tin được xử lý qua nhiều hệ thống và có thể đi qua biên giới.
Theo thông tin được công bố tại hội thảo, hệ thống giám sát rủi ro SIMO đến cuối tháng 8 đã phát cảnh báo tới hơn 5,1 triệu lượt khách hàng, qua đó ngăn chặn gần 1,7 triệu giao dịch đáng ngờ với tổng giá trị hơn 5.700 tỷ đồng.
Sự mở rộng của thanh toán QR xuyên biên giới vì vậy không chỉ giúp giảm phụ thuộc vào tiền mặt, mà còn đặt ra yêu cầu song hành về mở rộng điểm chấp nhận thanh toán, kiểm soát chi phí và bảo đảm an toàn giao dịch.