
Trong công văn gửi Sở Tài chính các địa phương mới đây, Bộ Tài chính đề nghị cơ quan đăng ký kinh doanh phối hợp với ngành thuế rà soát, rút ngắn thời gian xử lý thủ tục giải thể doanh nghiệp.
Với doanh nghiệp nộp hồ sơ giải thể, cơ quan đăng ký kinh doanh cấp tỉnh phải xử lý và gửi thông tin cho ngành thuế trong 1 ngày làm việc từ khi tiếp nhận.
Sau khi cơ quan thuế xác nhận doanh nghiệp đã hoàn tất các nghĩa vụ tài chính, đơn vị đăng ký kinh doanh có 1 ngày để cập nhật trạng thái "đã giải thể" trên hệ thống dữ liệu quốc gia. Trường hợp cơ quan thuế không phản hồi sau 2 ngày, doanh nghiệp tự động được ghi nhận "đã giải thể" trong ngày làm việc tiếp theo.
Mốc thời gian 1-2 ngày theo yêu cầu của Bộ Tài chính đã rút ngắn so với quy định hiện hành. Theo quy định tại Nghị định 168/2025, cơ quan thuế có 2 ngày làm việc từ khi nhận thông tin để phản hồi về nghĩa vụ thuế. Cơ quan đăng ký kinh doanh cập nhật trạng thái "đã giải thể" trong 5 ngày làm việc từ khi nhận hồ sơ, nếu phía thuế xác nhận doanh nghiệp đã hoàn thành nghĩa vụ hoặc không có ý kiến.
' %2F%3E%3C%2Fsvg%3E)
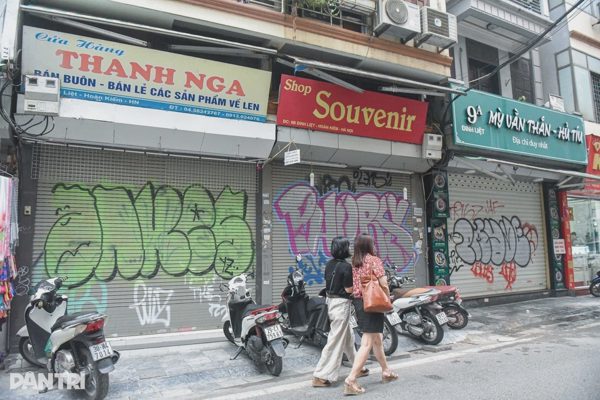
Cửa hàng tại Hà Nội đóng cửa (Ảnh: Toàn Vũ).
Yêu cầu rút ngắn thời gian xử lý giữa các cơ quan quản lý về kinh doanh và thuế
Trao đổi với phóng viên Dân trí, bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn Thuế Việt Nam, nguyên Phó Tổng Cục trưởng Tổng Cục Thuế (nay là Cục Thuế), về nguyên tắc, khi giải thể, doanh nghiệp vẫn phải thực hiện quyết toán thuế, hoàn thành các khoản nợ thuế, nợ bảo hiểm và những nghĩa vụ liên quan. Tuy nhiên, quá trình rà soát hồ sơ, xác định nghĩa vụ và số thuế còn nợ có thể kéo dài.
Điểm đáng chú ý trong công văn lần này của Bộ Tài chính là yêu cầu rút ngắn thời gian xử lý giữa các cơ quan. Theo đó, trong vòng 1 ngày làm việc kể từ khi tiếp nhận hồ sơ giải thể, cơ quan đăng ký kinh doanh phải xử lý và gửi thông tin cho cơ quan thuế. Khi cơ quan thuế hoàn tất việc xử lý, cơ quan đăng ký kinh doanh cũng phải nhanh chóng thực hiện các bước tiếp theo.
' %2F%3E%3C%2Fsvg%3E)
Cửa hàng tại Hà Nội đóng cửa (Ảnh: Toàn Vũ).
Đáng chú ý, nếu cơ quan thuế không phản hồi sau 2 ngày theo quy định, doanh nghiệp sẽ được ghi nhận trạng thái “đã giải thể” trong ngày làm việc tiếp theo. Theo bà Cúc, quy định này không có nghĩa cơ quan thuế không trả lời thì doanh nghiệp đương nhiên được giải thể mà nhằm thúc đẩy cơ quan thuế xác định nhanh tình trạng nghĩa vụ thuế của doanh nghiệp.
“Cơ quan thuế phải có ý kiến về việc doanh nghiệp có đủ điều kiện giải thể hay không. Đơn vị nào không còn nợ thuế thì cơ quan thuế phản hồi, còn đơn vị nào chưa hoàn thành thủ tục thì doanh nghiệp phải tiếp tục thực hiện nghĩa vụ thuế”, bà Cúc cho biết.
Bà Cúc cũng nhấn mạnh, việc doanh nghiệp được ghi nhận trạng thái “đã giải thể” không đồng nghĩa với việc doanh nghiệp đã hoàn thành các thủ tục về thuế. Cơ quan thuế vẫn phải xác định rõ doanh nghiệp còn nợ thuế hay chưa hoàn thành nghĩa vụ nào. Doanh nghiệp chưa hoàn tất nghĩa vụ thuế vẫn phải tiếp tục thực hiện theo quy định.
“Không có nghĩa là khi đã cho giải thể thì doanh nghiệp đã hoàn thành thủ tục về thuế, mà buộc trong 1 ngày cơ quan thuế phải trả lời cho doanh nghiệp tình trạng của doanh nghiệp để thúc đẩy quá trình xử lý nhanh hơn”, bà Cúc cho biết.
Theo bà, việc đặt ra những mốc thời gian cụ thể như 1 ngày, 2 ngày sẽ tạo áp lực để các cơ quan chức năng xử lý hồ sơ đúng hạn, tránh tình trạng doanh nghiệp đã chuẩn bị hồ sơ nhưng cơ quan đăng ký kinh doanh hoặc cơ quan thuế để kéo dài hàng tháng, thậm chí hàng năm mới hoàn tất thủ tục.
Bà Cúc nhấn mạnh trách nhiệm chuẩn bị hồ sơ và hoàn thành nghĩa vụ tài chính vẫn thuộc về doanh nghiệp. Tuy nhiên, khi doanh nghiệp đã hoàn thiện hồ sơ, các cơ quan chức năng cần rút ngắn thời gian xử lý, phối hợp giải quyết nhanh chóng.
Trả lời câu hỏi về việc hồ sơ được chuyển giữa các cơ quan trong 1-2 ngày nhưng doanh nghiệp vẫn mất nhiều tháng để xử lý các vướng mắc về thuế, hóa đơn hoặc hồ sơ tồn đọng, liệu mục tiêu rút ngắn thời gian giải thể có đạt được như kỳ vọng không, bà Cúc cho biết nếu thực hiện tốt, quy định mới sẽ góp phần xử lý các hồ sơ tồn đọng, khắc phục tình trạng chậm hoàn tất thủ tục chấm dứt mã số thuế của hàng trăm nghìn doanh nghiệp, đồng thời hạn chế phát sinh những trường hợp tương tự trong thời gian tới.
Trước đó, thông tin tại tọa đàm “Làm sạch mã số thuế: Làm sao để doanh nghiệp đóng cửa thuận lợi?” do báo Dân trí tổ chức ngày 9/10, ông Nguyễn Đức Huy, Phó Trưởng Ban Nghiệp vụ Thuế (Cục Thuế), cho biết chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh” do ngành thuế triển khai từ ngày 8/5, đến ngày 30/9 đã hoàn thành thủ tục chấm dứt hiệu lực mã số thuế cho gần 125.000 doanh nghiệp, chi nhánh và tổ chức, tăng khoảng 30% so với cuối năm 2025. Trong đó, nhiều hồ sơ tồn từ năm 2025 trở về trước được tập trung xử lý trong Chiến dịch.
Đồng thời, cơ quan thuế đã xác nhận hoàn thành nghĩa vụ thuế cho hơn 52.000 trường hợp để tiếp tục thực hiện thủ tục như nghĩa vụ bảo hiểm xã hội với người lao động, nghĩa vụ với các chủ nợ và sau đó sẽ hoàn tất thủ tục giải thể tại cơ quan đăng ký kinh doanh.
Một kết quả đáng lưu tâm là hơn 4.000 doanh nghiệp, tổ chức đã được khôi phục mã số thuế để tiếp tục hoạt động, khôi phục hoạt động kinh doanh, gia nhập lại thị trường.
Ông Nguyễn Đức Huy khẳng định Chiến dịch không làm phát sinh nghĩa vụ pháp lý mới. “Khi giải quyết, chúng tôi tách bạch ra thành 4 nghĩa vụ phải thực hiện”, ông thông tin tại tọa đàm.
Thứ nhất là các khoản đang nợ ngân sách Nhà nước, tức nợ thuế, đã quá thời hạn và đến kỳ phải nộp. Khoản nợ này có thể tích tụ trong nhiều năm. Thứ hai là tiền chậm nộp đối với các khoản nợ thuộc diện phải tính tiền chậm nộp. Theo chính sách hiện hành, mức tiền chậm nộp là 0,03%/ngày.
Thứ ba là các nghĩa vụ liên quan đến hồ sơ khai thuế, hóa đơn, bao gồm hóa đơn mua của cơ quan thuế, hóa đơn tự in và sau này là hóa đơn điện tử. Thứ tư là nghĩa vụ xử phạt đối với các hành vi vi phạm, nếu có, được xác định theo đúng thời kỳ và thời hiệu xử phạt vi phạm hành chính.