
Sau chỉ đạo của Chính phủ và Ngân hàng Nhà nước về giảm lãi suất để hỗ trợ sản xuất kinh doanh, hàng loạt ngân hàng đã đồng loạt điều chỉnh biểu lãi suất từ ngày 19/10.
Theo yêu cầu của Ngân hàng Nhà nước, các tổ chức tín dụng giảm tối thiểu 0,5%/năm lãi suất tiền gửi niêm yết kỳ hạn từ 6 tháng trở lên, đồng thời giảm lãi suất cho vay 1,5-2%/năm đối với lĩnh vực sản xuất kinh doanh và các lĩnh vực ưu tiên; một số chi nhánh áp dụng mức giảm tới 2,5%/năm. Nhóm tham gia gồm cả ngân hàng quốc doanh (Agribank, Vietcombank, BIDV, VietinBank) lẫn ngân hàng tư nhân như MB, LPBank, ACB, Sacombank, VPBank, OCB, Nam A Bank, BVBank, VietBank, ABBank…
Đáng chú ý, đợt giảm lãi suất này chưa áp dụng trực tiếp với các khoản vay mua nhà hay vay bất động sản. Dù vậy, chính sách được kỳ vọng tạo tác động tích cực đến thị trường trong dài hạn.
Ông Nguyễn Anh Quê, Chủ tịch HĐQT Công ty Cổ phần Tập đoàn Đầu tư và Phát triển G6, Ủy viên Ban Chấp hành Hội Môi giới Bất động sản Việt Nam, cho rằng trong ngắn hạn, việc giảm lãi suất cho sản xuất kinh doanh chưa tạo hiệu ứng rõ rệt với bất động sản.
Theo ông, khi ưu tiên hạ lãi suất cho nhóm sản xuất kinh doanh trong khi chi phí huy động chưa giảm tương ứng, ngân hàng có thể phải bù đắp bằng cách giữ lãi suất cao ở các lĩnh vực không thuộc diện ưu tiên như bất động sản và ô tô. Thực tế, lãi suất vay mua nhà tại các ngân hàng thương mại hiện phổ biến 11-14%/năm, một số khoản vay thả nổi lên tới 15%/năm.
Tuy nhiên, ở góc nhìn dài hạn, ông Quê cho rằng việc hạ lãi suất cho sản xuất kinh doanh vẫn có thể lan tỏa gián tiếp đến bất động sản: vốn rẻ giúp doanh nghiệp phục hồi, thu nhập và khả năng tích lũy của người dân cải thiện, từ đó dòng tiền có thể quay lại các kênh tài sản, trong đó có nhà đất, và thanh khoản dần tốt lên.
' %2F%3E%3C%2Fsvg%3E)
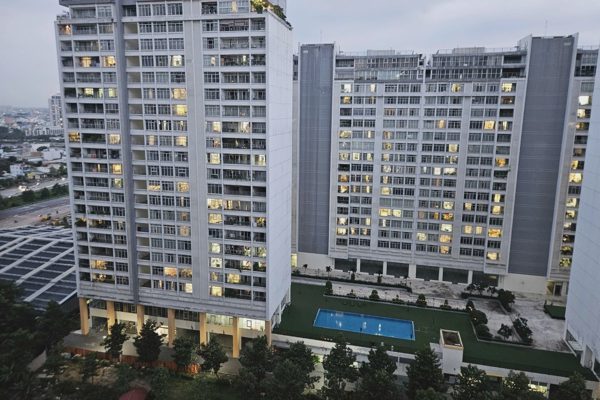
Khu chung cư tại TPHCM (Ảnh: Lam Giang).
“Để thị trường thực sự bứt phá, nền kinh tế cần một đợt giảm lãi suất đồng bộ trên tất cả các ngành nghề. Theo dự báo của tôi, triển vọng này có thể diễn ra từ quý III/2027, khi lạm phát được kiểm soát và Cục Dự trữ Liên bang Mỹ (Fed) hạ lãi suất, qua đó Việt Nam có thêm dư địa giảm lãi suất toàn diện”, ông Quê nhìn nhận.
Ông Nguyễn Tấn Tâm, Phó chủ tịch Hội đồng Nghiên cứu và đánh giá thị trường bất động sản thuộc Viện Nghiên cứu Đánh giá thị trường Bất động sản Việt Nam (VARS IRE), nhận định tác động đầu tiên và rõ nhất của việc giảm lãi suất là cải thiện tâm lý thị trường. Tuy nhiên, trong ngắn hạn, chính sách chưa thể thay đổi cục diện bất động sản, bởi dòng vốn vẫn được phân bổ theo thứ tự ưu tiên cho sản xuất kinh doanh.
Số liệu thị trường cũng cho thấy chi phí vay mua nhà còn cao. Theo thống kê của DKRA Consulting tại 11 ngân hàng thương mại, lãi suất cố định 12-24 tháng phổ biến khoảng 10,9%/năm; khảo sát của VARS IRE tại 10 ngân hàng ghi nhận lãi suất ưu đãi 8,5-11%/năm, nhưng sau thời gian ưu đãi, mức thực trả lên 13-15%/năm. Để hỗ trợ sức mua, nhiều chủ đầu tư giãn tiến độ thanh toán tới 5 năm, chiết khấu trên 10% cho khách thanh toán nhanh, hoặc ân hạn lãi suất 2-3 năm.
Bước sang quý IV, VARS IRE dự báo thị trường tiếp tục được hỗ trợ bởi tăng trưởng kinh tế, FDI, đầu tư công và tiến trình hoàn thiện pháp lý. Nguồn cung nhà ở thương mại dự kiến tương đương quý III, nhà ở xã hội có thêm dự án mới, trong khi nhu cầu có thể tăng vào cuối năm theo yếu tố mùa vụ. Tuy nhiên, giá sơ cấp vẫn chịu áp lực từ chi phí phát triển, còn các sản phẩm mang tính đầu cơ, khó khai thác sử dụng thực tế có thể tiếp tục gặp khó về thanh khoản.
Trong khi đó, Viện Nghiên cứu Kinh tế - Tài chính - Bất động sản Dat Xanh Services (DXS-FERI) xây dựng 3 kịch bản cho quý IV, lấy mốc so sánh là tỷ lệ hấp thụ 20-25% của quý III. Ở kịch bản lý tưởng, nguồn cung tăng 30-40%, giá tăng 5-10%, lãi suất thả nổi giảm về 10-12%/năm và tỷ lệ hấp thụ đạt 40-45%; tuy nhiên, DXS-FERI đánh giá kịch bản này khó xảy ra trong bối cảnh hiện nay. Kịch bản kỳ vọng, được xem là khả thi nhất, có nguồn cung tăng 20-30%, giá đi ngang, lãi suất thả nổi 12-14%/năm và tỷ lệ hấp thụ 30-35%.
Ở kịch bản thách thức, lãi suất thả nổi duy trì hoặc tăng lên 14-16%/năm, nguồn cung tăng 15-20%, giá giảm nhẹ và tỷ lệ hấp thụ xuống dưới 20%. Theo DXS-FERI, thị trường đang chuyển trọng tâm từ tăng nguồn cung sang tạo thanh khoản thực, với lợi thế thuộc về những dự án pháp lý rõ ràng, giá bán phù hợp và chính sách thanh toán linh hoạt.