
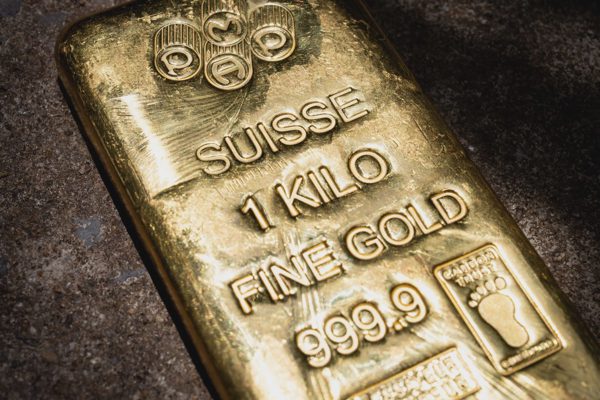
Sau khi thiết lập đỉnh kỷ lục 5.589,38 USD/ounce vào ngày 28/1, giá kim loại quý trên thị trường quốc tế đã hạ nhiệt về quanh mốc 4.265 USD/ounce tính đến ngày 24/9, theo số liệu từ GoldPrice.
Nhịp điều chỉnh sâu này khiến phố Wall phải tính toán lại đường đi của kim loại quý trong dài hạn.
Mới đây, Bernstein Research đã gây chú ý khi quyết định hạ dự báo giá vàng vào năm 2030 từ mức 6.100 USD xuống còn 5.600 USD/ounce, theo Investing.com.
' %2F%3E%3C%2Fsvg%3E)
Câu chuyện đằng sau quyết định hạ dự báo giá vàng mang đến một góc nhìn rất khác cho giới kinh doanh và đầu tư vàng (Ảnh: Getty).
Áp lực chi phí cơ hội khi lãi suất neo cao
Theo lý giải của chuyên gia phân tích Bob Brackett tại Bernstein Research, việc hạ dự báo hoàn toàn xuất phát từ sự thay đổi của mặt bằng lãi suất chứ không phải do thị trường vàng vật chất suy yếu. Kim loại quý là loại tài sản không sinh lãi định kỳ. Do đó, khi lãi suất và lợi suất thực trên thị trường tăng cao, chi phí cơ hội để nắm giữ vàng thay vì gửi tiền hay mua trái phiếu sẽ lớn hơn rất nhiều.
Cục diện tiền tệ đã đảo chiều nhanh chóng chỉ trong chưa đầy một năm qua. Khi năm 2026 vừa bắt đầu, giới đầu tư còn tin rằng Cục Dự trữ Liên bang Mỹ (Fed) sẽ giảm lãi suất 1-2 lần. Thế nhưng hiện tại, kỳ vọng lại quay ngoắt sang hướng Fed có thể tăng lãi suất 2-3 lần vào năm 2027. Đợt tăng lãi suất mới nhất của Fed vào ngày 16/9 càng củng cố thêm xu hướng thắt chặt này.
Kéo theo đó, lợi suất thực tế đã vọt lên khoảng 2,7%, cao hơn nhiều so với mức 1,7% hồi đầu tháng 3. Cùng thời điểm báo cáo được công bố, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã neo sát 4,9%, trong khi lợi suất trái phiếu bảo vệ trước lạm phát kỳ hạn 10 năm dao động ở mức 2,6%.
“Việc điều chỉnh phản ánh sự gia tăng của lãi suất thực, chứ không phải sự suy yếu của nhu cầu vàng vật chất”, ông Brackett nhấn mạnh trên Investing.com. Theo vị chuyên gia, vàng vẫn đang trên đà tăng giá, chỉ là con đường chạm tới đích kỳ vọng sẽ tốn nhiều thời gian hơn dự kiến ban đầu.
Bệ đỡ nghìn tấn từ các ngân hàng trung ương
Theo TheStreet, dù hạ mục tiêu, Bernstein vẫn duy trì góc nhìn lạc quan về dài hạn. Dẫn chứng từ lịch sử cho thấy trong giai đoạn 2023-2025, giá vàng vẫn bền bỉ đi lên bất chấp lợi suất thực tăng. Thậm chí sau đợt tăng lãi suất ngày 16/9 vừa qua của Fed, lượng vàng nắm giữ tại các quỹ hoán đổi danh mục (ETF) vẫn giữ trạng thái ổn định và thị trường không xuất hiện đợt bán tháo nào.
Điều tạo nên sự tự tin của giới phân tích nằm ở lực mua bền bỉ từ các ngân hàng trung ương. Trong 3 năm liên tiếp 2022, 2023 và 2024, khối ngân hàng trung ương toàn cầu đã gom ròng hơn 1.000 tấn vàng mỗi năm. Con số khổng lồ này tương đương gần 25% tổng nguồn cung khai thác hàng năm của toàn thế giới, trở thành một trụ cột vững chắc nâng đỡ giá kim loại quý.
Khác với các quỹ đầu tư tư nhân hay giới lướt sóng ngắn hạn, các nhà quản lý dự trữ quốc gia mua tích lũy với khối lượng lớn và phân bổ dòng vốn kéo dài qua nhiều năm, thậm chí cả thập kỷ. Hiện tại, các quốc gia như Trung Quốc, Nhật Bản và Saudi Arabia chỉ mới nắm giữ lượng vàng dưới 10% tổng dự trữ ngoại hối, thấp hơn rất nhiều so với tỷ lệ 60-70% của các ngân hàng trung ương phương Tây.
Khảo sát mới đây của Hội đồng Vàng Thế giới (WGC) cũng cho thấy có tới 95% ngân hàng trung ương dự kiến dự trữ vàng toàn cầu sẽ tiếp tục gia tăng trong năm tới. Chuyên gia Bob Brackett nhận định, chỉ cần một sự dịch chuyển nhỏ trong cơ cấu tài sản dự trữ của các thị trường châu Á cũng đủ tạo ra lực cầu ổn định lâu dài mà các đợt rút vốn ngắn hạn khó lòng triệt tiêu.
Toan tính của phố Wall và những biến số khó lường
Không riêng gì Bernstein, các định chế tài chính khác tại phố Wall cũng đang điều chỉnh lại mô hình định giá. Trước đó vào ngày 20/9, Goldman Sachs đã hạ ước tính giá trị hợp lý của vàng cuối năm 2026 từ 4.900 USD xuống 4.650 USD/ounce, song chuyên gia Lina Thomas của ngân hàng này vẫn giữ nguyên mục tiêu 5.400 USD/ounce vào cuối năm 2027. Goldman Sachs nhìn nhận chính sách thắt chặt tiền tệ có thể ghìm bớt tốc độ tăng giá của vàng, nhưng chưa đủ sức bẻ gãy xu hướng đi lên chung.
Sự khác biệt giữa các ngân hàng lớn nằm ở mức độ đánh giá: liệu sức mua của các ngân hàng trung ương có đủ sức xoa dịu áp lực từ mặt bằng lãi suất cao và sức mạnh của đồng USD hay không. Khi đồng USD mạnh lên, kim loại quý sẽ trở nên đắt đỏ hơn đối với người mua nắm giữ các đồng tiền khác, gián tiếp kìm hãm sức mua.
Ngoài ra, mục tiêu 5.600 USD/ounce vào năm 2030 vẫn đối mặt với những rủi ro nhất định. Nếu lượng mua vào của các cơ quan quản lý tiền tệ sụt giảm xuống dưới mốc 1.000 tấn mỗi năm, vàng sẽ ngay lập tức dễ bị tổn thương hơn trước các biến động của lợi suất trái phiếu. Bên cạnh đó, giá nhiên liệu duy trì ở mức cao có thể khiến lạm phát dai dẳng, buộc cơ quan quản lý tiền tệ phải tăng lãi suất gắt gao hơn.
Ở chiều hướng ngược lại, căng thẳng tại khu vực eo biển Hormuz đang kích hoạt nhu cầu tìm kiếm tài sản trú ẩn an toàn, phần nào bù đắp lại áp lực từ lãi suất.