
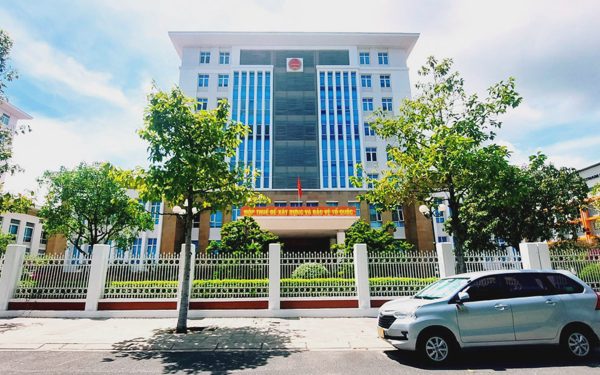
Trụ sở Thuế tỉnh Khánh Hòa tại phường Tây Nha Trang - Ảnh: PHAN SÔNG NGÂN
Điều đáng lưu ý: Quyền này không phải đến năm 2026 mới có, mà đã được pháp luật ghi nhận từ năm 2017. Luật Trách nhiệm bồi thường của Nhà nước năm 2017 đã quy định trách nhiệm bồi thường trong lĩnh vực quản lý thuế.
Quyền bồi thường đã có từ năm 2017, luật năm 2026 tiếp tục bảo vệ quyền này
Theo khoản 9 Điều 17 của luật nêu trên, Nhà nước có trách nhiệm bồi thường đối với một số trường hợp như áp dụng, thu thuế, phí, lệ phí trái pháp luật; truy thu thuế trái pháp luật; hoàn thuế trái pháp luật; thu tiền sử dụng đất trái pháp luật.
Như vậy khi cơ quan thuế thực hiện quyền lực công không đúng pháp luật và gây thiệt hại thuộc trường hợp luật định, người dân không chỉ có quyền khiếu nại, khởi kiện hoặc yêu cầu hoàn trả khoản tiền đã thu trái pháp luật, mà còn có quyền yêu cầu bồi thường nếu đáp ứng đầy đủ các điều kiện của luật.
Luật số 15/2026/QH16 sửa đổi, bổ sung một số điều của Luật Trách nhiệm bồi thường của Nhà nước được Quốc hội thông qua và sẽ có hiệu lực từ ngày 1-3-2027.
Việc luật mới tiếp tục duy trì cơ chế trách nhiệm bồi thường trong lĩnh vực thuế cho thấy đây không phải là một quyền mới được tạo ra từ năm 2027.
Nói cách khác, luật năm 2017 đã ghi nhận quyền; Luật năm 2026 tiếp tục khẳng định và hoàn thiện cơ chế thực hiện quyền đó. Vì vậy không nên hiểu rằng người dân phải chờ đến ngày 1-3-2027 mới có thể yêu cầu bồi thường đối với những trường hợp thuộc phạm vi pháp luật hiện hành.
Không phải cứ bị thu thuế sai là đương nhiên được bồi thường
Đây là điểm cần đặc biệt lưu ý để tránh hiểu không đúng quyền của mình.
Một khoản thuế, phí, lệ phí hoặc tiền sử dụng đất bị xác định là thu không đúng có thể làm phát sinh việc hoàn trả khoản tiền đã thu. Nhưng hoàn trả tiền và bồi thường thiệt hại là hai vấn đề pháp lý không hoàn toàn giống nhau.
Để trách nhiệm bồi thường của Nhà nước được đặt ra, phải có căn cứ xác định hành vi trái pháp luật của người thi hành công vụ theo quy định của luật, có thiệt hại thuộc phạm vi được bồi thường và có quan hệ nhân quả theo quy định pháp luật.
Do đó người dân cần phân biệt rõ: “cơ quan thuế thu sai” là căn cứ để xem xét quyền lợi pháp lý tiếp theo, nhưng không có nghĩa mọi trường hợp đều tự động được bồi thường.
Một điều đáng chú ý là Tổng cục Thuế đã ban hành Quyết định 657/QĐ-TCT ngày 25-5-2023, kèm theo Quy chế giải quyết bồi thường Nhà nước tại cơ quan thuế các cấp.
Quy chế quy định cụ thể phạm vi trách nhiệm bồi thường, cơ quan có thẩm quyền giải quyết, hồ sơ, trình tự thụ lý và thương lượng.
Trong đó cơ quan thuế có trách nhiệm giải quyết bồi thường phải thực hiện theo nguyên tắc kịp thời, công khai, bình đẳng, thiện chí, trung thực và đúng pháp luật.
Nếu thương lượng không thành, người yêu cầu bồi thường có quyền khởi kiện yêu cầu tòa án giải quyết theo quy định.
Đặc biệt, quy chế còn quy định thời hạn thụ lý hồ sơ hợp lệ và xác định cơ quan thuế trực tiếp quản lý người thi hành công vụ gây thiệt hại là cơ quan giải quyết bồi thường trong những trường hợp thuộc thẩm quyền.
Vì vậy khi cho rằng quyền lợi của mình bị xâm phạm bởi hành vi trái pháp luật của cơ quan thuế, người dân cần giữ đầy đủ quyết định, thông báo, biên bản kiểm tra, hồ sơ truy thu, hồ sơ hoàn thuế, chứng từ nộp tiền và các tài liệu chứng minh thiệt hại. Đây có thể là những chứng cứ rất quan trọng khi thực hiện quyền yêu cầu bồi thường.
Không phải chờ đến năm 2027
Ngày 15-9-2026, Thủ tướng Chính phủ ban hành Quyết định 1788/QĐ-TTg về kế hoạch triển khai thi hành Luật sửa đổi, bổ sung một số điều của Luật Trách nhiệm bồi thường của Nhà nước.
Kế hoạch đặt ra yêu cầu tuyên truyền, phổ biến pháp luật, tập huấn và nâng cao nhận thức của cơ quan, tổ chức và người dân về trách nhiệm bồi thường của Nhà nước.
Điều đó càng cho thấy một yêu cầu thực tế: pháp luật không chỉ cần được ban hành mà còn phải đến được với người dân.
Trong quan hệ thuế, Nhà nước có quyền thu nhưng quyền lực đó phải được thực hiện trong khuôn khổ pháp luật. Khi quyền lực công được thực hiện trái pháp luật và gây thiệt hại, trách nhiệm bồi thường của Nhà nước chính là một cơ chế để khôi phục quyền và lợi ích hợp pháp của người bị thiệt hại.
Biết quyền để bảo vệ quyền. Quyền đã được pháp luật hiện hành ghi nhận thì người dân không nên chờ đến năm 2027 mới tìm hiểu và thực hiện.
 Chủ tịch Khánh Hòa giao Thuế tỉnh trả lại tiền sử dụng đất chênh lệch cho dân
Liên quan đến việc thu thuế, tính lại tiền sử dụng đất theo chính sách mới, Chủ tịch tỉnh Khánh Hòa vừa giao cơ quan Thuế tỉnh xử lý việc trả lại tiền chênh lệch cho dân đã nộp theo thông báo của cơ quan Thuế, khi được chuyển thành đất ở.