
Trong báo cáo ngành công bố ngày 1/10, MBS cho biết số giao dịch bất động sản 6 tháng đầu năm đạt gần 240.000, giảm 18% so với cùng kỳ. Trong nửa cuối năm, đơn vị này ước tính tỷ lệ hấp thụ chỉ khoảng 40-50%, thấp hơn khoảng 10 điểm phần trăm so với cùng kỳ.
Lãi suất cao tiếp tục gây sức ép lên nhu cầu, đặc biệt khi người mua phải cân nhắc nhiều hơn về chi phí vốn. Mặt bằng lãi suất huy động 12 tháng đã tăng khoảng 0,3 điểm phần trăm so với quý trước, lên 7,5-9%, qua đó đẩy lãi vay tại phần lớn ngân hàng lên trên 10%. "Động thái này tiếp tục khiến nhà đầu tư duy trì xu hướng thận trọng hơn với bất động sản", MBS cho hay.
Sức mua được nhận định sẽ phụ thuộc đáng kể vào diễn biến lãi vay trong những tháng cuối năm. Viện nghiên cứu bất động sản DXS-FERI ước tính, với lãi suất vay mua nhà quanh 10-12% mỗi năm, tỷ lệ hấp thụ thị trường nhà ở có thể chỉ đạt khoảng 40%; nếu lãi suất thả nổi lên 13-15%, mức hấp thụ có thể xuống dưới 20%.
ACBS cũng đã hạ 5-10% dự báo tỷ lệ hấp thụ các dự án mới trong năm nay khi lãi suất tăng và tín dụng bất động sản được kiểm soát chặt hơn. Chi phí vốn cao không chỉ làm người mua thận trọng mà còn có thể khiến chủ đầu tư lùi thời điểm mở bán. Áp lực thanh khoản được các đơn vị dự báo có thể kéo dài từ nửa cuối năm 2026 sang đầu năm 2027.

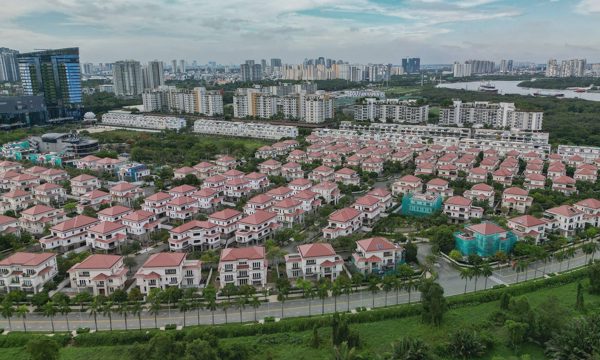
Bất động sản khu đô thị Thủ Thiêm, tháng 5/2026. Ảnh: Quỳnh Trần
Sức mua yếu khiến các chủ đầu tư thận trọng hơn với kế hoạch bán hàng. MBS cho biết trong 9 tháng qua, phần lớn lượng mở bán mới đến từ Vinhomes tại các đại dự án Hạ Long Xanh, Cần Giờ và Hải Vân Bay.
Với các doanh nghiệp niêm yết khác, đơn vị này chưa ghi nhận dự án mới đáng chú ý dự kiến mở bán trong một đến hai quý tới. Thay vào đó, nhiều doanh nghiệp tập trung bàn giao các dự án đã mở bán trước đây.
Diễn biến này cũng phù hợp với nhận định của VARS khi cho rằng sức hấp thụ đang phân hóa mạnh giữa các dự án và chủ đầu tư. Theo tổ chức này, trong 6 tháng đầu năm, các dự án đã hoàn thiện pháp lý và mở bán từ trước tiếp tục thu hút giao dịch, trong khi người mua ưu tiên những sản phẩm có mức độ an toàn và khả năng triển khai cao.
Vinhomes là trường hợp nổi bật khi vẫn duy trì hoạt động bán hàng tại các dự án quy mô lớn. MBS dự báo lợi nhuận ròng quý III của doanh nghiệp đạt khoảng 17.251 tỷ đồng, tăng 312% so với cùng kỳ, nhờ bàn giao Wonder City, Royal Island và mở bán Global Gate, Sài Gòn Park.
Trong khi đó, lợi nhuận ròng của Nam Long, Khang Điền và Đất Xanh được dự báo lần lượt giảm 52%, 36% và 30% do chỉ bàn giao số ít sản phẩm tại các dự án hiện hữu. Với Đất Xanh, doanh thu môi giới cũng chịu ảnh hưởng khi thị trường kém sôi động.
Theo MBS, lãi suất cao và tâm lý thận trọng từ người mua có thể tiếp tục khiến thị trường điều chỉnh những quý tới. Trong bối cảnh sức hấp thụ chưa cải thiện, việc tập trung bàn giao các dự án đã mở bán được dự báo vẫn là nguồn đóng góp chính cho kết quả kinh doanh của nhiều doanh nghiệp bất động sản.
Phương Uyên