
Làm chính, làm thêm nhưng vẫn không dư dả
Nguyễn Tuyết Ngân (27 tuổi), ngụ đường Đặng Văn Bi, P.Thủ Đức (TP.HCM), cho biết cô làm nội dung với thu nhập khoảng 10 triệu đồng/tháng. Ngoài giờ, Ngân còn nhận viết thêm cho một số bên để kiếm khoảng 3-4 triệu đồng/tháng.
"Làm cả ngày lẫn đêm nhưng cuối tháng mình không thấy còn bao nhiêu. Tiền thuê nhà, ăn uống, đi lại, mua sắm linh tinh lần lượt ăn vào thu nhập. Đúng là làm bao nhiêu thì hết bấy nhiêu, không thể tích lũy được. Không biết khi nào mới giàu nổi", Ngân nói.
Theo Ngân, từng khoản chi riêng lẻ không lớn nên khó nhận ra tiền đang vơi đi từng ngày. Thế nhưng, cộng dồn những lần đặt đồ ăn, đi cà phê hay mua đồ giảm giá trong cả tháng lại thành một khoản đáng kể.
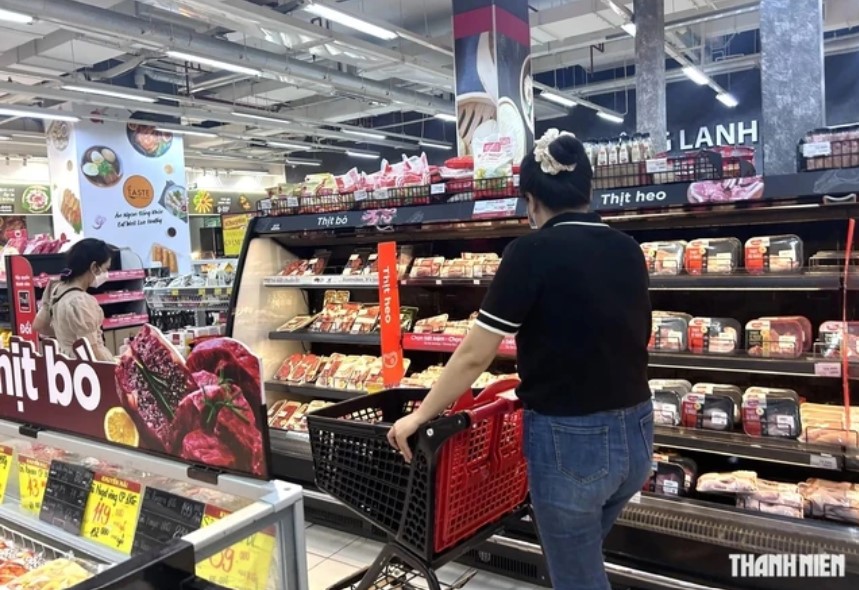
Thu nhập không thấp nhưng các khoản chi sinh hoạt thiết yếu và tiêu dùng hàng ngày khiến bạn trẻ khó tiết kiệm
ẢNH: AN VY
Ngô Đình Minh Tuấn (30 tuổi), ngụ đường Linh Trung, P.Linh Xuân (TP.HCM), cho biết thu nhập của anh tương đối ổn. Tuấn không thiếu tiền cho nhu cầu cơ bản, nhưng để tạo khoản tích lũy đủ lớn mua nhà, mua đất hay mua xe lại không dễ.
Tuấn nói anh từng thử nhiều cách để "tiền đẻ ra tiền", nhưng kết quả gần như bằng 0. Có thời điểm thấy giá vàng tăng, Tuấn dồn phần lớn tiền tiết kiệm để mua. Thế nhưng, giá vàng sau đó biến động mạnh khiến anh chàng ngày đêm thấp thỏm. Tuấn còn nhập hàng về bán lai rai, nhưng khách thưa, hàng tồn, vốn tiếp tục bị "chôn chân".
"Phần thu nhập còn lại mình dành cho du lịch, đi chơi, cà phê và gặp gỡ bạn bè. Mình vừa muốn tận hưởng hiện tại, vừa muốn đầu tư, lại vừa muốn có tiền tiết kiệm nên cuối cùng khoản nào cũng dở dang", Tuấn nói.
Tuấn cho biết dòng tiền của anh liên tục bị chia nhỏ. Một phần nằm trong hàng chưa bán được, phần khác đã chi cho nhu cầu cá nhân. Chỉ đến khi cần khoản tiền đủ lớn, thì lúc này anh chàng mới nhận ra thu nhập không thấp nhưng tài sản trong tay vẫn chẳng được bao nhiêu.
Phạm Minh Quang (29 tuổi), làm việc tại đường Lê Thánh Tôn, P.Sài Gòn (TP.HCM), cho biết anh đi làm đều đặn nhưng chưa có được khoản tiết kiệm.
"Có lần bạn mình hỏi mượn tiền, nhưng nghe mình bảo không có tiền tiết kiệm thì tụi nó không tin", Quang kể.
Quang nói thu nhập của anh chủ yếu đi vào những khoản nhỏ nhưng lặp đi lặp lại như ăn uống, xăng xe, cà phê, mua sắm trực tuyến, gặp gỡ bạn bè… Việc chuyển khoản, dùng ví điện tử khiến Quang khó cảm nhận rõ số tiền đã chi. Đến cuối tuần, nhìn số dư "tụt dốc không phanh", chàng trai mới giật mình.
"Mình từng nhiều lần đặt mục tiêu tiết kiệm ngay khi nhận lương nhưng khi nghe tiếng "ting ting", mình thường đắp luôn khoản này để bù cho chi phí phát sinh. Nếu cần mua gì mắc tiền, mình đắn đo lắm vì gần như không có quỹ dự phòng", Quang nói.
Làm nhiều tài sản vẫn khó tăng, nếu...
Theo ông Phan Dũng Khánh, chuyên gia tài chính tự do tại TP.HCM, một số ngành như AI, công nghệ, bán dẫn và năng lượng xanh đang tăng trưởng mạnh. Vì vậy, một người có thể làm nhiều việc nhưng nếu những công việc đó chưa đáp ứng nhu cầu mới của thị trường thì thu nhập vẫn khó cải thiện. Người lao động không chỉ cạnh tranh với nhau mà còn với máy móc, công nghệ và AI.
Theo ông Khánh, người trẻ cần học kỹ năng sử dụng AI, ứng dụng công nghệ vào công việc để tăng năng suất và nâng giá trị lao động. Thay vì chỉ kéo dài thời gian làm việc hoặc nhận thêm nhiều việc có mức thù lao thấp, cần tìm cách để cùng một khoảng thời gian tạo ra giá trị lớn hơn.
Tuy nhiên, ông Khánh nói thu nhập cao hơn vẫn chưa đủ để một người giàu lên nếu chi phí sinh hoạt và nhu cầu tiêu dùng cũng tăng theo. Khi mức sống tăng cùng tốc độ với thu nhập, số tiền giữ lại vẫn có thể bằng 0.
Ông Khánh cho rằng thói quen lướt mạng xã hội còn khiến người tiêu dùng liên tục tiếp xúc với sản phẩm bắt mắt, chương trình ưu đãi. Mua sắm trực tuyến, mua trước trả sau và thanh toán không dùng tiền mặt làm giảm cảm giác mất tiền tại thời điểm mua.
"Người trẻ dễ FOMO, mua những món ít sử dụng, thậm chí phát sinh nợ. Khi đó, một phần thu nhập tương lai đã được dùng để trả cho nhu cầu hiện tại, khiến khả năng tích lũy bị thu hẹp", ông Khánh nói.
Ông Đàm Thanh Hiệp, CEO kiêm nhà sáng lập Công ty CP tư vấn và đầu tư New World Group Asset Management (TP.HCM), cho rằng tình trạng "làm bao nhiêu, hết bấy nhiêu" không chỉ phụ thuộc số tiền kiếm được mà còn nằm ở cách quản lý dòng tiền.
Theo ông Hiệp, thu nhập tăng không đồng nghĩa khả năng tích lũy sẽ tăng, bởi mức chi tiêu và nhu cầu sống cũng có thể tăng theo. Chi phí sinh hoạt tại đô thị có thể chiếm phần lớn thu nhập của nhiều người trẻ.
Ông Hiệp chia sẻ mỗi người cần biết mình kiếm được bao nhiêu, đang chi cho những gì, khoản nào thiết yếu, khoản nào chỉ là mong muốn và khoản nào có thể cắt giảm. Thu nhập nên được phân bổ cho chi phí cần thiết, chất lượng cuộc sống, quỹ dự phòng và mục tiêu tích lũy dài hạn.
Bên cạnh làm thêm để tăng thu nhập, người trẻ lựa chọn đầu tư với kỳ vọng tích lũy tài sản
ẢNH: AN VY
Theo ông Hiệp, một người có thể kiếm nhiều tiền nhưng vẫn chưa giàu nếu không có quỹ dự phòng, tiền tích lũy hoặc tài sản có khả năng gia tăng giá trị. Ngược lại, người có thu nhập vừa phải nhưng biết giữ lại một phần tiền đều đặn, kiểm soát chi tiêu và đầu tư phù hợp có thể từng bước cải thiện tài sản ròng.
"Làm nhiều mới chỉ tạo ra thu nhập, chưa bảo đảm một người sẽ giàu lên. Muốn tài chính thực sự tiến về phía trước, thu nhập cần được giữ lại và từng bước chuyển thành quỹ dự phòng, vốn đầu tư hay tài sản. Nếu tiền kiếm được chỉ đủ bù cho chi tiêu hiện tại, dù làm thêm nhiều giờ, tài sản vẫn khó tăng", ông Hiệp nhấn mạnh.