
Báo cáo quý III của CBRE Việt Nam ghi nhận giao dịch trả mặt bằng chiếm 12% và thu hẹp chiếm 5% tổng diện tích giao dịch văn phòng tại TP HCM 9 tháng đầu năm. Đây là lần đầu tiên sau 6 năm thị trường xuất hiện trở lại các giao dịch trả mặt bằng, tập trung chủ yếu ở nhóm ngành công nghệ thông tin.

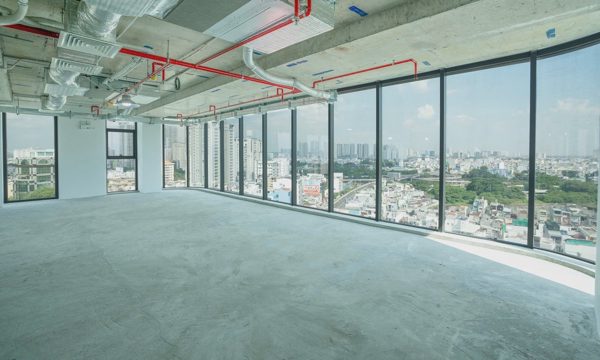
Một không gian văn phòng cho thuê tại TP HCM. Ảnh: Quang Huy
Cùng xu hướng này, báo cáo quý III của Savills Việt Nam cho thấy sau 5 quý liên tiếp duy trì mức tiêu thụ dương, thị trường văn phòng TP HCM ghi nhận lượng tiêu thụ âm ở hầu hết các hạng.
Theo bà Cao Thị Thanh Hương, Phó giám đốc, Bộ phận Nghiên cứu & S22M, Savills TP HCM, nguyên nhân là một số khách thuê giảm quy mô, phần lớn giao dịch thuộc về các ngành công nghệ thông tin, tài chính, bảo hiểm, bất động sản cùng bán lẻ và phân phối.
Chuyên gia CBRE Việt Nam cho biết việc trả và thu hẹp mặt bằng xuất phát từ nhu cầu tối ưu chi phí và điều chỉnh chiến lược vận hành của doanh nghiệp. Sau giai đoạn tăng trưởng nóng hậu Covid-19, nhiều tập đoàn công nghệ đang tái cấu trúc và rà soát hiệu quả sử dụng văn phòng. Đồng thời, trí tuệ nhân tạo (AI) đang làm thay đổi kế hoạch tuyển dụng và mô hình vận hành, khiến nhu cầu diện tích trên mỗi nhân sự không còn tăng tuyến tính như trước.
Tại TP HCM, hoạt động thuê chủ yếu xoay quanh việc gia hạn hợp đồng, điều chỉnh diện tích và chuyển văn phòng. Bà Từ Thị Hồng An, Giám đốc cấp cao Bộ phận Cho thuê Thương mại Savills TP HCM, cho biết các chủ đầu tư hiện ưu tiên giữ chân khách hiện hữu hơn là tăng giá, giúp khách thuê văn phòng có lợi thế thương lượng.
Dù xuất hiện giao dịch trả mặt bằng từ khối công nghệ, thị trường văn phòng TP HCM vẫn duy trì trạng thái cân bằng nhờ nhu cầu mở rộng của một số ngành khác và nguồn cung ổn định. Trong 9 tháng đầu năm, phân khúc hạng A (cao cấp) và B (trung cấp) không có nguồn cung mới. Tổng nguồn cung toàn thị trường duy trì gần 3 triệu m2 với công suất đạt gần 90% và giá thuê trung bình ổn định ở mức 870.000 đồng mỗi m2 một tháng, theo số liệu của Savills Việt Nam.
Về triển vọng nguồn cầu thay thế khối công nghệ đang thu hẹp diện tích, bà Thanh Phạm, Giám đốc Bộ phận Nghiên cứu và Tư vấn CBRE tại TP HCM, cho biết động lực trung và dài hạn sẽ đến từ Trung tâm Tài chính Quốc tế (IFC). Sau 6 tháng vận hành thực tế, IFC đã ghi nhận khoảng 20 tỷ USD vốn cam kết từ các nhà đầu tư và đối tác trong, ngoài nước.
Bà Thanh Phạm phân tích dòng vốn cam kết vào IFC cần thêm thời gian để chuyển hóa thành nhu cầu thuê văn phòng thực tế, do các tổ chức thường mất từ 12 đến 24 tháng để hoàn tất thủ tục, tuyển dụng nhân sự và lựa chọn mặt bằng. "Chúng tôi kỳ vọng từ năm 2027 trở đi, khu vực IFC với mô hình hai trung tâm, kết nối khu trung tâm hiện hữu và Khu đô thị mới Thủ Thiêm, sẽ trở thành động lực tăng trưởng quan trọng nhất của thị trường văn phòng TP.HCM", bà nói.
Ngoài ra, Savills Việt Nam ghi nhận mức tăng trưởng GRDP 9,1% và vốn đăng ký doanh nghiệp mới tăng 23% trong 9 tháng đầu năm của TP HCM sau sáp nhập sẽ tiếp tục hỗ trợ triển vọng nhu cầu văn phòng. Đến năm 2029, hơn 90% nguồn cung tương lai dự kiến tập trung tại khu trung tâm, Phú Mỹ Hưng và Thủ Thiêm.
Quang Huy