
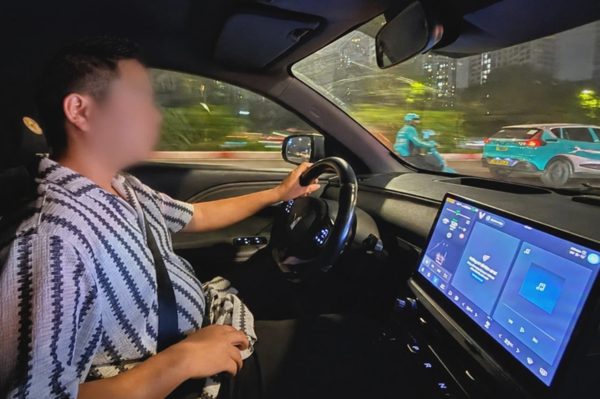
17h, hoàn thành công việc lái xe cho sếp, anh Nguyễn Đạt (Hà Nội) thắt dây an toàn, lái chiếc ô tô điện ra khỏi cơ quan, bắt đầu hành trình chở khách kiếm thêm thu nhập.
Đó là thói quen của người đàn ông này trong vài năm qua. Những ngày còn gánh khoản nợ 500 triệu đồng vay mua ô tô, anh Đạt thường thức dậy từ 4h sáng, chạy xe đến 8h rồi mới quay về cơ quan làm việc.
' %2F%3E%3C%2Fsvg%3E)
Anh Đạt cho rằng, khi vay tiền mua ô tô trả góp, tài xế phải chăm chỉ, thậm chí thức khuya dậy sớm chạy xe nhằm lo đủ chi phí gốc và lãi (Ảnh: Nhân vật cung cấp).
"Khi lãi suất thả nổi tăng cao, vợ chồng tôi nhận ra nếu không sớm tất toán khoản vay, làm được bao nhiêu phải trả cả gốc lẫn lãi cho ngân hàng.
Sau vài ngày cân nhắc, chúng tôi quyết định dốc tiền tiết kiệm trả hết phần nợ gốc giúp tâm trạng nhẹ nhõm hơn", anh Đạt chia sẻ với phóng viên Dân trí.
Dốc tiền tiết kiệm tất toán khoản vay
Trước đây, anh Đạt vốn là tài xế lái xe tải 2,5 tấn chuyên chở hàng. Tính chất công việc vất vả, vợ chồng bàn bạc mua chiếc ô tô cũ trị giá 290 triệu đồng chạy dịch vụ.
Sau nửa năm, công việc mang lại nguồn thu nhập ổn định, anh quyết định bán xe cũ, mua ô tô điện có giá hơn 800 triệu đồng theo hình thức trả góp.
Từ khi kết hôn, hai vợ chồng đã chắt chiu tiết kiệm được gần 500 triệu đồng. Thời điểm đổi xe, anh giữ lại 150 triệu đồng làm khoản dự phòng, thay vì dồn toàn bộ số tiền tích lũy vào ô tô.
Ngoài số tiền 300 triệu đồng có sẵn, anh vay thêm khoảng 500 triệu đồng, dự kiến trả dần trong 7 năm.
"Năm đầu tiên, lãi suất ưu đãi khoảng 10%/năm, số tiền gốc lẫn lãi phải trả mỗi tháng hơn 10,5 triệu đồng. Tôi chọn thời hạn vay 7 năm, hy vọng giảm bớt áp lực tài chính hàng tháng”, anh Đạt kể.
Thời điểm mới mua xe, số lượng tài xế chạy taxi công nghệ chưa nhiều, anh Đạt có nguồn thu nhập tốt. Khi đó, tài xế còn được quyền chủ động lựa chọn những chuyến đi đường dài, mức cước cao hơn. Có ngày, thu nhập của anh Đạt lên đến 2 triệu đồng. Đến nay, chính sách này không còn được áp dụng.
Cuối năm 2025, anh tìm thêm công việc lái xe cho sếp ở một cơ quan với mức lương 8 triệu đồng/tháng. Nhờ nguồn thu nhập cố định, kinh tế gia đình ngày càng tốt hơn.
Sau khi kết hôn, vợ chồng sống cùng bố mẹ nên không tốn tiền ăn uống. Các khoản chi tiêu hàng ngày, học phí của con do vợ đảm nhận. Phần lớn thu nhập từ chạy taxi được gửi vào ngân hàng lấy lãi.
"Gia đình tôi thu nhập khoảng 35 triệu đồng/tháng. Sau khi trả cả gốc lẫn lãi ngân hàng, số tiền còn lại vẫn dư dả, có tích luỹ”, anh Đạt chia sẻ.
Sau năm đầu tiên, khoản vay của anh Đạt bắt đầu áp dụng lãi suất thả nổi. Cách đây vài tháng, lãi suất tăng lên 14%/năm, nam tài xế không khỏi lo lắng về áp lực trả nợ trong thời gian tới.
' %2F%3E%3C%2Fsvg%3E)
Thời điểm tháng 10/2025, lãi suất đã tăng lên mức 12,8% (Ảnh: Nhân vật cung cấp).
"Mức lãi suất thả nổi 14%/năm đã khá cao. Trong lần điều chỉnh tiếp theo, con số này có thể lên tới 16-17%”, anh Đạt than thở.
Dư nợ gốc giảm xuống còn hơn 360 triệu đồng nhưng lãi suất tăng khiến vợ chồng anh Đạt vẫn phải trả ngân hàng hơn 10 triệu đồng/tháng. Trong khi đó, khoản lãi nhận được từ số tiền gửi tiết kiệm không đủ bù đắp.
Theo anh Đạt, thu nhập từ chạy xe dịch vụ không còn được như trước. Số lượng tài xế taxi công nghệ ngày càng nhiều, trong đó có không ít người bị cắt giảm nhân sự, chuyển sang mua xe chạy dịch vụ kiếm sống. Khách hàng thắt chặt chi tiêu, lượng cuốc xe giảm.
"Nếu tiếp tục gánh lãi suất cao thì sau 7 năm, tổng chi phí mua xe có thể đội thêm 300 triệu đồng.
Vợ chồng tôi quyết định dốc tiền tiết kiệm, tất toán 360 triệu đồng tiền gốc còn lại, chấp nhận chịu phí trả nợ trước hạn 2%, tương đương khoảng 7,2 triệu đồng", anh Đạt nói.
Nam tài xế người Hà Nội cho rằng, việc vay tiền mua xe trả góp thời điểm này đứng trước những rủi ro do lãi suất cao. Tài xế phải chuẩn bị các phương án tài chính có thể tất toán sớm trong trường hợp lãi suất lên đến 19-20%.
"Khi gánh nợ trên vai, tài xế phải chấp nhận chăm chỉ chạy xe và đặt ra mục tiêu thu nhập từng ngày. Nếu không chịu được vất vả, rất khó trang trải được chi phí trả lãi và gốc", anh bày tỏ.
Đứng tên vay hộ cho người thân, thấp thỏm với lãi suất
Mức lãi suất vay mua ô tô tăng cao khiến cho những khách hàng vay hộ người thân cũng đứng ngồi không yên.
Những ngày qua, chị L. (Hà Nội) vội vã nhắc người thân sớm thu xếp tiền để tất toán khoản vay mua ô tô trả góp, sau khi chứng kiến lãi suất tăng mạnh trong thời gian gần đây.
Cách đây vài năm, người phụ nữ này đứng tên vay hộ 400 triệu đồng với thời hạn 8 năm, hy vọng người thân mua ô tô chạy dịch vụ, thêm thu nhập cải thiện kinh tế gia đình.
"Ban đầu, lãi suất gần 10%/năm. Sau một thời gian, lãi suất thả nổi, tăng dần lên 18%. Trước đây tôi không theo dõi sát sao, vì khoản vay vẫn được áp dụng lãi suất ưu đãi. Thời gian gần đây, nhìn vào mức lãi suất, tôi thực sự sốc”, chị bày tỏ.
Theo chị L., lần đầu vay ngân hàng, cầm tờ hợp đồng vay vốn gồm nhiều trang, với hàng nghìn chữ, chị không đọc kỹ và không thể nhớ hết tất cả nội dung.
"Nhân viên tín dụng nói sau 1-2 năm, khoản vay sẽ chuyển sang lãi suất thả nổi. Tôi nghĩ mức lãi suất sau điều chỉnh trong ngưỡng hợp lý, không ngờ lại tăng cao như vậy. Tôi đã trao đổi với người thân, đề nghị sớm tất toán khoản vay, giảm áp lực tài chính", chị L. nói.
Những tiêu chí cần xác định trước khi quyết định mua ô tô
Trao đổi với phóng viên Dân trí, bà Nguyễn Thị Thu Hương (Trưởng phòng Quản lý Gia sản Công ty Cổ phần FIDT), cho rằng trước quyết định vay mua ô tô trả góp, tài xế cần xem xét kỹ nhiều tiêu chí. Trong đó, quan trọng nhất là xác định nhu cầu vay mua xe, gồm mục đích sử dụng, giá xe, số tiền trả trước, khoản cần vay và thời hạn vay.
' %2F%3E%3C%2Fsvg%3E)
Trước khi mua xe cần tính toán kỹ lưỡng khả năng trả nợ (Ành: Trần Thành Công).
"Người vay cần phân biệt mua xe phục vụ gia đình hay kinh doanh để lựa chọn mức ngân sách phù hợp. Khi tính số tiền cần chuẩn bị, phải cộng chi phí đăng ký, bảo hiểm và các khoản liên quan. Nếu dùng chính chiếc xe hoặc tài sản khác làm bảo đảm, cần hiểu rõ nghĩa vụ và điều kiện xử lý tài sản trong hợp đồng", bà Hương nói.
Người vay cần đánh giá tính ổn định của thu nhập, các khoản nợ hiện có và số tiền còn lại sau chi phí sinh hoạt thiết yếu. Khả năng chi trả phải bao gồm cả tiền trả góp và chi phí nuôi xe như nhiên liệu, gửi xe, bảo dưỡng. Đồng thời, xem xét tài sản nào có thể chuyển thành tiền khi cần, tránh đánh đồng việc có tài sản với có sẵn tiền trả nợ.
"Tài xế cần tìm hiểu chi tiết về nội dung của gói vay bao gồm: giá trị khoản vay, lãi suất vay, thời hạn ưu đãi, cách thức tính lãi, cơ cấu ân hạn nợ gốc, phí tất toán trước hạn...
Điều này giúp người vay chủ động hơn trong việc tính toán bước đầu, dễ dàng quản lý, xử lý khoản vay trong trường hợp không kỳ vọng và thậm chí có thể kết hợp các khoản vay nhằm tối ưu hóa lợi thế lãi suất tạo nên đòn bẩy tài chính hiệu quả", bà Hương chia sẻ.
Nếu mua xe kinh doanh, người vay cần tính dòng tiền còn lại sau chi phí vận hành và trả nợ, kể cả khi doanh thu giảm. Nếu mua xe phục vụ gia đình, tài xế cần cân đối lợi ích đi lại với tổng chi phí sở hữu, mức giảm giá của xe và ảnh hưởng đến các mục tiêu tài chính khác.
Trước khi vay, chủ xe cần tính toán phương án dự phòng khi xảy ra biến động tài chính tiêu cực như mất hay giảm thu nhập. Sau khi mua xe, gia chủ cần duy trì quỹ dự phòng và xác định trước nguồn trả nợ thay thế, khoản chi có thể cắt giảm, thời điểm cần thương lượng với ngân hàng hoặc bán xe. Phương án này phải đủ cụ thể và khả thi để thực hiện khi khó khăn xảy ra.