
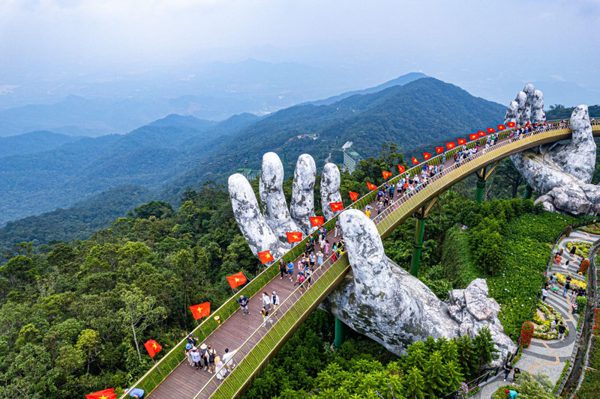
Chính sách mới mở thêm không gian vốn cho du lịch
Bình luận về vấn đề này, trao đổi với Tạp chí Đầu tư Tài chính - VietnamFinance, TS Phạm Hà, Chủ tịch kiêm CEO LuxGroup, Phó Chủ tịch Hiệp hội Du lịch Xanh Việt Nam (VGTA), cho rằng chính sách này được ban hành đúng thời điểm, nhưng hiệu quả cuối cùng phụ thuộc vào việc dòng vốn có thực sự đến được đúng dự án, đúng doanh nghiệp và đúng thời điểm hay không.
“Công văn số 8509 là một bước điều chỉnh tích cực, đúng thời điểm và có trọng tâm. Đây không phải là nới lỏng tín dụng bất động sản một cách đại trà, mà là bóc tách phần dư nợ tăng thêm đối với nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng khỏi giới hạn tăng trưởng tín dụng bất động sản trong năm 2026”, ông Phạm Hà nói.
Theo ông, điều này đặc biệt quan trọng bởi một khách sạn hay một khu nghỉ dưỡng không chỉ đơn thuần là một tài sản bất động sản. Đó còn là một cơ sở kinh doanh tạo việc làm, thu hút ngoại tệ, tiêu thụ sản phẩm địa phương và thúc đẩy hoạt động của hàng chục ngành nghề liên quan.
“Nếu chỉ nhìn tài sản du lịch qua lăng kính đất đai và công trình xây dựng, chúng ta sẽ bỏ qua giá trị vận hành và khả năng tạo dòng tiền của nó”, ông Phạm Hà nhấn mạnh.
Theo đó, chính sách mới mở thêm không gian để các ngân hàng tài trợ cho những nhu cầu trung và dài hạn của doanh nghiệp như cải tạo khách sạn, nâng cấp du thuyền, đầu tư công nghệ, tiết kiệm năng lượng, phát triển sản phẩm xanh và hoàn thiện hệ sinh thái dịch vụ.

Tuy nhiên, CEO LuxGroup lưu ý việc bóc tách dư nợ du lịch khỏi cách tính tín dụng bất động sản không đồng nghĩa doanh nghiệp sẽ tự động được vay vốn. Ngân hàng vẫn phải đánh giá các yếu tố như tính pháp lý của dự án, tài sản bảo đảm, dòng tiền, năng lực vận hành và khả năng trả nợ.
“Vì vậy, tác động thực tế phụ thuộc vào việc chính sách có được chuyển hóa thành sản phẩm tín dụng cụ thể tại từng ngân hàng và từng chi nhánh hay không. Mở thêm hạn mức mới chỉ là mở cánh cửa. Doanh nghiệp có đi qua được cánh cửa ấy hay không còn phụ thuộc vào điều kiện vay, thời hạn vay và tốc độ giải ngân”, ông nói.
Từ phục hồi đến bứt phá: Vai trò lan toả của nguồn vốn tín dụng
Từ góc nhìn của doanh nghiệp, ông Phạm Hà cho rằng sau đại dịch Covid-19, phần lớn doanh nghiệp du lịch đã trải qua ba giai đoạn gồm sống sót, phục hồi và tái lập thị trường. Giai đoạn tiếp theo cần chuyển sang tái đầu tư nhằm nâng cao giá trị.
Doanh nghiệp hiện không chỉ cần vốn lưu động để duy trì hoạt động mà cần nguồn vốn dài hạn, ổn định và có thời gian ân hạn phù hợp. Du lịch có chu kỳ đầu tư dài, chịu tác động của yếu tố mùa vụ và cần thời gian để xây dựng thương hiệu. Nếu phải sử dụng vốn ngắn hạn cho các tài sản dài hạn, doanh nghiệp rất dễ rơi vào áp lực dòng tiền, ngay cả khi sản phẩm có tiềm năng.
Ông Phạm Hà cho rằng nguồn lực cho phát triển du lịch không chỉ bao gồm tiền mà cần được nhìn nhận ở bốn loại vốn gồm vốn tài chính, vốn con người, vốn công nghệ và vốn văn hóa. Tiền có thể được sử dụng để xây phòng, mua tàu và trang bị thiết bị, nhưng chính con người, công nghệ và bản sắc mới biến những tài sản đó thành trải nghiệm có giá trị.
Dòng tín dụng được khơi thông, theo ông, có thể giúp doanh nghiệp phát triển các sản phẩm du lịch chất lượng cao như kinh tế đêm, du lịch đường thủy, nghỉ dưỡng chăm sóc sức khỏe, ẩm thực, nghệ thuật, sự kiện và các hành trình chuyên đề. Đây là những sản phẩm có khả năng giúp du khách ở lâu hơn, chi tiêu nhiều hơn và quay lại nhiều hơn.
“Du lịch Việt Nam không thể bứt phá nếu chỉ tăng số lượng phòng và số lượng khách. Chúng ta phải tăng giá trị tạo ra trên mỗi du khách, mỗi đêm lưu trú và mỗi điểm đến”, ông Phạm Hà nhận định.
Nhìn ở góc độ vĩ mô hơn, trao đổi với Tạp chí Đầu tư Tài chính – VietnamFinance, TS Lê Duy Bình, Giám đốc Economica Việt Nam, cho rằng tác động của việc khơi thông dòng vốn tín dụng cho du lịch cần được nhìn rộng hơn, không chỉ ở việc hỗ trợ các doanh nghiệp vừa và nhỏ vượt qua khó khăn về dòng tiền. Quan trọng hơn, nguồn vốn này có thể tiếp sức cho những doanh nghiệp, tập đoàn lớn có khả năng triển khai các dự án quy mô lớn và trở thành “đầu tàu” tăng trưởng cho cả địa phương.
Theo TS Lê Duy Bình, du lịch là ngành có tính lan tỏa cao. Một dự án quy mô lớn không chỉ tạo doanh thu cho doanh nghiệp trực tiếp đầu tư mà còn kéo theo nhu cầu về vận tải, lưu trú, ăn uống, vui chơi giải trí, thương mại và nhiều dịch vụ liên quan. Do đó, nếu dòng vốn được khơi thông và phân bổ vào những dự án có tính dẫn dắt, hiệu ứng tạo ra có thể lan tỏa tới cả hệ sinh thái du lịch và nền kinh tế địa phương.
Đà Nẵng là một trường hợp đáng chú ý. Theo ông Bình, địa phương này đang nỗ lực lấy lại vị thế trung tâm du lịch của miền Trung và phát huy vai trò là một trong những cực tăng trưởng du lịch quan trọng của cả nước. Để đạt mục tiêu đó, bên cạnh hạ tầng và môi trường kinh doanh, Đà Nẵng cần những sản phẩm du lịch quy mô lớn, có khả năng tạo sự khác biệt để thu hút du khách và kéo dài thời gian lưu trú.
Trong bối cảnh đó, dòng tín dụng được khơi thông là cơ sở quan trọng để các nhà đầu tư chiến lược như Tập đoàn Sun Group quyết liệt triển khai các siêu dự án trọng điểm. Điển hình như các công trình đột phá đang được triển khai như Da Nang Downtown (tổ hợp giải trí và phát triển kinh tế đêm trung tâm thành phố) hay Sun Galaxy Complex (hạ tầng lễ hội, biểu diễn nghệ thuật chuẩn quốc tế) sẽ bổ sung những sản phẩm trải nghiệm hoàn toàn mới, thúc đẩy phát triển kinh tế đêm và hứa hẹn tạo động lực mới cho du lịch Đà Nẵng bứt phá trong kỷ nguyên mới.
TS Lê Duy Bình cho rằng đây cũng là điểm cần lưu ý khi đánh giá tác động của chính sách tín dụng mới. Vốn không chỉ để doanh nghiệp duy trì hoạt động hay xử lý khó khăn trước mắt, nếu được phân bổ đúng vào những dự án có thị trường, năng lực vận hành và khả năng tạo dòng tiền, vốn tín dụng có thể trở thành chất xúc tác cho một chu kỳ đầu tư mới của ngành du lịch.
Từ góc độ phát triển địa phương, các dự án quy mô lớn có thể đóng vai trò tạo “đầu tàu”, qua đó kéo theo sự tham gia của cộng đồng doanh nghiệp nhỏ và vừa. Khi một điểm đến có thêm các tổ hợp vui chơi, giải trí, nghỉ dưỡng, kinh tế đêm hoặc sản phẩm trải nghiệm mới, hệ thống doanh nghiệp cung ứng dịch vụ xung quanh cũng có thêm cơ hội mở rộng thị trường. Khi đó, hiệu ứng của tín dụng không dừng lại ở một dự án hay một doanh nghiệp mà có thể lan tỏa sang cả chuỗi giá trị du lịch.
Biến chính sách trên giấy thành dòng vốn thực tế
Vấn đề quan trọng tiếp theo, theo các chuyên gia, là làm thế nào để chính sách “nới” tín dụng du lịch thực sự chuyển thành dòng vốn trong quý IV/2026. Thách thức lớn nhất không nằm ở văn bản chính sách mà ở “kilomet cuối cùng”, tức khoảng cách từ chủ trương của Ngân hàng Nhà nước đến bước quyết định tín dụng tại từng ngân hàng và chi nhánh.
Trước hết, ông cho rằng cần có hướng dẫn thống nhất về phạm vi dự án, mục đích vay và các khoản dư nợ đủ điều kiện. Nếu mỗi ngân hàng hoặc chi nhánh hiểu khác nhau, doanh nghiệp vẫn phải chờ đợi, bổ sung hồ sơ nhiều lần và có thể bỏ lỡ thời điểm đầu tư.
Bên cạnh đó, các ngân hàng nên xây dựng những gói tín dụng riêng cho lĩnh vực du lịch với kỳ hạn phù hợp với vòng đời dự án. Những khoản đầu tư lớn có thể cần thời hạn từ 7-15 năm và thời gian ân hạn hợp lý trong giai đoạn xây dựng, nâng cấp hoặc đưa sản phẩm vào vận hành. Phương án trả nợ cũng cần tính đến đặc thù mùa vụ của ngành du lịch thay vì áp dụng một lịch trả nợ cứng cho mọi ngành.
Một thay đổi khác mà ông Phạm Hà đề xuất là phương thức thẩm định. Theo ông, ngân hàng nên chuyển từ tư duy chủ yếu dựa vào tài sản bảo đảm sang kết hợp đánh giá dòng tiền, thương hiệu, năng lực nhà vận hành, hợp đồng khách hàng và hiệu quả kinh doanh.
Ông cũng đề xuất thiết lập quy trình nhanh đối với những dự án có pháp lý hoàn chỉnh, báo cáo tài chính minh bạch và phương án kinh doanh khả thi. Hồ sơ nên được tiếp nhận theo cơ chế một đầu mối, có thời hạn phản hồi rõ ràng và hướng tới hoàn thành thẩm định trong khoảng 30-45 ngày.
Trong khi đó, theo TS Lê Xuân Nghĩa - nguyên Phó Chủ tịch Ủy ban Giám sát Tài chính Quốc gia, bên cạnh tháo gỡ vấn đề tín dụng, để phát triển du lịch thì còn rất nhiều vấn đề khác phải giải quyết. Đầu tiên là cần tiếp tục hoàn thiện chính sách về đất đai và quy hoạch, đồng thời có cơ chế phù hợp để huy động nguồn lực đầu tư vào những dự án du lịch lớn, nhưng vẫn bảo đảm các yêu cầu về quản lý đất đai, quốc phòng và an ninh. Tiếp theo là cần cải thiện là visa để tạo điều kiện thuận lợi hơn cho khách quốc tế vào Việt Nam. Cuối cùng là kết nối hạ tầng giao thông để các điểm du lịch, khu nghỉ dưỡng kết nối với nhau, đồng thời kết hợp được nhiều loại hình khác nhau như nghỉ dưỡng, văn hóa, ẩm thực, vui chơi, giải trí, chăm sóc sức khỏe và các dịch vụ khác.
“Nếu quy hoạch rõ ràng, chính sách đất đai phù hợp, hạ tầng giao thông được kết nối, visa thuận lợi và các dịch vụ du lịch phát triển đồng bộ, thì nguồn vốn tín dụng mới có thể phát huy đầy đủ hiệu quả” – TS Lê Xuân Nghĩa chia sẻ./.