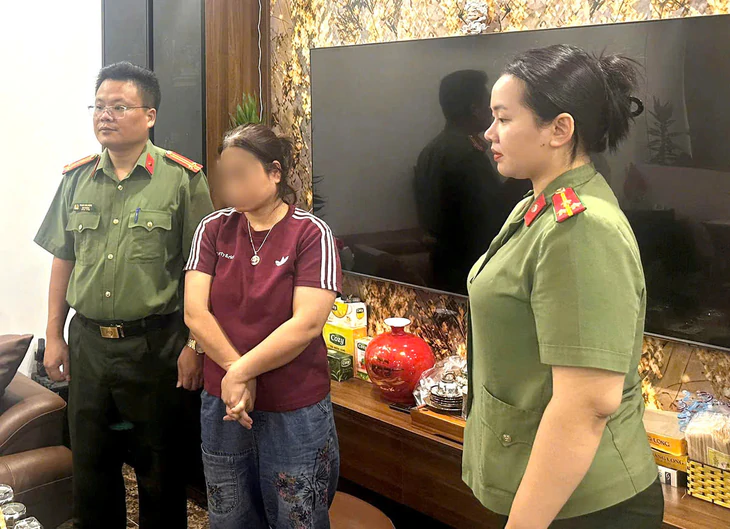
Nguyễn Thị Th. (áo đỏ) được xác định có hành vi sử dụng hợp đồng chuyển nhượng quyền sử dụng đất không hợp pháp - Ảnh: Công an tỉnh Hưng Yên
Công an tỉnh Hưng Yên vừa khởi tố hai bị can về tội trốn thuế. Theo kết quả điều tra ban đầu, hai người mua nhiều thửa đất rồi bán lại nhưng không sang tên, không kê khai các giao dịch trung gian. Hồ sơ chuyển nhượng chỉ thể hiện người bán ban đầu và người mua cuối cùng, qua đó che giấu các lần mua bán thực tế.
Từ vụ việc này, các chuyên gia cảnh báo rủi ro pháp lý khi bỏ qua các giao dịch trung gian hoặc dùng hợp đồng ủy quyền để che giấu việc chuyển nhượng, trốn thuế.
Không sang tên, nghĩa vụ thuế vẫn còn
Trao đổi với Tuổi Trẻ, tiến sĩ, luật sư Đặng Văn Cường - giảng viên luật hình sự Trường đại học Thủy lợi - cho rằng khi giá đất tăng nhanh, hoạt động mua bán lướt sóng, thậm chí lướt cọc diễn ra ở nhiều nơi. Có người không có nhu cầu sử dụng đất nhưng vẫn đặt cọc, sang tay, tìm người mua tiếp theo để hưởng chênh lệch.
Một số người không sang tên qua từng lần mua bán, sử dụng hợp đồng ủy quyền định đoạt hoặc để người bán đầu tiên ký chuyển nhượng trực tiếp cho người mua cuối cùng.
Theo luật sư Cường, về bản chất, đây có thể là hoạt động đầu tư, kinh doanh bất động sản nhằm thu lợi từ chênh lệch giá. Pháp luật không cấm mua đi bán lại bất động sản nếu đáp ứng các điều kiện luật định.
Tuy nhiên, mỗi giao dịch thực tế phải được xác lập trung thực, thực hiện đúng thủ tục và hoàn thành nghĩa vụ tài chính với Nhà nước. Không thể lấy lý do chưa sang tên, chưa đăng ký biến động hoặc chỉ lập hợp đồng ủy quyền để phủ nhận bản chất một hoạt động chuyển nhượng thực tế.
Ở góc độ thuế, tiến sĩ Nguyễn Ngọc Tú - giảng viên Trường đại học Kinh doanh và Công nghệ Hà Nội, chuyên gia thuế - cho rằng người mua nhà đất để ở hoặc đầu tư lâu dài thường hoàn tất hợp đồng chuyển nhượng và thủ tục sang tên nhằm xác lập quyền sử dụng đất, bảo đảm quyền lợi.
Tuy nhiên, thực tế có những người vừa môi giới, vừa mua đi bán lại kiếm lời nhưng không hoàn tất thủ tục sang tên.
Khi có khách, họ để người đứng tên ban đầu ký hợp đồng với người mua cuối cùng, bỏ qua các lần mua bán ở giữa nhằm trốn thuế.
Trong khi đó, ông Tú cho biết cá nhân chuyển nhượng bất động sản phải kê khai, nộp thuế thu nhập cá nhân, trừ trường hợp được miễn theo quy định.
Thuế thu nhập cá nhân phải nộp bằng giá chuyển nhượng tính thuế nhân với thuế suất 2%. Giá chuyển nhượng được xác định theo giá ghi trên hợp đồng tại thời điểm chuyển nhượng.
Với quyền sử dụng đất, nếu hợp đồng không ghi giá hoặc ghi thấp hơn mức giá theo bảng giá đất và hệ số điều chỉnh giá đất (nếu có), giá tính thuế được xác định theo mức giá Nhà nước quy định.
Chẳng hạn, thửa đất 100m², giá chuyển nhượng 20 triệu đồng/m², có tổng giá trị 2 tỉ đồng. Nếu đây là giá tính thuế và không thuộc diện miễn, người bán phải nộp 40 triệu đồng thuế thu nhập cá nhân.
Nếu giá tính lệ phí trước bạ cũng là 2 tỉ đồng và không thuộc diện miễn, bên mua phải nộp 10 triệu đồng.
Chưa sang tên, khi nào có thể bị xử lý hình sự?
Luật sư Cường cho rằng việc cố tình che giấu giao dịch, không kê khai thuế hoặc sử dụng hợp đồng không đúng thực tế có thể dẫn đến vi phạm pháp luật về đất đai, thuế, thậm chí bị xử lý hình sự nếu đủ yếu tố cấu thành tội phạm.
Dẫn Điều 143 Luật Quản lý thuế năm 2019, ông cho biết các hành vi trốn thuế được luật quy định cụ thể, trong đó có việc không nộp hồ sơ khai thuế hoặc sử dụng chứng từ, tài liệu không hợp pháp để xác định sai nghĩa vụ thuế.
Tuy nhiên, không phải mọi trường hợp chậm kê khai, sai sót hồ sơ hay chưa hoàn thành thủ tục sang tên đều mặc nhiên cấu thành tội trốn thuế.
Để xử lý hình sự, cơ quan tố tụng phải chứng minh hành vi thuộc trường hợp luật định, có lỗi cố ý, số tiền thuế trốn đáp ứng điều kiện truy cứu và các yếu tố cấu thành tội phạm khác.
Đặc biệt, số tiền trốn thuế phải được xác định từ nghĩa vụ thuế thực tế bị trốn, không đồng nhất với tổng giá trị các thửa đất hoặc doanh thu mua bán.
Theo luật sư Cường, cần làm rõ từng lần mua bán, giá trị giao dịch, dòng tiền, hồ sơ, chứng từ và vai trò của mỗi người liên quan.
Ông Tú đề xuất tăng cường quản lý bằng dữ liệu điện tử, phối hợp giữa cơ quan thuế và các cơ quan liên quan để phát hiện giao dịch bất thường, làm rõ nghĩa vụ thuế.
"Một khoản lợi nhuận có thể rất hấp dẫn trong ngắn hạn, nhưng nếu được tạo ra bằng việc che giấu giao dịch, sử dụng tài liệu không hợp pháp và cố tình trốn tránh nghĩa vụ thuế thì hậu quả có thể lớn hơn rất nhiều so với số tiền thuế phải nộp", luật sư Cường cảnh báo.
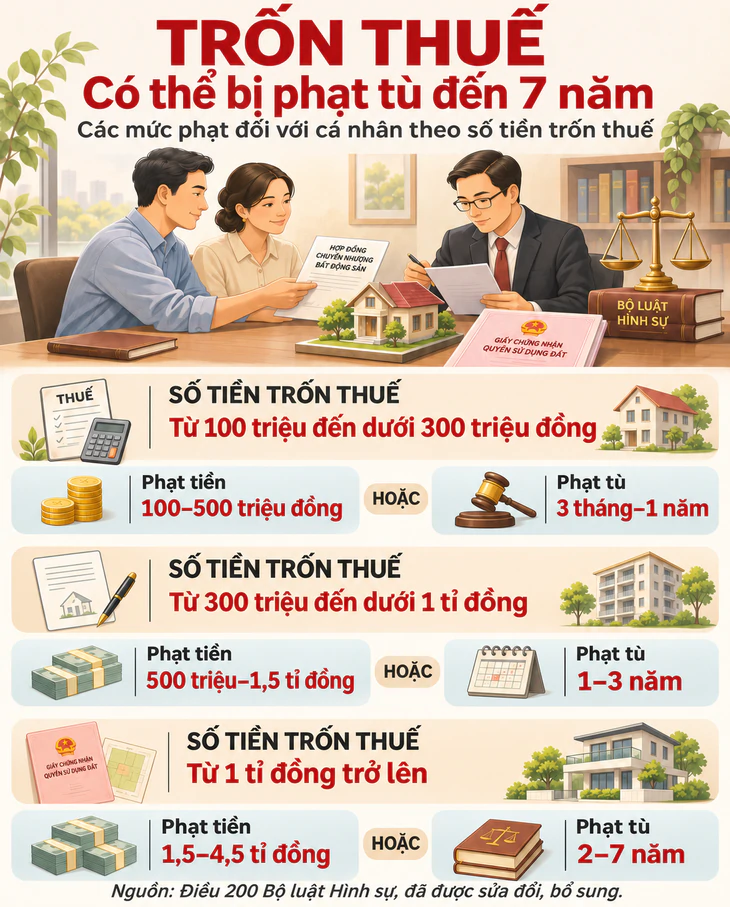
Trốn thuế từ 1 tỉ đồng trở lên có thể bị phạt tù từ 2-7 năm - Ảnh: LÊ THANH - AI
Trốn thuế có thể bị phạt tù đến 7 năm
Luật sư Cường cho biết theo Điều 200 Bộ luật Hình sự, đã được sửa đổi, bổ sung, cá nhân thực hiện hành vi trốn thuế thuộc trường hợp luật định có thể chịu các mức phạt:
Trốn thuế từ 100 triệu đến dưới 300 triệu đồng sẽ bị phạt tiền 100-500 triệu đồng hoặc phạt tù từ 3 tháng đến 1 năm.
Trốn thuế từ 300 triệu đến dưới 1 tỉ đồng, mức phạt tiền 500 triệu-1,5 tỉ đồng hoặc phạt tù từ 1-3 năm.
Trốn thuế từ 1 tỉ đồng trở lên, mức phạt tiền 1,5-4,5 tỉ đồng hoặc phạt tù từ 2-7 năm.
Với số tiền dưới 100 triệu đồng, người vi phạm vẫn có thể bị truy cứu nếu đã bị xử phạt hành chính về hành vi trốn thuế hoặc đã bị kết án về các tội luật định, chưa được xóa án tích mà còn vi phạm.
 Khởi tố người trốn thuế hơn 1,1 tỉ đồng trong mua bán đất ở Phú Quốc
Ông Lâm Định Quốc (ở phường Bạc Liêu, tỉnh Cà Mau) mua đất ở đặc khu Phú Quốc, tỉnh An Giang nhưng không chịu ký hợp đồng chuyển nhượng và có hành vi trốn thuế tổng cộng hơn 1,1 tỉ đồng.