
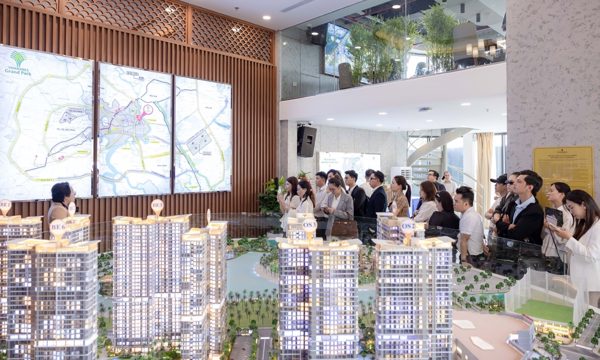
Trong bối cảnh thị trường bất động sản phục hồi chưa đồng đều, thanh khoản phân hóa và chi phí vốn vẫn là áp lực đối với nhiều nhà đầu tư thì người mua chủ động về tài chính đang nắm giữ lợi thế đáng kể.
Không chỉ có thêm dư địa thương lượng giá, nhóm khách hàng này còn được quyền lựa chọn kỹ hơn, tận dụng chính sách tín dụng ưu đãi và tối ưu dòng tiền trong dài hạn.
Nắm thế chủ động nhờ có tiền mặt
Ông Trần Đình Tài, ngụ phường Phú Nhuận, TP.HCM vừa mua một căn nhà 3 tầng, diện tích 112 m² tại xã Hậu Nghĩa, tỉnh Tây Ninh với giá 8 tỷ đồng, thấp hơn đáng kể so với giá chào bán ban đầu. Theo ông Tài, căn nhà được chủ sở hữu rao bán với giá 8,8 tỷ đồng. Tuy nhiên, sau khoảng 3 tháng thương lượng, hai bên thống nhất mức giá cuối cùng 8 tỷ đồng, giảm gần 10%.
“Sở dĩ tôi mua được giá tốt vì thanh toán 100% bằng tiền của gia đình. Việc không vay ngân hàng đã góp phần tạo được niềm tin với chủ nhà. Ngoài ra, tôi và người bán đã thương lượng suốt 3 tháng. Họ không có khách thiện chí nên mới chấp nhận bán giá tốt cho tôi”, ông Tài chia sẻ.

Người mua chủ động về tài chính đang nắm giữ lợi thế đáng kể trên thị trường bất động sản. (Ảnh: Bảo Linh)
Câu chuyện của ông Tài phần nào cho thấy lợi thế của người mua chủ động nguồn vốn trong bối cảnh thị trường bất động sản chưa phục hồi đồng đều. Khi một bộ phận người bán cần thu hồi vốn, giảm dư nợ hoặc cơ cấu lại danh mục đầu tư thì khả năng thanh toán nhanh của người mua trở thành lợi thế đáng kể trong đàm phán.
Câu nói “tiền mặt là vua” thường được nhắc đến mỗi khi thanh khoản suy giảm, người bán cần tiền và người mua có quyền chủ động hơn. Trong những giai đoạn như vậy, lợi thế nghiêng về người có khả năng kiểm soát nguồn vốn, chủ động thời điểm giao dịch và không chịu áp lực vì dùng đòn bẩy tài chính
Thực tế, thị trường bất động sản hiện không còn vận động theo một mặt bằng chung. Một số phân khúc, khu vực và dự án có nhu cầu thực vẫn duy trì sức mua, trong khi những sản phẩm giá cao, vị trí kém thuận lợi hoặc phụ thuộc nhiều vào dòng tiền đầu cơ vẫn gặp khó khăn về thanh khoản.
Trong bối cảnh đó, áp lực tài chính khiến một bộ phận nhà đầu tư phải bán bớt tài sản để thu hồi vốn, giảm nghĩa vụ nợ. Đây là cơ hội để người có sẵn nguồn tiền tìm kiếm những sản phẩm phù hợp với mức giá và điều kiện giao dịch tốt hơn.

Người có nguồn tài chính chủ động sẽ có nhiều sự lựa chọn tốt và chiếm ưu thế trong giao dịch bất động sản. (Ảnh: Đại Việt)
Dòng vốn tiền mặt tạo cơ hội thương lượng
Ông Nguyễn Quốc Tuấn, chuyên gia bất động sản tại TP.HCM cho rằng, trong điều kiện thị trường bình thường, giá bán được quyết định bởi tương quan cung cầu, chất lượng tài sản, vị trí và kỳ vọng tăng trưởng.
Tuy nhiên, khi thanh khoản suy yếu thì nhu cầu tiền mặt và áp lực thời gian của người bán có thể trở thành yếu tố quan trọng trong quyết định giao dịch.
Theo ông Tuấn, nhà đầu tư sử dụng đòn bẩy tài chính lớn thường phải chịu áp lực trả lãi vay hàng tháng, trong khi tài sản chưa tạo ra dòng tiền. Nếu thị trường phục hồi chậm, thời gian nắm giữ càng kéo dài thì chi phí tài chính càng lớn. Khi đó, bán tài sản để thu hồi vốn, giảm dư nợ hoặc chuyển sang kênh đầu tư khác có thể trở thành lựa chọn cần thiết.
Ở chiều ngược lại, người mua có nguồn tiền nhàn rỗi hoặc năng lực tài chính tốt có thể tận dụng tình huống này để thương lượng giá.
“Ví dụ, một bất động sản được chào bán 5 tỷ đồng, người mua có thể đề xuất thanh toán nhanh với giá 4,6-4,7 tỷ đồng nếu người bán đang cần thu hồi vốn. Khoản chênh lệch 300-400 triệu đồng giúp giảm giá vốn ban đầu, đồng thời tạo thêm dư địa lợi nhuận nếu tài sản tăng giá trong tương lai”, ông Tuấn phân tích.
Theo chuyên gia này, đây là ví dụ minh họa cho khả năng thương lượng, không phải mức chiết khấu phổ biến hay mức giảm giá đã được xác lập trên toàn thị trường.
Ngoài giá bán, người mua còn có thể đàm phán thời điểm bàn giao, tiến độ thanh toán, chi phí sang tên, nội thất đi kèm hoặc các nghĩa vụ tài chính liên quan đến tài sản.
Với bất động sản sơ cấp, lợi thế có thể thể hiện qua việc lựa chọn chương trình thanh toán nhanh để nhận chiết khấu, hoặc tận dụng chính sách hỗ trợ lãi suất, ân hạn nợ gốc và giãn tiến độ thanh toán của chủ đầu tư.
Dù vậy, người mua cần phân biệt giữa tài sản được bán thấp hơn giá thị trường do chủ sở hữu cần thanh khoản với sản phẩm giảm giá vì những vấn đề nội tại như pháp lý, quy hoạch, chất lượng xây dựng hoặc khả năng khai thác kém. Giá rẻ chỉ thực sự là cơ hội khi đi cùng giá trị sử dụng và khả năng thanh khoản của tài sản.

Các chủ đầu tư lớn áp dụng nhiều chính sách ưu đãi cho khách hàng của mình. (Ảnh: Đại Việt)
Tiền mặt không chỉ là tiền sẵn có
Tuy tiền mặt đang được coi là “vua” thời điểm này nhưng chuyên gia bất động sản Trần Thăng Long cho rằng, trong bối cảnh ngân hàng tiếp tục triển khai các chương trình tín dụng dành cho khách hàng mua nhà, năng lực tài chính không chỉ thể hiện ở số tiền sẵn có mà còn ở khả năng tiếp cận nguồn vốn với lãi suất hợp lý, thời hạn vay dài và phương án trả nợ phù hợp thu nhập.
Theo ông Long, người mua không nhất thiết phải sử dụng toàn bộ tiền tích lũy để thanh toán một bất động sản nếu có thể tiếp cận vốn ngân hàng với chi phí hợp lý, đồng thời duy trì khoản dự phòng cho những nhu cầu khác.
Cách tiếp cận này giúp nhà đầu tư tối ưu hiệu quả sử dụng vốn tự có, đặc biệt với những người có thu nhập và dòng tiền ổn định.
Tuy nhiên, mặt bằng lãi suất cho vay mua nhà cũng đặt ra yêu cầu thận trọng. Lãi suất thả nổi có thể dao động 12-15%/năm, khiến chi phí vay tăng đáng kể sau khi kết thúc thời gian ưu đãi.
Trong bối cảnh đó, một số ngân hàng tiếp tục triển khai các chương trình tín dụng với thời hạn vay dài và chính sách ưu đãi theo từng nhóm khách hàng.
Đơn cử, BIDV triển khai gói vay “Ngôi nhà đầu tiên” quy mô 30.000 tỷ đồng, lãi suất cố định 9,5-10,5%/năm tùy kỳ hạn. Vietcombank triển khai chương trình cho vay mua nhà tại các dự án đủ điều kiện, tổng quy mô 20.000 tỷ đồng, thời hạn vay tối đa 35 năm và lãi suất ưu đãi thấp hơn tối đa 1 điểm phần trăm so với lãi suất cho vay bất động sản thông thường dành cho khách hàng cá nhân.
Trong khi đó, Agribank triển khai sản phẩm cho vay mua nhà với thời hạn tối đa 30 năm, mức cho vay có thể lên tới 100% nhu cầu vốn đối với nhóm khách hàng và tài sản đáp ứng điều kiện của chương trình.
Các chính sách này mở thêm lựa chọn cho người mua nhà. Tuy nhiên, khả năng tiếp cận vốn còn phụ thuộc hồ sơ khách hàng, mục đích vay, tài sản bảo đảm và khả năng trả nợ.

Các ngân hàng cũng đang đưa ra nhiều chính sách hấp dẫn, hỗ trợ người mua nhà. (Ảnh: Bảo Linh)
Ông Long cho rằng người mua thông minh không nhất thiết phải sử dụng hết tiền mặt để mua nhà. Chẳng hạn, một nhà đầu tư có 5 tỷ đồng không nhất thiết phải dùng toàn bộ số tiền này để mua bất động sản cùng giá trị. Nếu tìm được tài sản phù hợp, họ có thể kết hợp vốn tự có với khoản vay ngân hàng hợp lý, đồng thời giữ lại một phần tiền để dự phòng hoặc phục vụ hoạt động kinh doanh.
“Bài toán không nằm ở việc vay hay không vay, mà là lựa chọn cấu trúc vốn phù hợp với năng lực tài chính và mục tiêu đầu tư”, ông Long nói.
Theo chuyên gia này, người sử dụng vốn vay cần bảo đảm tỷ lệ trả nợ hàng tháng nằm trong giới hạn an toàn so với thu nhập ổn định. Đồng thời, phải dự phòng tình huống lãi suất tăng, tài sản chưa thể cho thuê hoặc việc bán lại kéo dài hơn dự kiến.
Đặc biệt, người mua không nên xem chính sách hỗ trợ lãi suất của chủ đầu tư là lợi ích miễn phí. Cần tính toán giá bán sau ưu đãi, mức chiết khấu khi thanh toán nhanh, thời gian được hỗ trợ lãi suất và mức lãi phải trả sau khi hết ưu đãi.
Trong bối cảnh thị trường phân hóa, nguồn cung từ các đại đô thị quy mô lớn cũng tạo thêm lựa chọn cho người mua, đặc biệt là nhóm khách hàng có khả năng tài chính và nhu cầu tìm kiếm sản phẩm trong những dự án được đầu tư đồng bộ.
Theo các chuyên gia, trong giai đoạn thị trường chưa phục hồi đồng đều, tiền mặt có thể mang lại lợi thế đáng kể, nhưng không phải cứ có tiền là sẽ mua được bất động sản tốt.
Thị trường càng phân hóa, năng lực lựa chọn tài sản càng trở nên quan trọng. Một bất động sản có giá thấp nhưng pháp lý không rõ ràng, thiếu nhu cầu sử dụng thực hoặc nằm tại khu vực chưa có động lực phát triển vẫn tiềm ẩn rủi ro lớn.
Ngược lại, tài sản có pháp lý hoàn chỉnh, vị trí thuận lợi, hạ tầng hiện hữu và khả năng khai thác cho thuê tốt sẽ có cơ sở tốt hơn để bảo toàn giá trị trong dài hạn.