
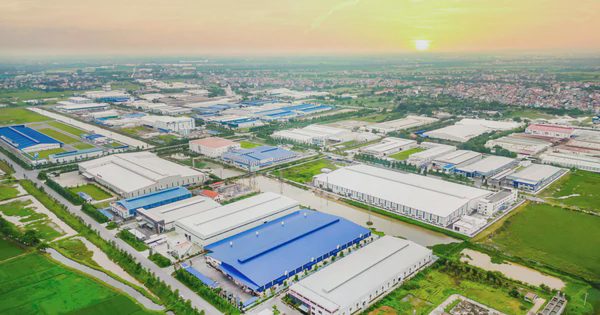
Ông Nguyễn Quang Huy, chuyên gia tài chính - ngân hàng, nhận định, việc chứng khoán Việt Nam được FTSE Russell nâng lên nhóm thị trường mới nổi thứ cấp là dấu mốc đáng chú ý đối với thị trường vốn. Với bất động sản, ý nghĩa lớn nhất là khả năng thu hút thêm nhà đầu tư dài hạn, giúp những doanh nghiệp có năng lực tiếp cận vốn chủ sở hữu và phát triển dự án trên nền tảng tài chính vững vàng hơn.
Tuy nhiên tác động cần được nhìn nhận theo lộ trình, thay vì một thời điểm. Trước hết, dòng vốn gắn với nâng hạng đi vào thị trường cổ phiếu, không trực tiếp đi vào từng dự án bất động sản. Cơ hội sẽ rõ hơn với các doanh nghiệp niêm yết có quy mô đủ lớn, cổ phiếu thanh khoản cao, hoạt động kinh doanh hiệu quả và công bố thông tin đáng tin cậy.
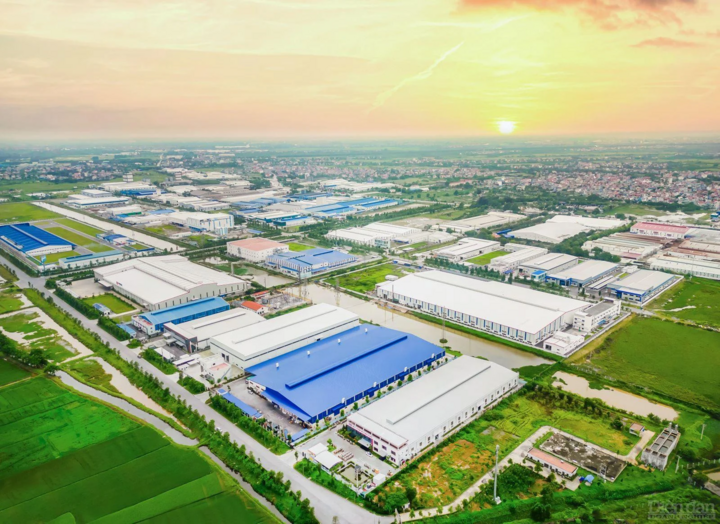
Bất động sản công nghiệp được kỳ vọng sẽ hút dòng vốn từ việc chứng khoán được nâng hạng. (Ảnh minh họa: The Leader).
“ Nếu huy động thêm được vốn chủ sở hữu với chi phí hợp lý, doanh nghiệp có thể giảm áp lực vay nợ, hoàn thiện dự án đang triển khai và chủ động hơn khi lựa chọn đối tác. Nhưng thị trường sẽ đánh giá kết quả sử dụng vốn, chứ không chỉ câu chuyện huy động vốn: dự án có hoàn thành đúng tiến độ, bán hoặc cho thuê được và tạo ra dòng tiền hay không mới là thước đo cuối cùng ”, ông Huy nhấn mạnh.
Xét theo phân khúc, theo ông Huy, bất động sản khu công nghiệp có triển vọng hưởng lợi tương đối rõ. Dẫu vậy, triển vọng của từng dự án vẫn gắn với nhu cầu thuê thực tế, năng lực kết nối hạ tầng và tiến độ hoàn thiện thủ tục.
Tiếp theo là nhà ở đáp ứng nhu cầu thực. Nguồn vốn dài hạn có thể hỗ trợ chủ đầu tư đủ năng lực đẩy nhanh dự án, bổ sung nguồn cung phù hợp với khả năng chi trả của người dân. Lợi ích này sẽ phát huy tốt nhất khi doanh nghiệp xác định đúng nhu cầu thị trường, kiểm soát chi phí và đưa sản phẩm ra với mức giá hợp lý.
Trong khi đó, văn phòng, trung tâm thương mại và bất động sản cho thuê hưởng lợi gián tiếp khi hoạt động kinh doanh mở rộng, nhưng cần được đánh giá bằng tỷ lệ lấp đầy và thu nhập khai thác.
Với bất động sản nghỉ dưỡng, hiệu quả vận hành và sức mua vẫn quyết định khả năng phục hồi.
Lãnh đạo một doanh nghiệp bất động sản cũng dự báo, tác động của nâng hạng không dừng ở thị trường cổ phiếu mà bất động sản cũng sẽ được hưởng lợi. Trong đó, bất động sản thương mại sẽ có nhiều tác động. Cụ thể, khi chi phí vốn giảm, doanh nghiệp niêm yết dễ huy động nguồn tài trợ dài hạn hơn, qua đó kích hoạt chu kỳ đầu tư mới trong bất động sản thương mại.
Bên cạnh đó, bất động sản công nghiệp cũng là phân khúc sẽ có nhiều tác động. Việc nâng hạng thị trường tài chính là một phần trong chiến lược tổng thể nâng cao năng lực cạnh tranh quốc gia, song hành với sự bùng nổ của hoạt động thương mại, xuất khẩu và sự dịch chuyển chuỗi cung ứng.
Nhu cầu về kho bãi hiện đại, trung tâm dữ liệu và nhà xưởng xây sẵn sẽ tiếp tục tăng cao. Các tỉnh như Hải Phòng, Đồng Nai, Bắc Ninh được xem là “vệ tinh vàng” có khả năng hút dòng vốn mạnh nhất. Tuy nhiên, tác động vốn có độ trễ, phụ thuộc vào tiến độ hạ tầng và cải thiện pháp lý về đất công nghiệp.
Đối với bất động sản bán lẻ, một thị trường chứng khoán tăng trưởng bền vững sẽ tạo ra “hiệu ứng tài sản”, củng cố niềm tin và thúc đẩy chi tiêu tiêu dùng nội địa. Trong bối cảnh đó, các mô hình tổ hợp đa chức năng , tích hợp “phức hợp thương mại - văn phòng - dịch vụ” sẽ ngày càng được ưa chuộng tại Hà Nội, TP.HCM và Đà Nẵng.
Cuối cùng, sự cải thiện tính minh bạch của thị trường và kỳ vọng tăng trưởng du lịch cũng khiến tài sản khách sạn/resort hấp dẫn trở lại trong mắt các quỹ đầu tư, mở ra cơ hội cho các thương vụ thâu tóm và phát triển dự án nghỉ dưỡng quy mô lớn.
Mở rộng hệ sinh thái tài chính
Trong một báo cáo mới nhất, Savills Việt Nam cho rằng, cần nhìn nhận tác động của việc nâng hạng chứng khoán đối với bất động sản thông qua mối quan hệ giữa thị trường tài sản và thị trường vốn. Khi khả năng tiếp cận của nhà đầu tư quốc tế đối với thị trường cổ phiếu được mở rộng, các doanh nghiệp bất động sản có thể có thêm lựa chọn trong việc huy động và cơ cấu nguồn vốn.
Nhưng tác động này không nhất thiết xuất hiện dưới hình thức dòng tiền trực tiếp đổ vào các dự án. Thay vào đó, sự phát triển của thị trường vốn có thể tạo thêm các phương án để doanh nghiệp huy động nguồn lực, thu hút nhà đầu tư chiến lược hoặc thực hiện các cấu trúc đầu tư khác nhau.
Đối với nhà đầu tư tham gia lĩnh vực bất động sản thông qua doanh nghiệp, một thị trường chứng khoán có quy mô và thanh khoản tốt hơn cũng có thể mở rộng các phương án chuyển nhượng hoặc thoái vốn. Đây là yếu tố có ý nghĩa đối với các khoản đầu tư trung và dài hạn, khi chiến lược đầu tư không chỉ được xác định bằng khả năng tạo ra lợi nhuận mà còn phải tính đến phương án hiện thực hóa lợi nhuận và thu hồi vốn.
Tuy nhiên, việc dòng vốn quốc tế gia tăng trên thị trường cổ phiếu không đồng nghĩa với việc nguồn vốn đó sẽ tự động chuyển thành vốn đầu tư trực tiếp vào nhà đất, dự án hoặc tài sản thương mại. Đối với một tài sản bất động sản cụ thể, khả năng giao dịch và thu hồi vốn vẫn phụ thuộc vào chất lượng tài sản, vị trí, dòng tiền, khả năng khai thác, nhu cầu thị trường cũng như điều kiện giao dịch tại từng thời điểm.
Việc nâng hạn chứng khoán được kỳ vọng mở rộng hệ sinh thái tài chính, tác động tích cực tới bất động sản. (Ảnh minh họa)
Vì vậy, ý nghĩa dài hạn của việc nâng hạng đối với bất động sản nằm nhiều hơn ở việc mở rộng hệ sinh thái tài chính xung quanh ngành. Khi thị trường vốn phát triển, doanh nghiệp và nhà đầu tư có thể có thêm công cụ để thiết kế cấu trúc vốn, phân bổ rủi ro và xây dựng lộ trình thoái vốn phù hợp với từng loại tài sản, thay vì phụ thuộc vào một kênh huy động vốn duy nhất.
Theo ông Matthew Powell, Giám đốc Savills Hà Nội, một thị trường vốn phát triển hơn có thể tạo thêm lựa chọn đối với những khoản đầu tư được thực hiện thông qua doanh nghiệp bất động sản. Tuy nhiên, với hình thức đầu tư trực tiếp vào tài sản, tính thanh khoản vẫn phụ thuộc vào chất lượng của chính tài sản và nhu cầu trên thị trường.
Do đó, sự phát triển của thị trường vốn không nên được hiểu đơn thuần là một kênh dẫn vốn mới vào bất động sản. Giá trị lớn hơn nằm ở khả năng tạo ra một hệ sinh thái tài chính đa dạng hơn, trong đó doanh nghiệp có thêm công cụ huy động vốn, nhà đầu tư có thêm phương án tham gia và thoái vốn, còn các thương vụ bất động sản có thể được thiết kế theo nhiều cấu trúc phù hợp hơn.