
Tại văn bản ngày 18/10 về điều hành hoạt động ngân hàng, Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng tuyệt đối không chạy đua tăng lãi suất huy động, cạnh tranh không lành mạnh gây bất ổn thị trường tiền tệ. Các ngân hàng trước mắt phải giảm ít nhất 0,5% lãi suất tiền gửi tiết kiệm niêm yết với kỳ hạn 6 tháng trở lên.
Ở chiều cho vay, các ngân hàng cần hạ 1,5-2 điểm phần trăm mỗi năm đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên.
Chỉ đạo của Ngân hàng Nhà nước đưa ra trong bối cảnh lãi suất tiết kiệm liên tục duy trì ở mức cao. Từ cuối tháng 4, lãi suất niêm yết cao nhất hệ thống (không tính các khoản tiền gửi lớn hay khách hàng VIP) tăng mạnh lên vùng 7,6-7,8% một năm. Lãi suất ưu đãi thực tế tại nhiều nhà băng dao động từ 8,5% đến 9,5% một năm mà không yêu cầu số tiền gửi tối thiểu, hoặc chỉ dao động 100-200 triệu đồng.
Ngân hàng Nhà nước cho biết, các tổ chức tín dụng không tuân thủ việc hạ lãi suất sẽ bị xem xét lại hạn mức tín dụng còn lại của năm nay, giao chỉ tiêu thấp hơn vào năm tới hoặc buộc áp dụng tỷ lệ an toàn cao hơn.

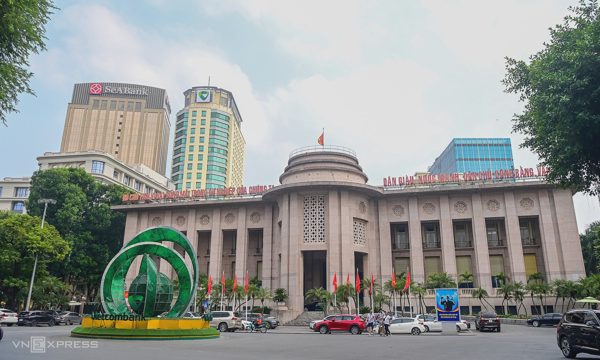
Trụ sở của Ngân hàng Nhà nước tại Hà Nội. Ảnh: Giang Huy
Ngoài ra, nhà điều hành yêu cầu các ngân hàng ưu tiên dòng vốn cho sản xuất, kinh doanh và các động lực tăng trưởng như khoa học công nghệ, đổi mới sáng tạo. Tín dụng vào các lĩnh vực tiềm ẩn rủi ro, nhóm khách hàng có dư nợ lớn... cần được kiểm soát chặt chẽ.
Cơ quan quản lý nhấn mạnh các ngân hàng không được hạ chuẩn điều kiện hoặc đánh đổi chất lượng tín dụng để tăng quy mô cho vay. Các nhà băng phải bảo đảm cân đối giữa huy động và sử dụng vốn, kiểm soát rủi ro thanh khoản, hạn chế mất cân đối kỳ hạn.
Ngân hàng cần theo dõi những khách hàng có chung người quản lý, sở hữu trên 5% vốn điều lệ, chung tài sản bảo đảm, tập trung vốn vào cùng dự án hoặc có chung nguồn trả nợ để nhận diện rủi ro tập trung tín dụng.
Ngân hàng Nhà nước nghiêm cấm việc lập hồ sơ tín dụng nhằm rút vốn vay sử dụng sai mục đích, lách quy định về giới hạn cấp tín dụng hoặc né tránh sự kiểm soát dòng tiền của cơ quan quản lý.
Các tổ chức tín dụng được yêu cầu phản ánh trung thực chất lượng tín dụng, không che giấu nợ xấu hoặc chậm ghi nhận rủi ro. Họ phải tăng cường thẩm định, định giá tài sản bảo đảm sát giá trị thị trường, kiểm soát tình trạng nâng giá trị tài sản bảo đảm và theo dõi chặt các khoản nợ có nguy cơ chuyển thành nợ xấu.
Quỳnh Trang