
Anh Nguyễn Hữu Chiến, sống tại TPHCM, có kinh nghiệm hơn 13 năm làm việc ở vị trí tư vấn bán hàng, đào tạo bán hàng và điều hành đại lý kinh doanh ô tô.
Theo góc nhìn của anh, TVBH cần giải thích rõ khoản vay trả góp để khách hàng tránh những rủi ro tài chính về lâu dài.

Anh Nguyễn Hữu Chiến, người có kinh nghiệm 13 năm trong lĩnh vực kinh doanh ô tô (Ảnh: NVCC).
Chào anh Hữu Chiến, dưới góc độ một người có 13 năm kinh nghiệm với nghề bán ô tô, anh đánh giá thế nào về mức lãi suất thả nổi trong những tháng gần đây?
- Chào bạn. Trong 13 năm làm nghề, tôi chưa từng gặp trường hợp vay mua xe có lãi suất thả nổi lên gần 20%/năm hoặc biên độ lên đến khoảng 6,5 điểm phần trăm như một số trường hợp được đề cập gần đây.
Đây có thể là một vài trường hợp cá biệt, nhưng không thể phủ nhận mặt bằng lãi suất mua ô tô đang ở mức cao.
Lãi suất cao sẽ làm khoảng cách giữa lãi suất ưu đãi và lãi suất thả nổi được nới rộng.
Ví dụ một khách hàng được vay với lãi suất ưu đãi 7-8% trong năm đầu tiên, sau đó phải chịu mức 15-19%. Áp lực này rất lớn ngay cả khi dư nợ gốc đã giảm. Nếu ngay từ đầu khách hàng chỉ được tư vấn khoản vay dựa trên lãi suất ưu đãi, họ có thể không chuẩn bị đủ nguồn tài chính cho kịch bản lãi suất tăng cao như hiện nay.
Lãi suất thả nổi cao như vậy ảnh hưởng thế nào tới hành vi mua sắm ô tô của khách hàng?
- Khách hàng có thể vẫn thích một mẫu xe, vẫn có nhu cầu sử dụng hay kinh doanh, nhưng khi tính toán khoản vay, họ sẽ phải cân nhắc nhiều hơn.
Có người sẽ dừng quyết định mua ô tô. Có người sẽ chuyển sang phiên bản thấp hơn hoặc các mẫu xe phân khúc dưới. Có người trả trước nhiều hơn, vay ít hơn. Điều này khiến công việc của TVBH khó hơn, bởi ngoài giá xe, sản phẩm và khuyến mại, người bán còn phải hiểu rõ bức tranh tài chính của khách hàng.

Khách hàng tham khảo ô tô tại đại lý (Ảnh: Lee Hoàng).
Nhóm khách hàng nhạy cảm nhất trước biến động lãi suất, tôi cho là những người mua ô tô để kinh doanh vận tải, chạy dịch vụ hoặc phục vụ hoạt động sản xuất kinh doanh. Vì với họ, chiếc xe là công cụ kiếm tiền. Nếu lợi nhuận tạo ra từ chiếc xe không đủ bù đắp chi phí vốn, người mua có thể phải xem xét lại toàn bộ phương án đầu tư.
Thực tế, TVBH có thường giải thích kỹ cho khách hàng về lãi suất thả nổi và kịch bản lãi suất ở mức cao nhất để khách hàng lường trước, hay phần lớn chỉ dừng ở lãi suất ưu đãi trong năm đầu tiên?
- Theo quan sát của tôi, hai thông tin thường được nhấn mạnh nhất là lãi suất ưu đãi ban đầu và số tiền khách phải trả hàng tháng. Bởi đây là những con số giúp khách hàng dễ hình dung về khả năng sở hữu chiếc xe.
Trong khi đó, những thông tin cần được giải thích kỹ hơn lại là "thời gian ưu đãi kéo dài bao lâu", "sau ưu đãi lãi suất được tính theo công thức nào", "biên độ cộng thêm bao nhiêu", "thời điểm điều chỉnh lãi suất" và "nghĩa vụ trả nợ thay đổi ra sao".
Nếu chỉ tư vấn mỗi tháng khách phải trả khoảng 10-15-20 triệu đồng mà không nói rõ con số này áp dụng trong giai đoạn nào, khách hàng dễ hiểu nhầm đó là số tiền phải trả trong suốt thời hạn vay.
Thậm chí, tôi từng biết đến cách lập bảng tính minh họa toàn bộ khoản vay bằng một mức lãi suất ưu đãi ban đầu. Nếu không giải thích rõ đây chỉ là giả định, bảng tính đó có thể khiến khách hàng đánh giá thấp nghĩa vụ trả nợ.

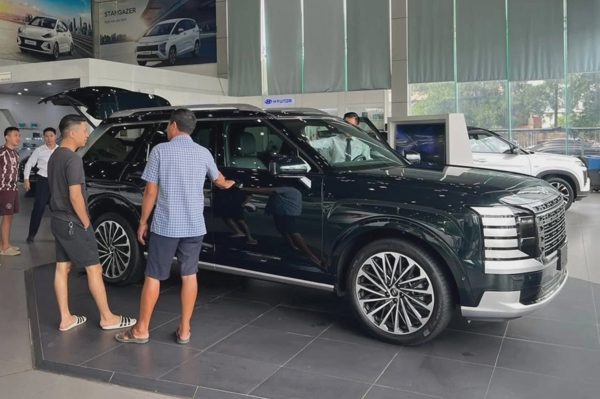
Khách hàng xem xe mới tại một showroom (Ảnh: Đại lý Hyundai).
Tôi cũng muốn nhấn mạnh rằng, với lãi suất thả nổi, ngay cả TVBH và nhân viên ngân hàng cũng không thể đoán trước nếu hợp đồng không quy định mức trần.
Nhưng điều người bán có thể làm, và theo tôi là cần làm, chính là phối hợp với ngân hàng giải thích rõ công thức tính lãi suất, đồng thời đưa ra nhiều kịch bản để khách hàng hiểu khoản vay sẽ thay đổi thế nào khi lãi suất tăng.
TVBH hoặc đại lý có được thưởng, nhận hoa hồng khi khách vay qua ngân hàng đối tác không? Và TVBH thường ưu tiên gói vay duyệt nhanh thay vì gói phù hợp nhất với khách hàng?
- Hoạt động hợp tác giữa đại lý ô tô và ngân hàng có thể bao gồm các chính sách hỗ trợ, phí giới thiệu hoặc những hình thức hợp tác thương mại khác, tùy theo thỏa thuận giữa các bên. Tuy nhiên, không phải mặc định mọi đại lý hoặc mọi TVBH đều được hưởng hoa hồng khi giới thiệu khách vay ngân hàng.
Nghề bán xe chịu áp lực rất lớn về doanh số, tiến độ giao xe và thu nhập. Một khoản vay được duyệt nhanh đồng nghĩa với hoàn tất giao dịch sớm hơn, đặc biệt vào thời điểm cuối tháng hoặc cuối kỳ.
Chính vì vậy, đôi khi người bán có thể có xu hướng ưu tiên ngân hàng giải quyết hồ sơ nhanh hơn, thay vì dành thêm thời gian so sánh các phương án tài chính cho khách.
Nhưng theo tôi, duyệt vay nhanh là một lợi thế, nhưng đó không phải tiêu chuẩn duy nhất để đánh giá một khoản vay tốt. Một khoản vay tốt phải được xem xét trên nhiều yếu tố: tổng chi phí vay, khả năng trả nợ, mức độ ổn định của lãi suất, các điều kiện ràng buộc và kế hoạch tài chính dài hạn của khách hàng.
Người bán cần minh bạch về những lợi ích có thể ảnh hưởng đến việc giới thiệu ngân hàng và đặt quyền lợi của khách hàng lên trước.

Không phải mặc định mọi đại lý hoặc mọi TVBH đều được hưởng hoa hồng khi giới thiệu khách vay ngân hàng (Ảnh: CTV).
Tư vấn quá thực tế đôi khi có thể khiến khách hàng tạm dừng kế hoạch mua xe. Điều này có mâu thuẫn với thu nhập, KPI của người TVBH không?
Có. Đây là mâu thuẫn thực tế của nghề bán ô tô và là thử thách lớn đối với đạo đức nghề nghiệp của người TVBH. Khi nhận được bức tranh tài chính minh bạch, khách hàng có thể nhận ra khoản vay quá sức, từ đó đổi sang dòng xe rẻ hơn hoặc tạm hoãn kế hoạch mua. Quyết định này trực tiếp làm giảm doanh số, chỉ tiêu và thu nhập của người bán.
Nếu lãi suất giữ ở mức này thêm một năm, theo anh thị trường ô tô sẽ chịu ảnh hưởng ra sao?
- Nếu mặt bằng lãi suất vay mua ô tô tiếp tục neo cao, áp lực sẽ đè nặng lên cả hai phía: người mua và người bán.
Về phía người tiêu dùng, thời gian cân nhắc mua xe sẽ kéo dài hơn. Những khách hàng phụ thuộc vào vốn vay phải tính toán lại bài toán ngân sách, tỷ lệ trả trước và năng lực trả nợ khiến nhu cầu đổi xe, nâng cấp hay đầu tư xe kinh doanh bị hoãn lại.
Với các đại lý, chu kỳ bán hàng bị kéo dài sẽ làm gia tăng áp lực lên hàng tồn kho, dòng tiền và chi phí vận hành. Trong khi đó, các khoản chi cố định như mặt bằng, nhân sự hay chi phí tài chính vẫn phải duy trì liên tục.

Khoản vay mua chiếc Honda City của chị B.Châu tăng lên 19,8%/năm (Ảnh: NVCC).
Trong bối cảnh đó, những chương trình hỗ trợ lãi suất từ hãng xe, nhà phân phối hoặc ngân hàng có thể trở thành công cụ cạnh tranh quan trọng.
Dù vậy, tôi không cho rằng có thể chỉ dựa vào lãi suất để dự báo thị trường ô tô sẽ giảm bao nhiêu phần trăm. Doanh số còn phụ thuộc vào thu nhập, việc làm, giá xe, chính sách hỗ trợ, sản phẩm mới và nhu cầu thực tế của thị trường.
Anh có lời khuyên gì cho người vay mua ô tô thời điểm này, đặc biệt là nhóm mua xe kinh doanh dịch vụ?
- Tôi luôn khuyên khách hàng yêu cầu ngân hàng làm rõ mọi điều kiện vay bằng văn bản trước khi ký hợp đồng, đặc biệt là công thức tính lãi suất thả nổi, chu kỳ điều chỉnh và các chi phí phát sinh. Hãy chủ động đề nghị lập bảng tính minh họa cho nhiều kịch bản, ví dụ như khi lãi suất tăng thêm 2%, 4% hoặc 6%.
Ngoài ra, không nên dồn toàn bộ tiền tích lũy vào khoản tiền trả trước mà bỏ quên quỹ dự phòng. Chi phí sở hữu ô tô không dừng lại ở tiền mua xe và tiền trả nợ hàng tháng, mà còn bao gồm bảo hiểm, bảo dưỡng, nhiên liệu, phí đường bộ và các rủi ro vận hành.

Nếu mặt bằng lãi suất vay mua ô tô tiếp tục neo cao, áp lực sẽ đè nặng lên cả hai phía: người mua và người bán (Ảnh: Lee Hoàng).
Riêng với nhóm mua xe kinh doanh dịch vụ, bài toán tài chính đòi hỏi sự khắt khe hơn nhiều. Cần phân biệt rõ giữa doanh thu và dòng tiền thực nhận.
Doanh thu 30 triệu đồng/tháng không đồng nghĩa với việc chủ xe có trọn vẹn 30 triệu đồng để trả ngân hàng, vì còn khấu trừ chi phí nhiên liệu, phí nền tảng, bảo dưỡng, bến bãi, công lao động của người lái và khấu hao xe.
Ngoài ra, người mua nên lập một phương án tài chính trong tình huống bất lợi: doanh thu giảm, trong khi chi phí vận hành tăng và lãi suất ngân hàng cùng tăng.
Nếu một phương án kinh doanh chỉ đủ trả nợ khi xe hoạt động đều đặn mỗi ngày, không hư hỏng, không có thời gian nghỉ và doanh thu luôn đạt kỳ vọng, thì đó là một phương án tiềm ẩn rất nhiều rủi ro.
Xin cảm ơn những chia sẻ của anh!